猜你想问
这份研报主要讲了什么内容?
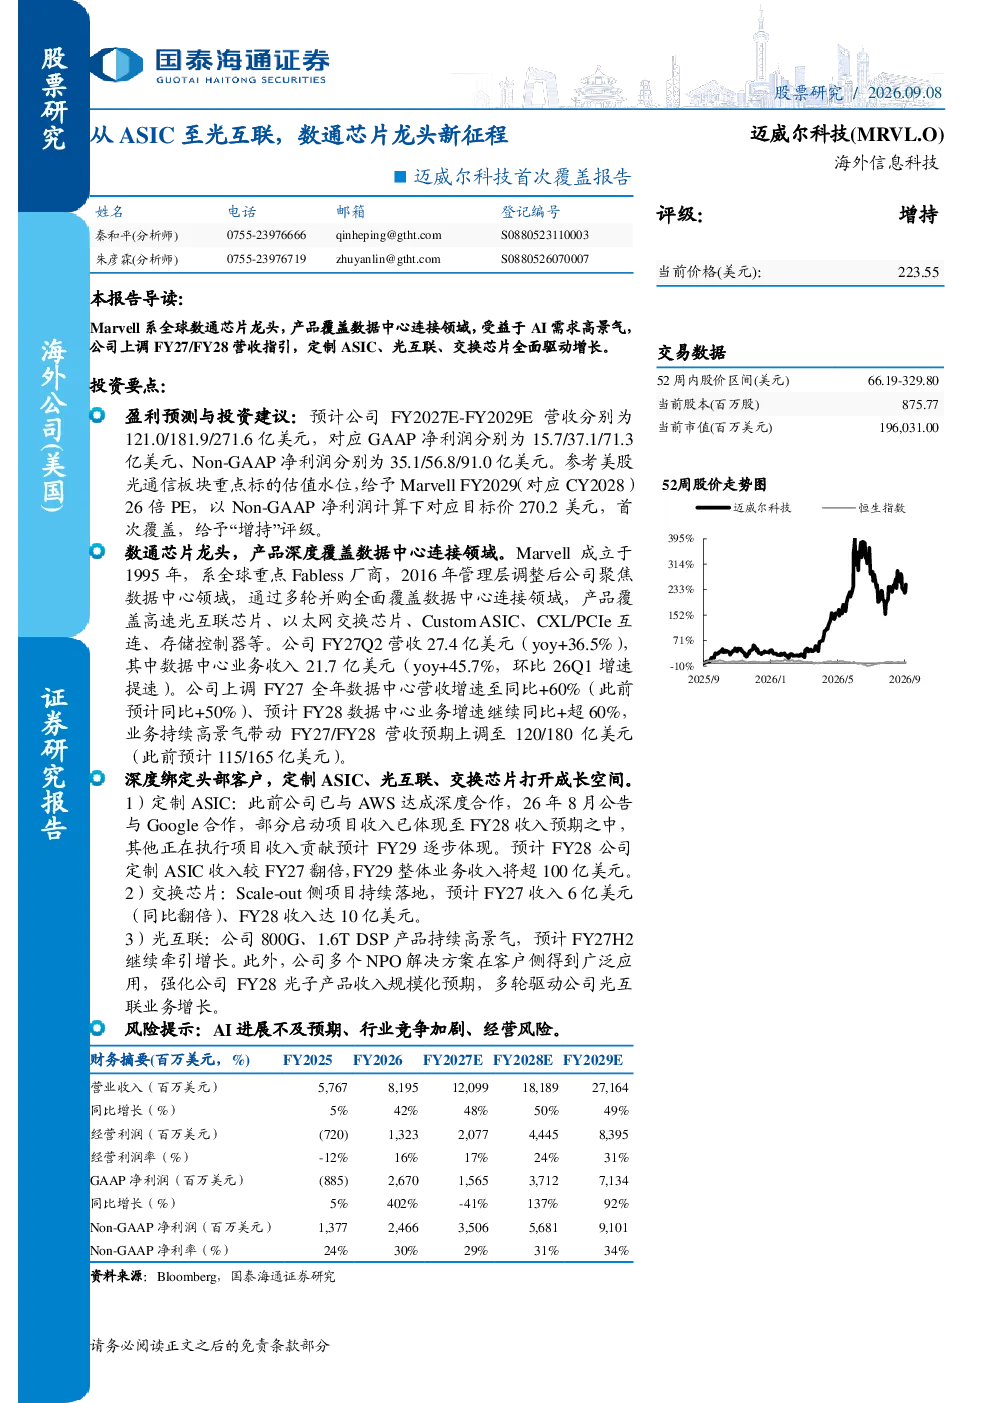
这份研报分析了Marvell作为全球数通芯片龙头的发展战略,重点介绍了其在数据中心领域的业务布局和增长情况。报告指出Marvell通过并购覆盖了高速光互联芯片、以太网交换芯片、Custom ASIC、CXL/PCIe互连、存储控制器等产品线,FY27Q2营收达27.4亿美元,同比增长36.5%,其中数据中心业务收入21.7亿美元,同比增长45.7%。公司上调了FY27/FY28的营收指引,预计数据中心业务增速将达60%以上。报告还详细分析了定制ASIC、交换芯片和光互联业务的发展驱动因素,预计这些业务将持续高速增长。
数据中心连接赛道的发展趋势如何?
数据中心连接赛道正受益于AI需求的高景气度,呈现快速发展趋势。Marvell作为该领域的龙头企业,通过并购整合了高速光互联芯片、以太网交换芯片等产品,形成了完整的产品布局。随着AI算力需求的增长,数据中心对高速、高带宽连接的需求持续提升,800G、1.6T等高速光互联产品市场空间广阔。Marvell与AWS、Google等云巨头的深度合作,以及其在Scale-out侧项目上的持续落地,都表明该赛道的发展潜力巨大,未来几年预计将保持高速增长态势。
报告中重点分析了哪些业务方向?
报告重点分析了Marvell的三大核心业务方向:定制ASIC、交换芯片和光互联。在定制ASIC方面,Marvell已与AWS、Google等大型客户建立深度合作关系,预计FY28收入将实现翻倍增长,成为公司重要的增长引擎。交换芯片业务方面,Marvell的Scale-out侧项目持续落地,FY27收入预计同比翻倍,FY28预计达到10亿美元。光互联业务方面,800G和1.6T DSP产品持续保持高景气度,预计FY27H2将继续拉动公司整体增长,多个NPO解决方案的广泛应用也强化了FY28光子产品收入规模化的预期。
当前数据中心芯片市场的现状如何?
当前数据中心芯片市场正处于高速发展阶段,AI算力的爆发式增长推动了数据中心对高性能连接芯片的需求。Marvell作为全球数通芯片龙头企业,其产品深度覆盖数据中心连接领域,通过并购整合形成了完整的产品线,市场地位稳固。从业绩数据来看,MarvellFY27Q2营收同比增长36.5%,数据中心业务收入同比增长45.7%,显示出强劲的增长动力。同时,公司上调了FY27/FY28的营收指引,预计数据中心业务增速将达60%以上,进一步印证了市场的高景气度。
研报中提到了哪些风险提示?
研报中提示了AI进展不及预期、行业竞争加剧和经营风险等主要风险因素。首先,AI技术的发展存在不确定性,如果AI进展不及预期,可能会影响数据中心对高性能连接芯片的需求。其次,数通芯片市场竞争激烈,Marvell面临来自其他Fabless厂商和IDM厂商的竞争压力,行业竞争加剧可能影响公司的市场份额和盈利能力。最后,公司经营过程中可能面临供应链波动、研发投入加大等经营风险,这些因素都可能对公司业绩产生不利影响。