猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了白糖市场的供需格局变化及内外糖价走势分化。报告回顾了8月以来ICE原糖期货与国内郑糖的走势差异,指出外盘受巴西产糖比下降、厄尔尼诺影响及印度放开进口支撑而上涨,而国内因丰产、库存高位导致涨幅受限。报告详细分析了全球及国内白糖的供需情况,指出2025/26榨季全球糖市将从过剩转向短缺,巴西因制糖比下滑产糖量减少,印度放开进口影响全球贸易流,国内产量高企但库存逐步消化。报告展望短期内外盘分化延续,国内郑糖或区间震荡,中长期全球糖市短缺趋势明确,国内远月合约弹性更大。
白糖行业未来发展趋势如何?
白糖行业未来发展趋势呈现全球供需格局重塑和内外价差分化的特点。短期内,受厄尔尼诺影响及巴西制糖比下滑,外盘原糖期货价格可能继续受到支撑;国内则因产量高位、库存偏宽松,郑糖价格短期内或以区间震荡为主。中长期来看,全球糖市预计将出现供应缺口,巴西、印度、泰国等主要产糖国产量可能因天气因素下滑,推动全球糖价上行。国内方面,随着库存逐步消化,远月郑糖合约或将体现出更大的弹性。投资者需关注巴西制糖比变化、厄尔尼诺影响、印度及国内进口政策等变量。
报告重点分析了哪些方向?
报告重点分析了白糖市场的供需变化、内外价差分化及未来趋势。在供需方面,报告详细分析了全球主要产糖国(巴西、印度、泰国)的产量变化及进口政策影响,指出2025/26榨季全球糖市将从过剩转向短缺。在国内市场,报告重点分析了国内产量高位、库存高企对郑糖价格的影响,以及近月合约偏弱、远月合约受供需收紧预期支撑的“近弱远强”结构。此外,报告还分析了ICE原糖期货与国内郑糖的走势差异,以及CFTC持仓变化反映的市场情绪。
当前白糖市场处于什么状态?
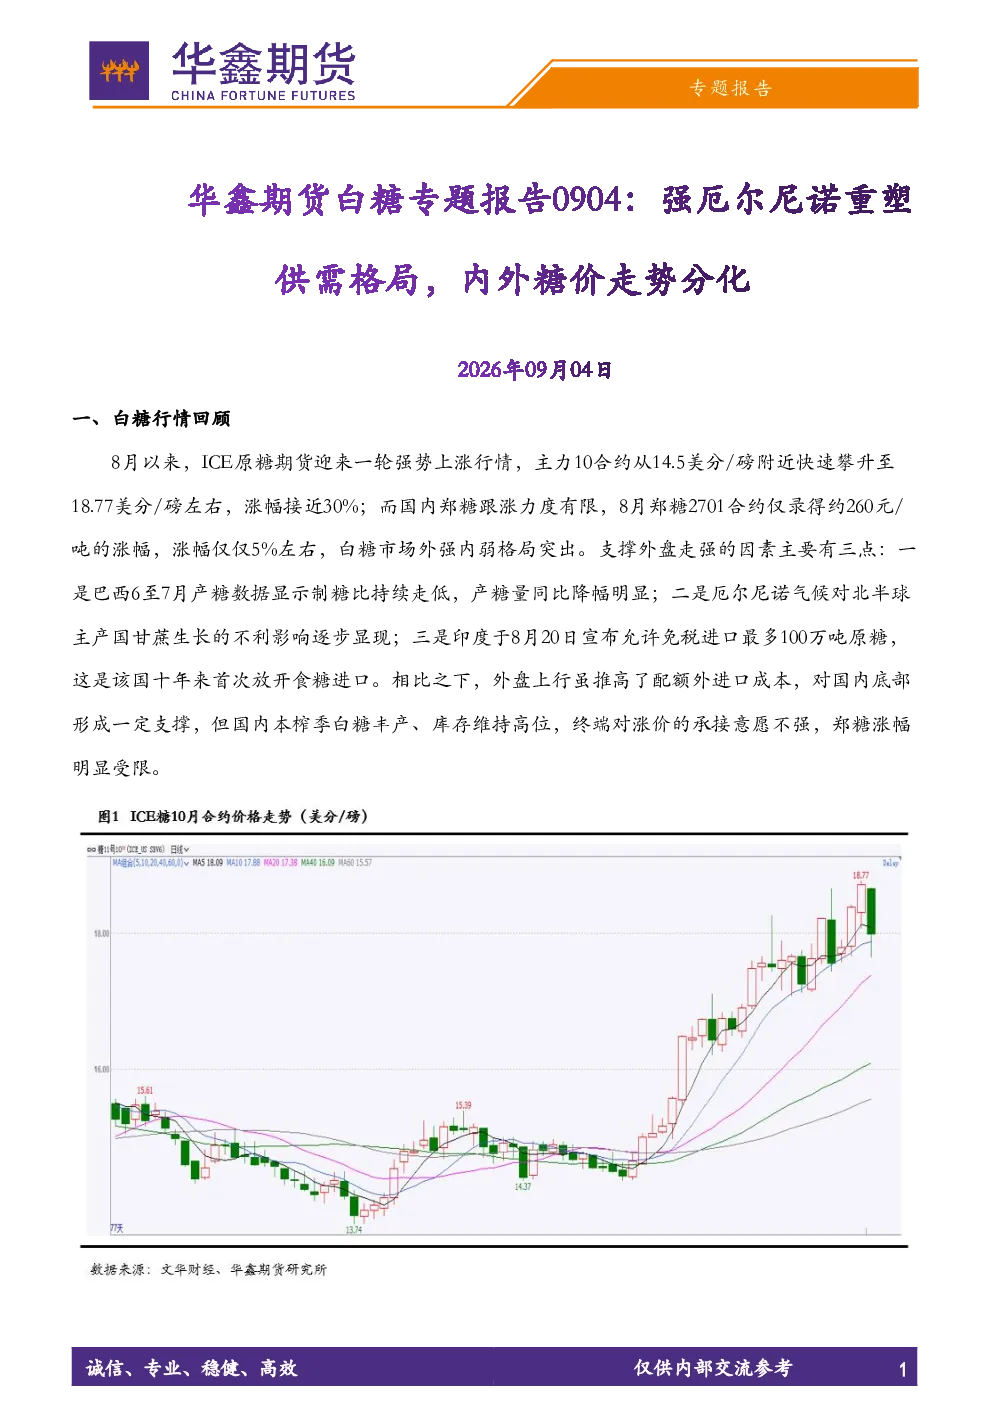
当前白糖市场呈现内外价差分化及供需格局重塑的状态。ICE原糖期货自8月以来强势上涨约30%,主要受巴西产糖比下降、厄尔尼诺气候影响及印度放开进口(首次进口100万吨)支撑;而国内郑糖涨幅仅约5%,主要因国内丰产、库存高位导致终端承接意愿不强。全球糖市供需预期已从过剩转向短缺,多家机构下调新榨季产量预估,预计全球将出现供应缺口。国内市场方面,2025/26榨季产量达1295万吨(近年新高),工业库存同比增加130.73%,去库进度偏缓。
投资白糖相关需注意哪些风险?
投资白糖相关需注意以下风险:一是天气因素风险,厄尔尼诺现象可能影响巴西、泰国等主要产糖国的甘蔗产量,进而影响全球糖市供应;二是政策风险,印度放开进口及国内进口政策调整可能影响国内糖价;三是库存变化风险,国内工业库存高位可能压制郑糖价格上行空间;四是国际市场波动风险,ICE原糖期货价格波动可能传导至国内市场。此外,全球主要经济体的需求变化也可能影响白糖价格走势,投资者需综合考量上述因素进行风险管理。