猜你想问
万辰集团最新报告有哪些亮眼数据?
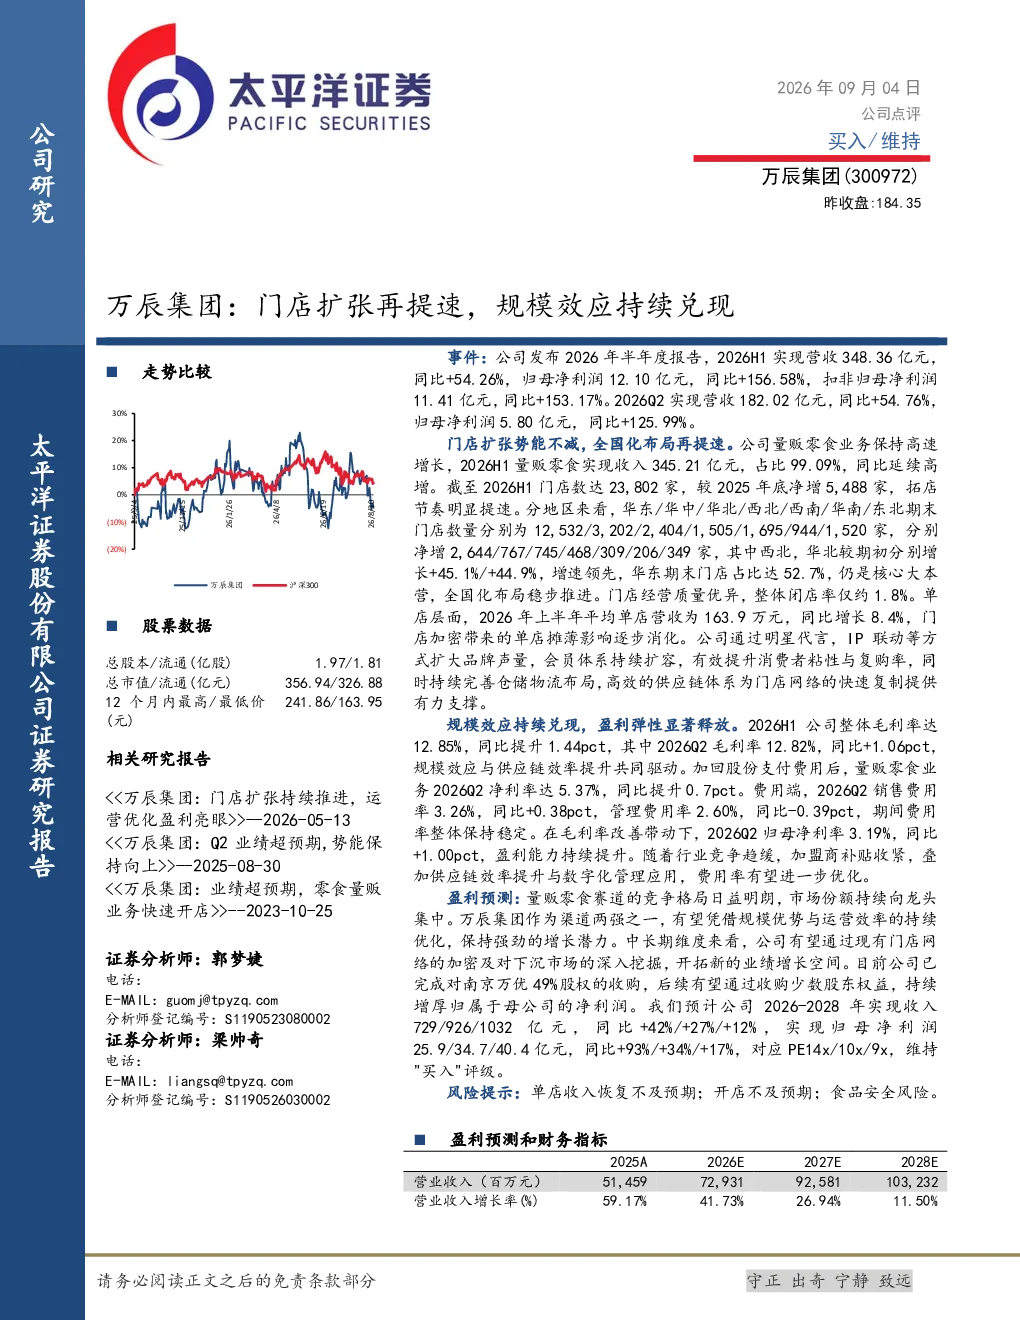
2026年半年度报告显示,万辰集团实现营收348.36亿元,同比增长54.26%,归母净利润12.10亿元,同比增长156.58%。量贩零食业务收入345.21亿元,占比99.09%,门店数达23,802家,较2025年底净增5,488家。单店营收163.9万元,同比增长8.4%。毛利率达12.85%,同比提升1.44pct。
量贩零食行业未来发展趋势如何?
量贩零食赛道竞争格局日益明朗,市场份额持续向龙头集中。行业竞争趋缓,头部企业通过规模效应和运营效率提升保持增长。未来,企业有望通过门店网络加密及下沉市场挖掘开拓新增长空间。品牌建设、供应链优化和数字化管理成为关键竞争要素。
万辰集团报告重点分析了哪些方面?
报告重点分析了万辰集团门店扩张的加速态势和规模效应的持续释放。公司通过明星代言、IP联动等方式扩大品牌声量,会员体系持续扩容,提升消费者粘性。仓储物流布局完善,支撑门店网络快速复制。同时,报告关注了毛利率和净利率的改善,以及费用率的稳定控制。
当前量贩零食市场状况如何?
当前量贩零食市场处于头部企业主导的阶段,市场份额向龙头集中。行业竞争加剧,但已趋于稳定。头部企业凭借规模优势和运营效率,保持强劲增长。新进入者面临较大挑战,市场格局相对清晰。消费者对品牌和品质的要求持续提升。
万辰集团报告提示了哪些风险?
报告提示的风险包括单店收入恢复不及预期、开店进度不及计划,以及食品安全风险。随着行业竞争加剧和加盟商补贴收紧,费用率控制面临挑战。此外,宏观经济波动和消费者偏好变化也可能影响公司业绩。
你可能感兴趣
门店数加速扩张,规模效应持续释放
农林牧渔国金证券2026-08-28
万辰集团:门店扩张持续推进,运营优化盈利亮眼
太平洋证券2026-05-12
门店扩张有序进行,规模效应值得期待
医药生物西南证券2019-02-26
2019半年报点评:门店稳健扩张,规模效应带来高盈利弹性
食品饮料国泰君安证券2019-08-28
万辰集团25Q3净利率超预期门店开拓提速CT食饮公
未知机构2025-10-21
万辰集团(300972) 规模效应加速释放,Q4 净利率超预期
中邮证券2026-03-19
6月新增自营门店点评:拓店环比提速,线下渠道持续扩张
国泰君安证券2022-07-13
银行行业金融数据月度点评:新增社融再超预期,信贷规模扩张提速
金融太平洋证券2019-04-12
一季度利润超预期,规模效应持续兑现
农林牧渔中邮证券2025-05-06
业绩持续高增长,规模效应逐步兑现
电子设备华创证券2022-10-13