猜你想问
这份报告的核心内容是什么?
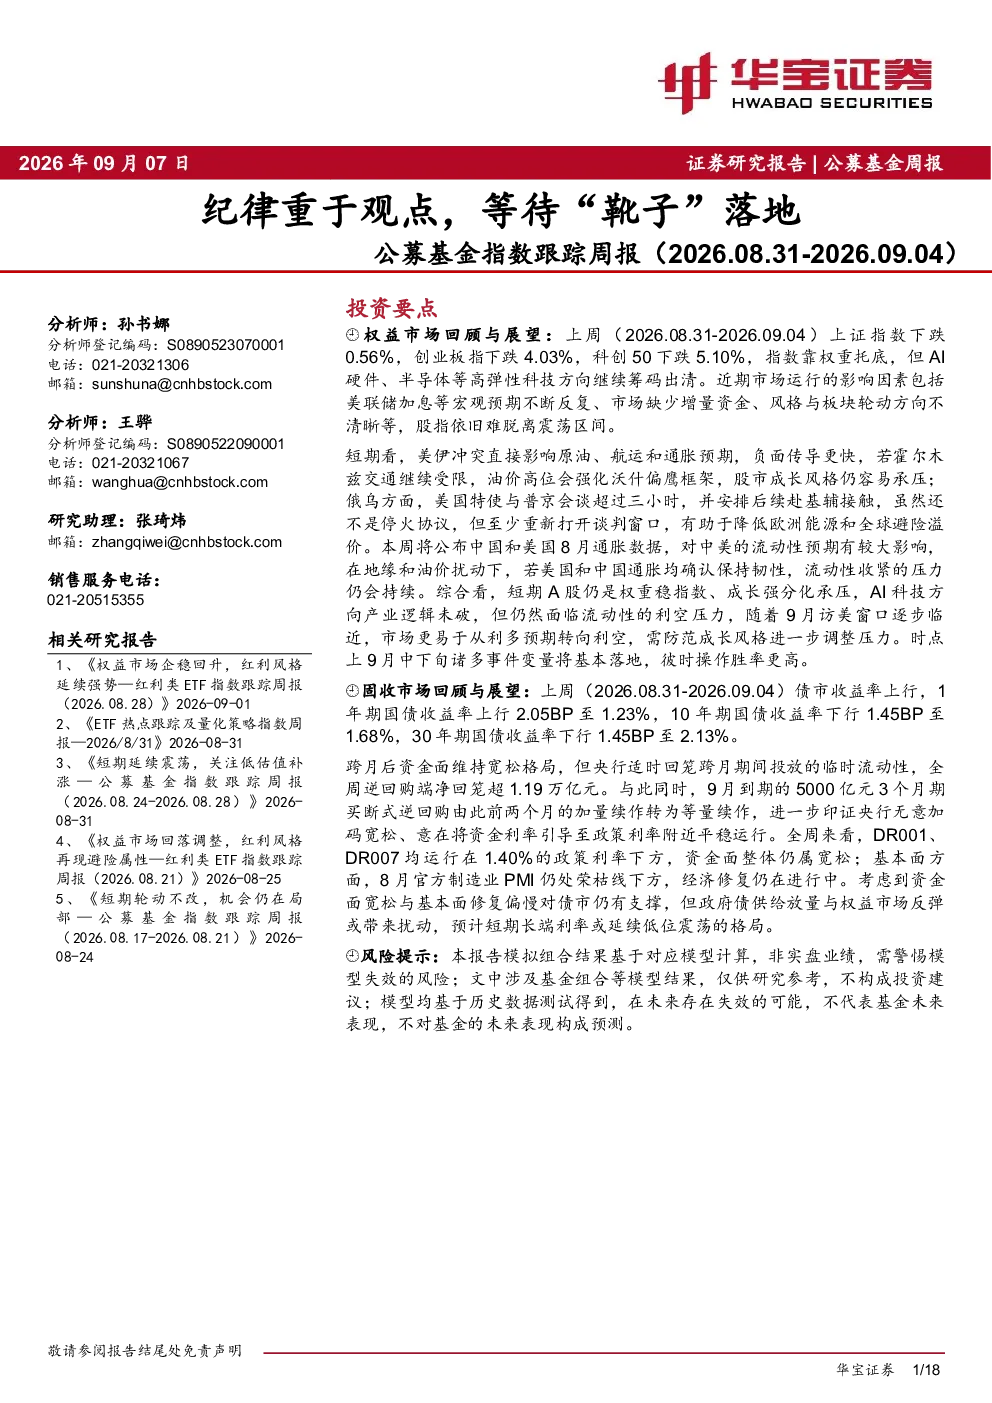
报告回顾了2026年8月31日至9月4日的A股和固收市场表现。A股主要指数下跌,市场靠权重股托底,高弹性科技方向筹码出清。债市收益率上行,但资金面仍属宽松。报告分析了美伊冲突、俄乌局势、通胀数据等宏观因素对市场的影响,指出A股短期震荡,成长风格承压,建议关注9月中下旬事件变量落地后的市场变化。
AI科技方向未来发展趋势如何?
报告指出,AI科技方向产业逻辑未破,但面临流动性利空压力。上周该方向继续筹码出清,显示市场对其仍有担忧。未来需关注宏观流动性变化及产业政策支持力度,短期该领域可能仍将承受调整压力,但长期发展潜力仍需观察。
报告重点分析了哪些方向?
报告重点分析了A股市场权重股与成长风格的分化,以及债市资金面宽松与长端利率低位震荡的格局。同时,报告关注了美伊冲突、俄乌会谈、中美通胀数据等宏观事件对市场的潜在影响,并跟踪了多个基金指数的表现,建议投资者关注9月中下旬事件变量落地后的市场变化。
当前市场处于什么状态?
报告显示,A股市场短期处于震荡区间,主要指数下跌,市场靠权重股托底,但成长风格承压。债市方面,资金面维持宽松,但长端利率或延续低位震荡。整体来看,市场缺乏明确的方向性指引,投资者操作需谨慎。
报告有哪些风险提示?
报告提示,当前市场面临多重不确定性风险,包括宏观流动性收紧压力、成长风格调整压力、美伊冲突等地缘政治风险等。此外,9月中下旬将公布重要经济数据,其结果可能进一步影响市场预期。投资者需关注这些风险因素,提高操作胜率。
你可能感兴趣
公募基金指数跟踪周报(2026.08.10-2026.08.14):缩量整固蓄势,结构重于方向
华宝证券2026-08-17
公募基金指数跟踪周报:景气趋势重于风格轮动
华宝证券2026-06-22
公募基金指数跟踪周报(2026.05.18-2026.05.22):市场颠簸阶段,结构仍重于指数
华宝证券2026-05-25
公募基金指数跟踪周报:等待波动率下降后的机会
华宝证券2026-06-08
公募基金泛固收指数跟踪周报:情绪稍有回暖,等待配置机会
华宝证券2025-12-15
公募基金泛固收指数跟踪周报:美联储降息落地,债市延续区间震荡
华宝证券2025-09-22
公募基金权益指数跟踪周报(2025.10.27-2025.10.31):诸多事件落地,风格或再平衡
金融华宝证券2025-11-06
公募基金泛固收指数跟踪周报(2025.11.03-2025.11.07):央行购债落地,债市震荡调整
华宝证券2025-11-10
公募基金行业费率改革点评:产品端降费靴子落地,公募行业马太效应加剧
金融开源证券2023-07-08
公募基金行业费率改革点评:靴子落地,利好行业高质量发展
金融西部证券2023-07-09