猜你想问
固德威上半年业绩表现如何?
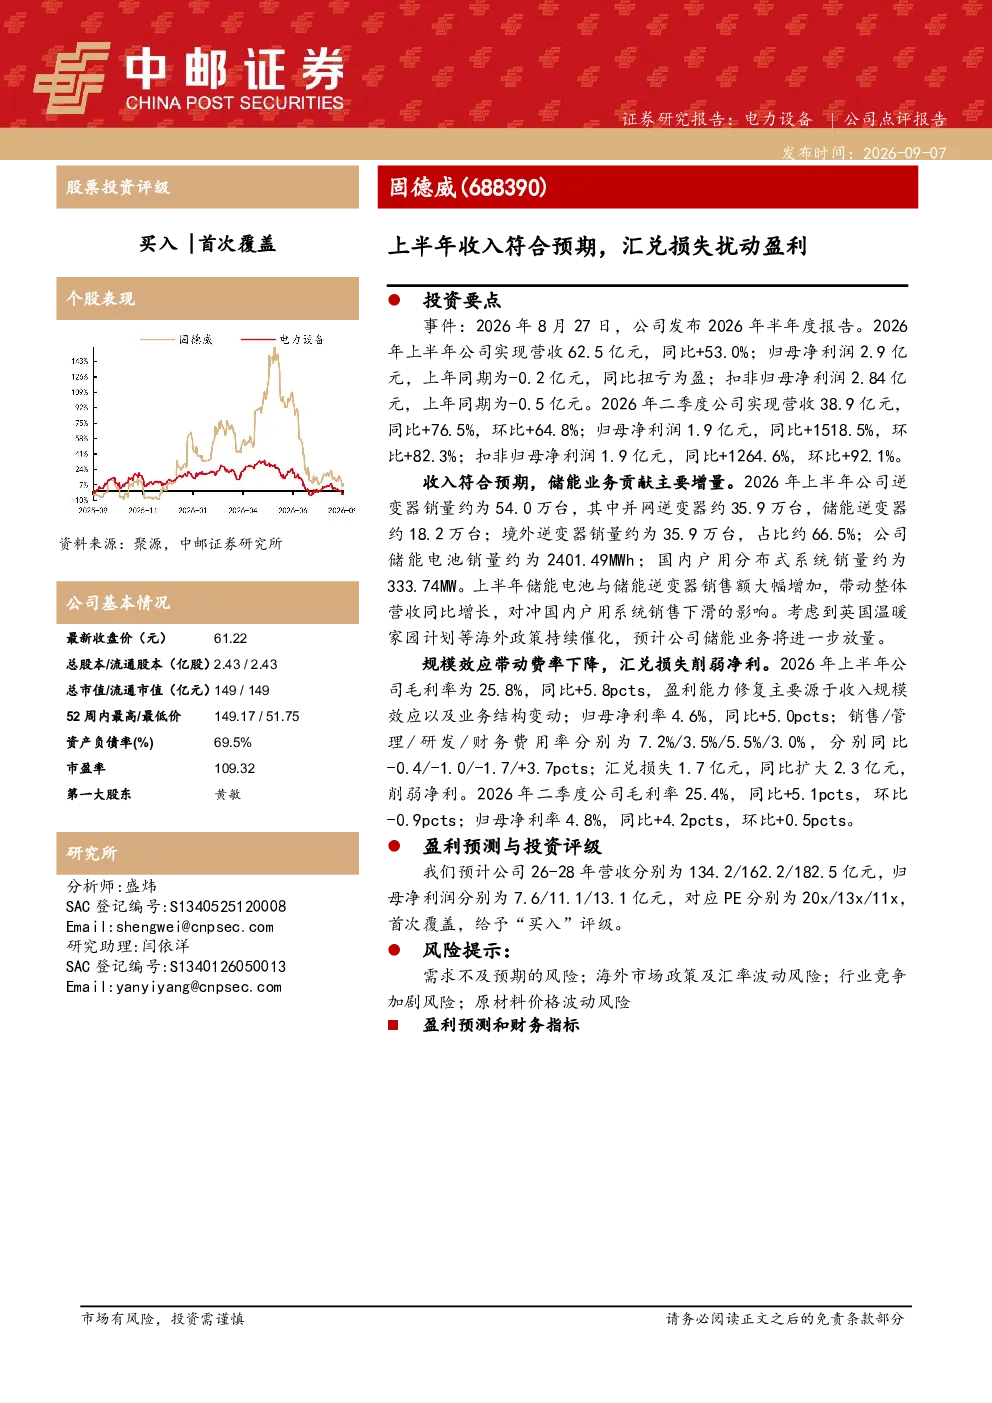
固德威2026年半年度报告显示,公司上半年收入62.5亿元,同比增长53.0%,归母净利润2.9亿元,同比扭亏为盈。主要增长动力来自储能业务,逆变器销量约54.0万台,其中储能逆变器约18.2万台,储能电池销量约2401.49MWh。毛利率提升至25.8%,盈利能力修复主要源于收入规模效应及业务结构变动。但汇兑损失1.7亿元,同比扩大2.3亿元,对净利润造成一定影响。二季度营收和净利润均实现高速增长。
储能行业发展趋势如何?
固德威报告显示,储能业务贡献了公司主要增量,逆变器销量中储能逆变器占比显著。这反映了储能行业正快速发展,成为电力系统的重要组成部分。随着可再生能源装机量提升和电网对灵活性需求增加,储能市场潜力巨大。未来几年,储能技术成本下降、政策支持加强以及应用场景拓展将推动行业持续增长。固德威作为储能逆变器龙头企业,有望受益于这一趋势。
报告重点分析了哪些方面?
报告重点分析了固德威的业绩表现和业务结构。一方面,公司上半年收入和利润均实现高速增长,储能业务成为主要增长引擎,毛利率提升显示盈利能力修复。另一方面,报告也指出汇兑损失对公司净利润的负面影响,需要关注汇率波动风险。此外,报告还分析了公司资产负债率较高的问题,以及原材料价格波动对成本的影响。
当前市场对固德威的评价如何?
根据报告,固德威最新收盘价61.22元,总市值149亿元,市盈率109.32。公司资产负债率69.5%,属于行业较高水平。尽管业绩增长强劲,但估值和负债水平仍需关注。市场对固德威的认可主要基于其在储能领域的领先地位和业务增长潜力。然而,行业竞争加剧和原材料价格波动也是市场关注的焦点。
研报提示了哪些风险?
报告提示的主要风险包括:需求不及预期可能导致业务增长放缓;海外市场政策及汇率波动可能影响公司外销业务;行业竞争加剧可能压缩利润空间;原材料价格波动可能推高生产成本。这些风险需要公司管理层密切关注并制定应对策略,以保障业绩稳定增长。