猜你想问
这份研报的核心内容是什么?
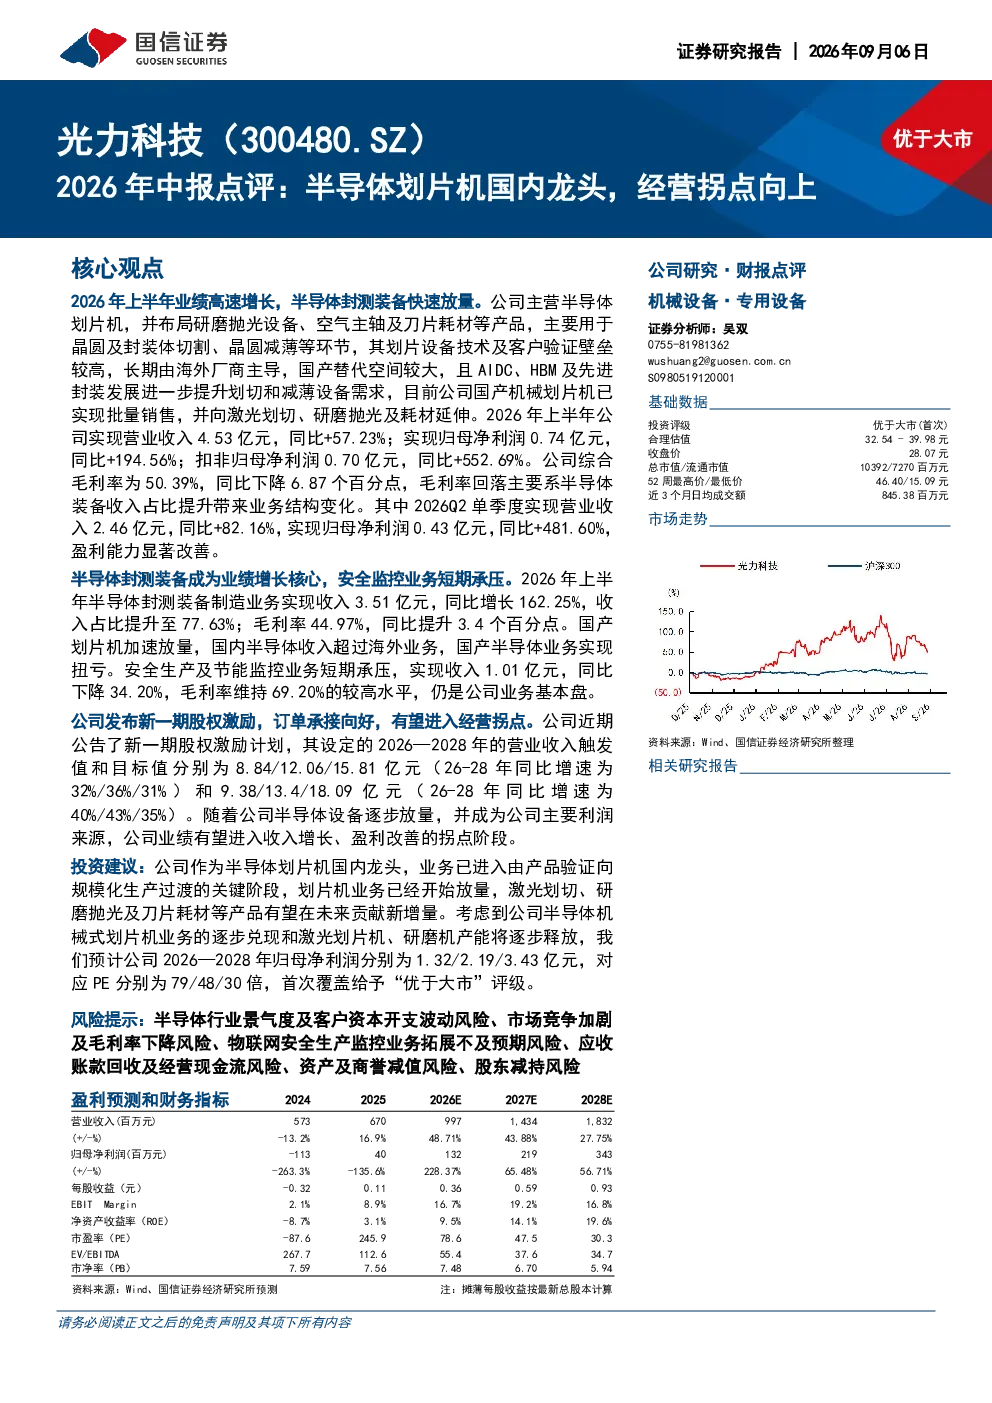
该研报主要分析了光力科技2026年上半年的经营表现,指出公司作为半导体划片机国内龙头,在国产替代背景下加速放量。报告重点介绍了公司主营半导体划片机业务的技术壁垒、客户验证情况,以及AIDC、HBM和先进封装发展对行业需求的推动作用。同时,报告还披露了公司2026年上半年的业绩数据,显示营业收入和净利润均实现显著增长,但毛利率有所下降,主要原因是半导体装备收入占比提升带来的业务结构变化。此外,报告还分析了公司业务结构、未来展望、财务情况、半导体行业发展趋势、公司半导体业务进展以及煤矿检测业务表现等内容。
半导体划片机赛道的发展趋势如何?
半导体划片机赛道正处于快速发展阶段,主要受AI需求、先进封装升级等因素推动。全球半导体销售额预计2026年将接近万亿美元,硅晶圆出货量持续增长,带动划切、研磨和抛光设备市场需求提升。国产替代趋势明显,由于划片设备技术及客户验证壁垒较高,长期由海外厂商主导,但国内厂商如光力科技已实现批量销售,并向激光划切、研磨抛光及耗材延伸。随着国内半导体业务的加速放量,国产厂商有望进一步扩大市场份额。
报告重点分析了光力科技的哪些方面?
报告重点分析了光力科技的业务结构、业绩表现和未来展望。在业务结构方面,报告指出半导体封测装备制造业务收入占比提升至77.63%,毛利率同比提升,国产划片机加速放量,国内半导体收入首次超过海外业务。在业绩表现方面,报告披露了公司2026年上半年的营业收入和净利润均实现显著增长,但毛利率有所下降。在未来展望方面,报告认为随着公司半导体设备逐步放量,业绩有望进入收入增长、盈利改善的拐点阶段。
当前半导体设备市场的现状如何?
当前半导体设备市场正处于新一轮增长周期,主要受AI需求、先进封装升级等因素推动。全球半导体销售额预计2026年将接近万亿美元,硅晶圆出货量持续增长,带动划切、研磨和抛光设备市场需求提升。国产替代趋势明显,国内厂商如光力科技已实现批量销售,并向激光划切、研磨抛光及耗材延伸。然而,国产厂商仍面临技术壁垒和客户验证等挑战,需要持续提升产品性能和可靠性。
研报提示了哪些风险?
研报提示了光力科技在煤矿检测业务方面面临的风险。2026年上半年,受行业周期、下游采购节奏和政策调整影响,该业务收入同比下降34.20%。此外,公司利润受业务投入和资产减值影响波动较大,虽然2026年上半年净利润实现显著增长,但历史数据显示利润波动较大,需要关注其盈利能力的持续性。同时,半导体设备市场竞争激烈,技术更新快,公司需要持续加大研发投入以保持竞争优势。