猜你想问
美国非农就业数据超预期,对经济有何影响?
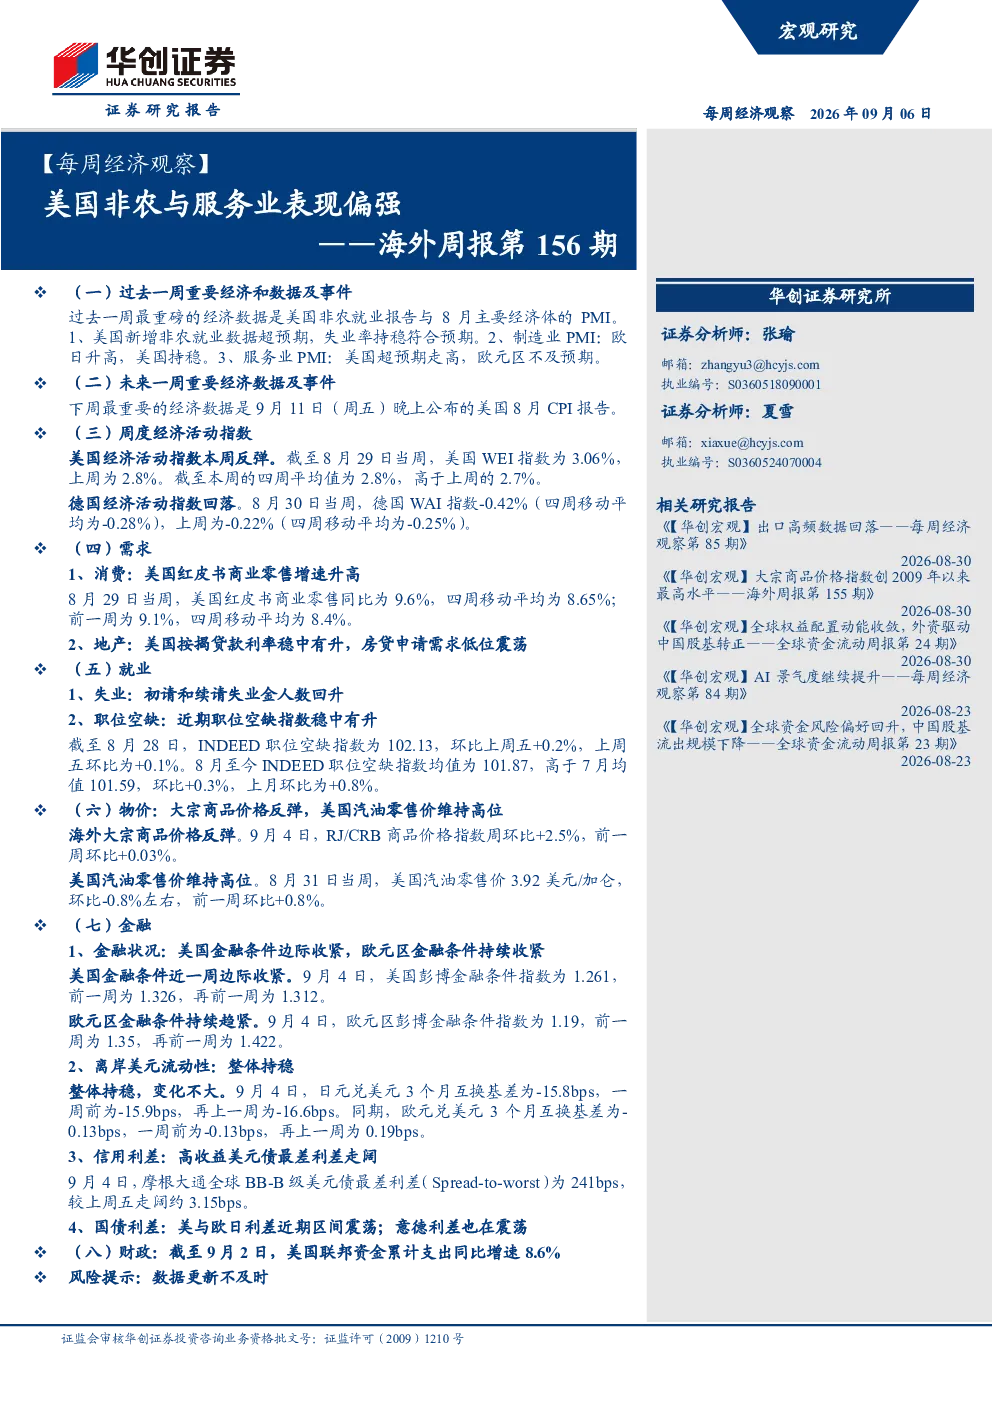
美国非农就业数据超预期表明劳动力市场保持强劲,有助于支撑经济增长。失业率持稳显示就业市场稳定,而服务业PMI超预期走高则反映出服务业扩张加速。这些积极信号可能增强市场对经济持续复苏的信心。制造业PMI持稳则意味着工业生产保持稳定,但需关注未来制造业能否进一步加速扩张。总体来看,美国经济展现出较强的内生动力,但仍需关注通胀和金融条件变化对经济的潜在影响。
欧元区制造业和服务业PMI不及预期,反映哪些问题?
欧元区制造业和服务业PMI均不及预期,可能反映出欧元区经济面临一定压力。制造业PMI走弱可能暗示企业投资意愿下降或面临需求疲软,而服务业PMI低于预期则可能表明消费需求增长放缓。德国经济活动指数回落进一步加剧了市场对欧元区经济增长的担忧。这些数据可能表明欧元区经济复苏步伐放缓,需要关注未来是否有更多刺激政策出台以支持经济增长。
美国经济活动指数反弹,哪些因素推动了这一趋势?
美国经济活动指数反弹可能受到多个因素推动。服务业PMI超预期走高表明服务业扩张加速,为经济增长提供了动力。红皮书商业零售增速升高也反映出消费需求有所改善。此外,职位空缺指数稳中有升表明劳动力市场依然保持韧性。这些因素共同作用,推动了美国经济活动指数的反弹。然而,需注意海外大宗商品价格反弹和美国汽油零售价维持高位可能带来的通胀压力。
美国金融条件边际收紧,对市场有何影响?
美国金融条件边际收紧可能对市场产生多方面影响。首先,按揭贷款利率稳中有升可能抑制房地产市场的活跃度,影响相关产业链的表现。其次,金融条件收紧可能增加企业和个人的融资成本,对投资和消费产生抑制作用。此外,离岸美元流动性整体持稳但高收益美元债最差利差走阔,可能表明全球资金流向发生变化,需关注对国际资本流动的影响。这些因素可能共同影响市场情绪和资产价格表现。
报告提示哪些潜在风险需要关注?
报告提示的潜在风险包括欧元区经济复苏步伐放缓可能带来的不确定性,以及美国金融条件收紧可能对经济增长产生的抑制作用。此外,海外大宗商品价格反弹和美国汽油零售价维持高位可能加剧通胀压力,需要关注其对经济政策的潜在影响。高收益美元债最差利差走阔可能表明全球资金流向发生变化,需关注对国际资本流动的影响。此外,初请和续请失业金人数回升可能暗示劳动力市场面临一定压力,需要关注其对经济增长的潜在影响。