猜你想问
诺基亚公司的主要业务构成和盈利能力如何?
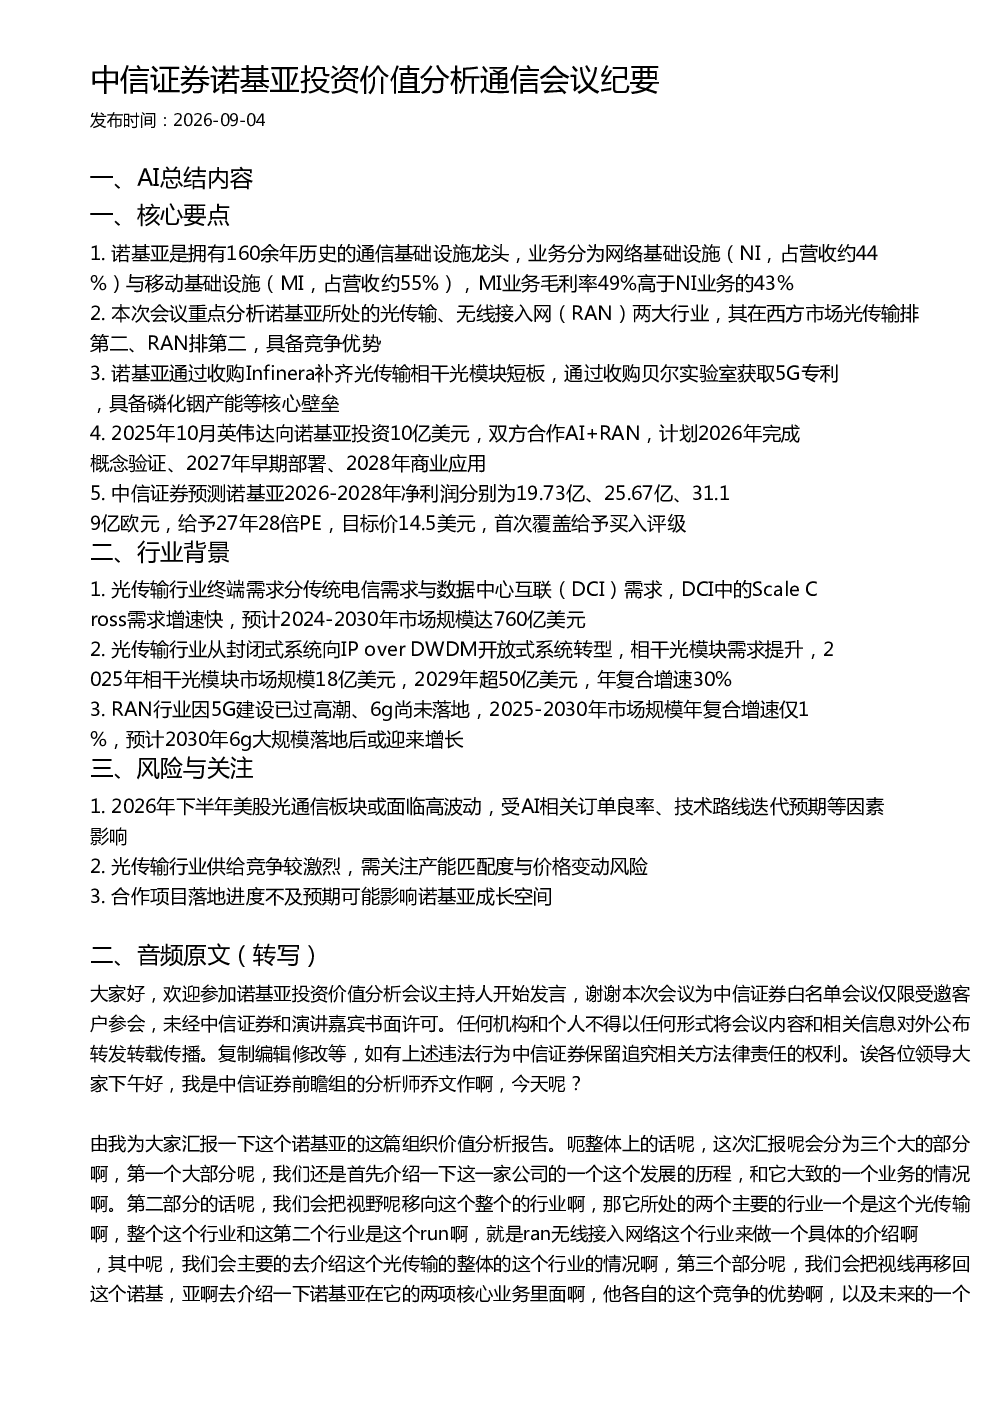
诺基亚公司的主要业务分为网络基础设施(NI)和移动基础设施(MI),其中NI业务占营收约44%,MI业务占营收约55%。MI业务的毛利率(49%)高于NI业务的毛利率(43%)。NI业务通过收购Infinera补齐了光传输相干光模块短板,并拥有磷化铟产能和后端封装工厂,具备产能优势。MI业务通过与英伟达合作AI+RAN,并拥有大量5G专利,能够产生专利收入,聚焦差异化和盈利能力改善。
光传输行业的发展趋势和市场规模前景怎样?
光传输行业终端需求分为传统电信需求和数据中心互联(DCI)需求,其中DCI中的Scale Cross需求增速快,预计2024-2030年市场规模达760亿美元。光传输行业正从封闭式系统向IP over DWDM开放式系统转型,相干光模块需求提升,2025年市场规模18亿美元,2029年将超过50亿美元,年复合增速30%。
诺基亚在光传输和无线接入网(RAN)领域的竞争优势体现在哪些方面?
诺基亚在西方市场光传输和无线接入网(RAN)两大行业均处于第二,具备竞争优势。在光传输领域,通过收购Infinera补齐了相干光模块短板,并拥有磷化铟产能和后端封装工厂,具备产能优势。在无线接入网领域,通过收购贝尔实验室获取5G专利,并拥有核心壁垒。
当前通信行业市场现状如何?
光传输行业正从封闭式系统向IP over DWDM开放式系统转型,相干光模块需求提升,2025年市场规模18亿美元,2029年将超过50亿美元,年复合增速30%。RAN行业因5G建设已过高潮、6G尚未落地,2025-2030年市场规模年复合增速仅1%,预计2030年6G大规模落地后或迎来增长。
中信证券对诺基亚的投资建议和风险提示有哪些?
中信证券预测诺基亚2026-2028年净利润分别为19.73亿、25.67亿、31.19亿欧元,给予27年28倍PE,目标价14.5美元,首次覆盖给予买入评级。诺基亚的核心风险可能包括市场竞争加剧、技术迭代风险以及全球宏观经济波动等。
你可能感兴趣
中信证券量化投资在价值股赛道的应用会议纪要
未知机构2026-09-10
中信证券电池与能源管理华盛锂电投资价值分析报告电解液添加剂迎来上行周期龙
未知机构2026-02-03
中信证券 信德新材投资价值分析报告解读电话会电池和能源管理
未知机构2026-07-23
中信证券:固德电材投资价值分析解读电话会纪要
未知机构2026-08-18
国联民生通信硅光和CPO产业趋势分析及当前的投资建议会议纪要
未知机构2026-02-10
中信建投光伏板块及光伏转债投资价值分析会议纪要
未知机构2026-08-17
长江证券长江电力投资价值分析会议纪要
未知机构2026-07-26
中信证券科技早七点411期:诺基亚研究与9月科技策略
未知机构2026-09-04
机械军工与制造卖方会议纪要:军贸与航天南湖投资价值分析
未知机构2026-07-28
2026年7月券商板块投资价值分析会议纪要
未知机构2026-07-23