猜你想问
“固收+”基金规模占比如何变化?
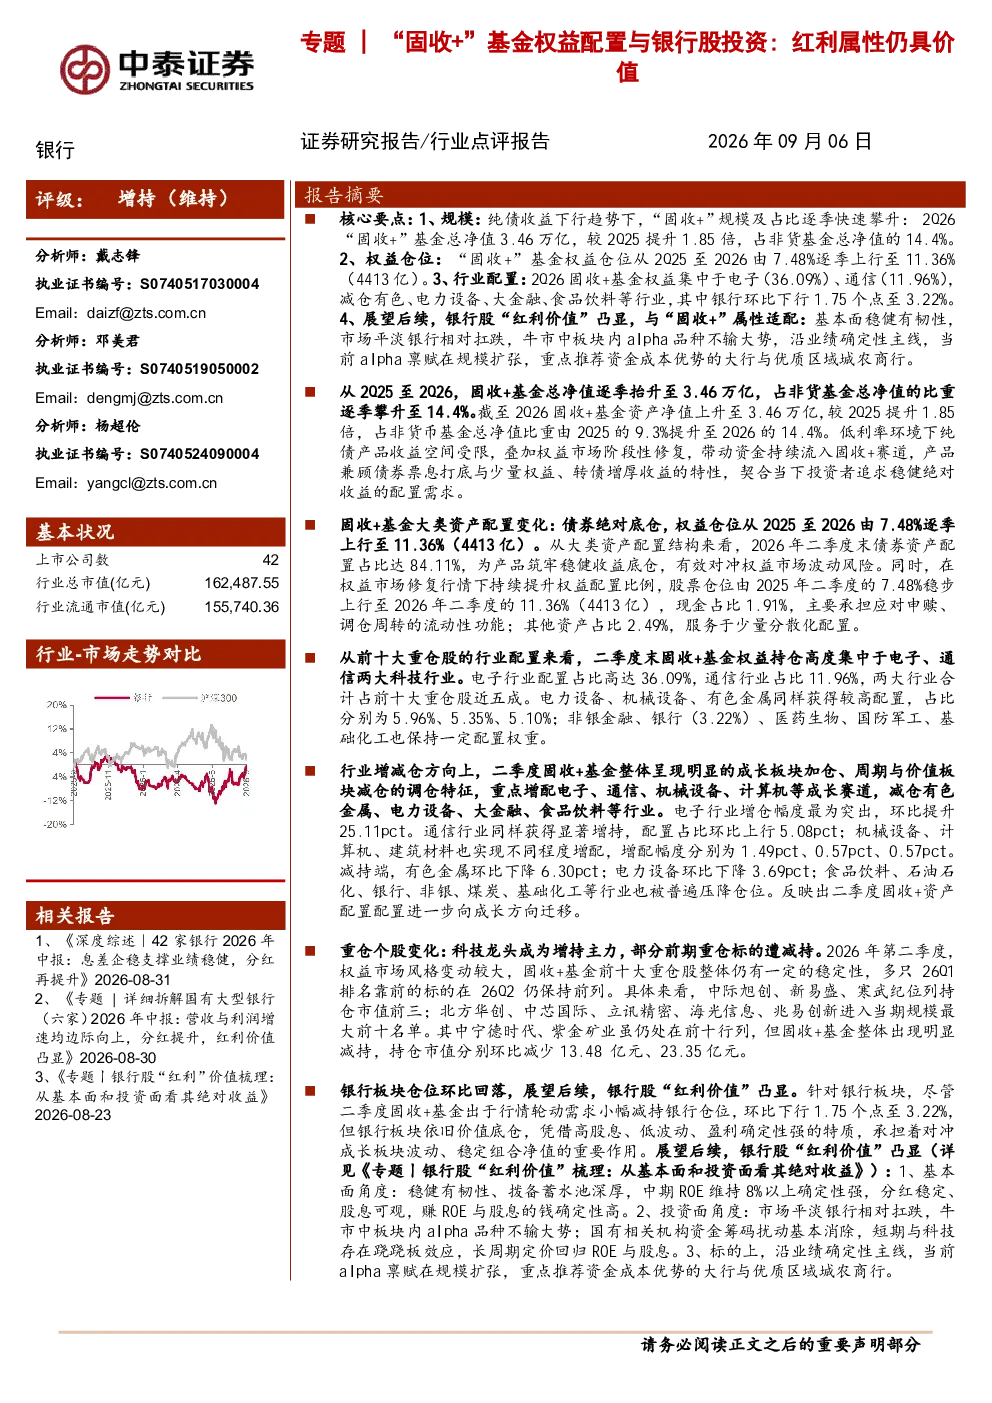
纯债收益下行趋势下,“固收+”规模及占比逐季快速攀升。2Q26“固收+”基金总净值达3.46万亿,较2Q25提升1.85倍,占非货基金总净值的14.4%。权益仓位从2Q25的7.48%逐季上行至2Q26的11.36%(4413亿),显示出市场对权益配置的逐步接受和需求增长。
固收+基金主要配置哪些行业?
2Q26固收+基金权益配置集中于电子(36.09%)、通信(11.96%),减仓有色、电力设备、大金融、食品饮料等行业。银行板块仓位环比下行1.75个点至3.22%,但仍是配置重点,因其高股息、低波动、盈利确定性强的特质适配“固收+”组合。配置策略向科技成长板块集中,反映市场对高成长性的偏好。
银行股在固收+基金中的配置逻辑是什么?
银行股具备“红利价值”,与“固收+”属性适配。基本面稳健有韧性,市场平淡时相对扛跌,牛市中板块内alpha品种不输大势。当前alpha禀赋在规模扩张,重点推荐资金成本优势的大行与优质区域城农商行。业绩稳健,投资主线包括区域优势城农商行和高股息稳健逻辑的大型银行。
当前“固收+”市场发展现状如何?
“固收+”规模持续扩大,权益配置比例逐步提升,反映纯债收益受限和权益市场修复的背景下,投资者寻求更高收益。2Q26“固收+”基金总净值3.46万亿,占非货基金总净值的14.4%,权益仓位达11.36%,显示出市场对权益配置的逐步接受和需求增长。
投资“固收+”基金需注意哪些风险?
投资“固收+”基金需关注债市收益率波动、权益风格快速切换、监管政策变动等风险。债市收益率波动直接影响固收部分收益,权益风格切换可能影响权益配置表现,监管政策变动可能对基金运作产生不确定性。此外,数据更新不及时也可能影响投资决策的准确性。
你可能感兴趣
资产配置与比较月报(2024年3月):权益企稳后仍具配置价值,关注出海、科技、内需三主线
东海证券2024-03-07
煤炭行业2025年二季度投资展望:低估值与多频次高分红兼备,红利资产具重点配置价值
化石能源东兴证券2025-03-10
华宝标普中国A股红利机会指数基金投资价值分析:股基解密:红利策略配置价值几何?
国盛证券2021-10-25
银行股“红利价值”梳理(二):从板块到个股,红利属性的三维筛选
金融中泰证券2026-09-13
2月公募基金资产配置及投资组合报告:注重组合稳健属性,权益偏向成长风格
国金证券2020-02-10
基金每日资讯:股债双牛之下,可转债基金具配置价值
国金证券2015-01-09
分级基金周报:分级A价格趋稳,仍具配置价值
西南证券2018-05-14
固收深度报告:金融债系列报告之一:二级资本债是否仍具投资价值?
东吴证券2022-05-20
基金产品研究:稳增长三剑客配置价值分析:红利、银行和地产
西部证券2022-04-18
主题ETF与行业分类对比分析:聚焦企业属性主题ETF,挖掘制度红利投资价值
金融街证券2026-03-23