猜你想问
这份研报主要分析了什么内容?
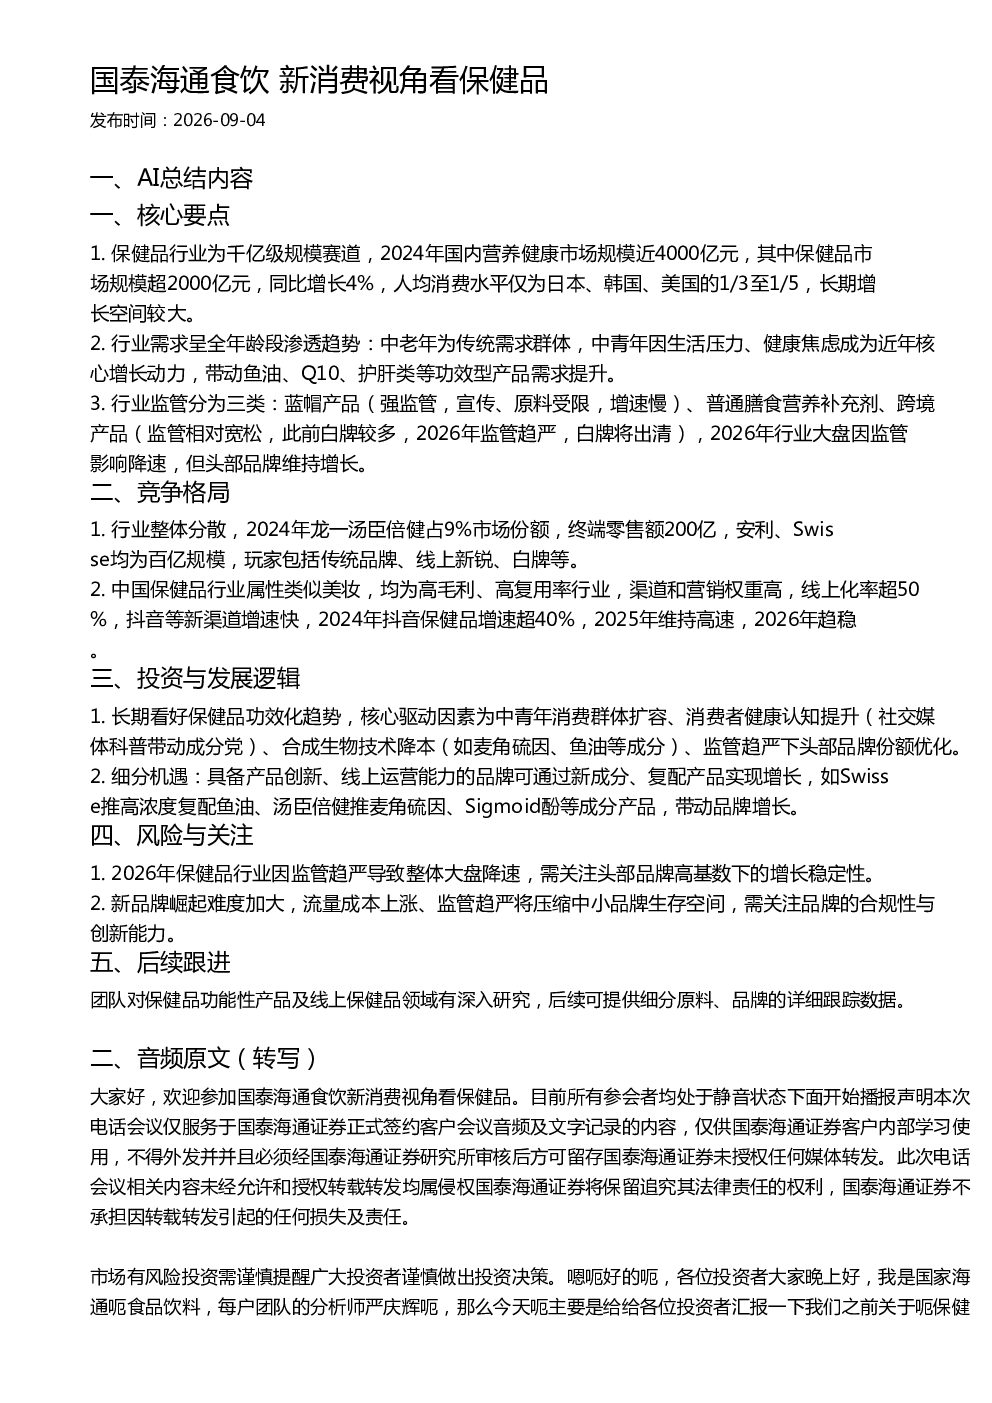
这份研报从新消费视角分析了保健品行业,核心内容涵盖市场规模与增长空间、需求趋势、监管环境、竞争格局、投资与发展逻辑以及风险与关注。报告指出中国营养健康市场规模近4000亿元,保健品市场超2000亿元,同比增长4%,人均消费水平远低于日韩美,长期增长空间较大。需求从传统中老年群体向全年龄段渗透,中青年成为核心增长动力。监管环境分为三类,2026年监管趋严将影响行业大盘增速,但头部品牌有望维持增长。市场分散,汤臣倍健市场份额9%,安利、Swisse均为百亿规模。行业属性类似美妆,高毛利、高复用率,线上化率超50%,抖音等新渠道增速快。长期看好功效化趋势,中青年消费群体扩容、健康认知提升、合成生物技术降本等是核心驱动因素。细分机遇包括产品创新、线上运营能力强的品牌,可通过新成分、复配产品实现增长。需关注2026年监管趋严导致整体大盘降速,以及新品牌崛起难度加大的风险。
保健品行业的发展趋势是什么?
保健品行业发展趋势呈现多方面特点。首先,市场规模持续增长,中国营养健康市场规模近4000亿元,保健品市场超2000亿元,同比增长4%,但人均消费水平远低于日韩美,长期增长空间较大。其次,需求趋势从传统中老年群体向全年龄段渗透,中青年因生活压力和健康焦虑成为核心增长动力,带动鱼油、Q10、护肝类产品需求提升。再次,监管环境将趋严,2026年行业大盘因监管影响降速,但头部品牌有望维持增长。竞争格局分散,汤臣倍健市场份额9%,安利、Swisse均为百亿规模,市场参与者包括传统品牌、线上新锐、白牌等。行业属性类似美妆,高毛利、高复用率,渠道和营销权重高,线上化率超50%,抖音等新渠道增速快。长期来看,功效化趋势是核心驱动因素,包括中青年消费群体扩容、消费者健康认知提升、合成生物技术降本(如麦角硫因、鱼油等)、监管趋严下头部品牌份额优化。细分机遇在于具备产品创新、线上运营能力的品牌,可通过新成分、复配产品实现增长,如Swisse推高浓度复配鱼油、汤臣倍健推麦角硫因、Sigmoid酚等成分产品。
研报重点分析了哪些方向?
研报重点分析了保健品行业的市场规模与增长空间、需求趋势、监管环境、竞争格局、投资与发展逻辑以及风险与关注。在市场规模方面,报告指出中国营养健康市场规模近4000亿元,保健品市场超2000亿元,同比增长4%,人均消费水平远低于日韩美,长期增长空间较大。需求趋势上,保健品需求从传统中老年群体向全年龄段渗透,中青年因生活压力和健康焦虑成为核心增长动力。监管环境分为三类,2026年监管趋严将影响行业大盘增速,但头部品牌有望维持增长。竞争格局方面,市场分散,汤臣倍健市场份额9%,安利、Swisse均为百亿规模,市场参与者包括传统品牌、线上新锐、白牌等。投资与发展逻辑上,长期看好功效化趋势,核心驱动因素包括中青年消费群体扩容、消费者健康认知提升、合成生物技术降本(如麦角硫因、鱼油等)、监管趋严下头部品牌份额优化。细分机遇在于具备产品创新、线上运营能力的品牌,可通过新成分、复配产品实现增长。风险与关注方面,需关注2026年监管趋严导致整体大盘降速,以及新品牌崛起难度加大的风险。
当前保健品市场的现状如何?
当前保健品市场呈现以下特点。市场规模持续增长,中国营养健康市场规模近4000亿元,保健品市场超2000亿元,同比增长4%,但人均消费水平远低于日韩美,长期增长空间较大。需求趋势从传统中老年群体向全年龄段渗透,中青年因生活压力和健康焦虑成为核心增长动力,带动鱼油、Q10、护肝类产品需求提升。监管环境分为三类:强监管的蓝帽产品、普通膳食营养补充剂、监管相对宽松的跨境产品,2026年监管趋严将影响行业大盘增速,但头部品牌有望维持增长。竞争格局分散,2024年汤臣倍健市场份额9%,安利、Swisse均为百亿规模,市场参与者包括传统品牌、线上新锐、白牌等。行业属性类似美妆,高毛利、高复用率,渠道和营销权重高,线上化率超50%,抖音等新渠道增速快(2024年抖音保健品增速超40%)。长期来看,功效化趋势是核心驱动因素,包括中青年消费群体扩容、消费者健康认知提升、合成生物技术降本(如麦角硫因、鱼油等)、监管趋严下头部品牌份额优化。细分机遇在于具备产品创新、线上运营能力的品牌,可通过新成分、复配产品实现增长。
研报提示了哪些风险?
研报提示了以下风险。首先,2026年行业因监管趋严导致整体大盘降速,需关注头部品牌高基数下的增长稳定性。其次,新品牌崛起难度加大,流量成本上涨、监管趋严将压缩中小品牌生存空间,需关注品牌的合规性与创新能力。此外,行业竞争激烈,市场分散,汤臣倍健市场份额9%,安利、Swisse均为百亿规模,新进入者面临较大挑战。线上渠道依赖度高,抖音等新渠道增速虽快,但流量成本持续上涨,可能影响中小品牌盈利能力。长期来看,功效化趋势虽是核心驱动因素,但新成分、复配产品的研发投入高,创新失败风险需关注。最后,消费者健康认知提升的同时,对产品效果和安全性要求更高,头部品牌需持续投入研发和品控,以维持竞争优势。