猜你想问
这份研报的核心内容是什么?
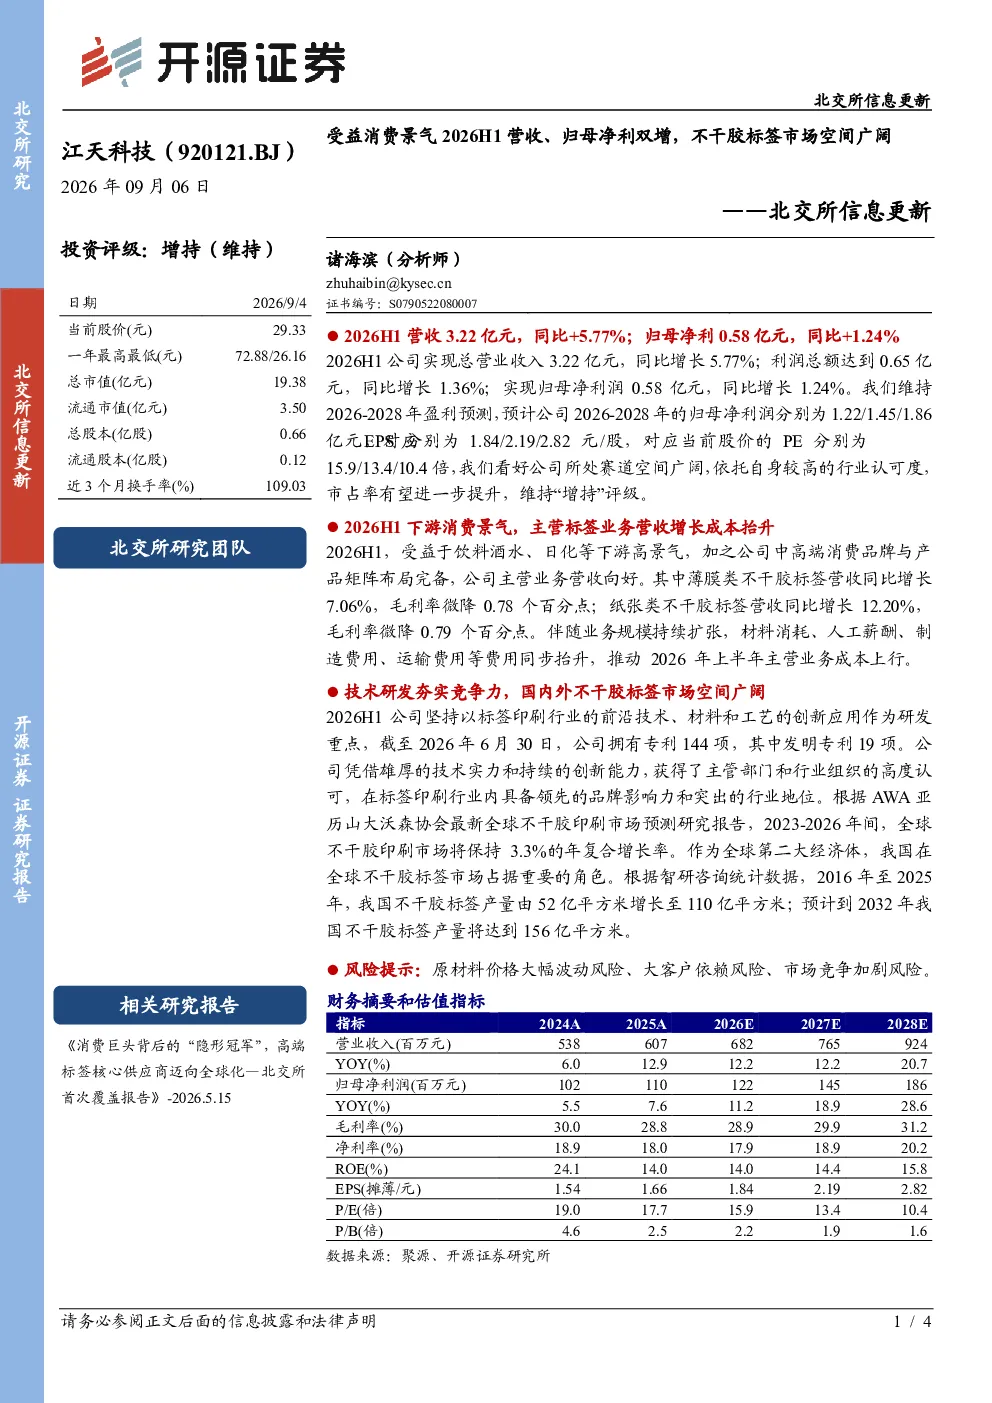
2026年上半年公司营收3.22亿元,同比增长5.77%,归母净利0.58亿元,同比增长1.24%。薄膜类不干胶标签和纸张类不干胶标签营收分别同比增长7.06%和12.20%,但毛利率微降。公司研发投入显著,拥有专利144项,技术实力获行业认可。
不干胶标签行业的发展趋势如何?
全球不干胶印刷市场2023-2026年复合增速3.3%,中国占重要地位,2025年产量达110亿平方米,预计2032年达156亿平方米。公司在中高端标签领域布局完备,市占率有望提升。
研报重点分析了哪些方向?
研报重点分析了公司2026年上半年营收、归母净利增长情况,不同类型不干胶标签的营收和毛利率变化,以及公司研发投入和专利情况。同时,也分析了全球和中国不干胶印刷市场的发展趋势,以及公司在行业中的布局和竞争力。
当前不干胶标签市场的现状如何?
全球不干胶印刷市场正在稳步增长,中国市场占据重要地位,产量持续提升。公司专注于中高端标签领域,技术实力较强,市场前景良好。但市场竞争也在加剧,公司需要持续提升竞争力。
研报提到了哪些风险提示?
研报提示的主要风险包括原材料价格波动、大客户依赖以及市场竞争加剧。原材料价格波动可能影响公司成本控制,大客户依赖可能导致业务稳定性受影响,市场竞争加剧可能压缩公司利润空间。
你可能感兴趣
北交所信息更新:软件业务营收高增,自研AI垂直大模型落地提速,2026H1营收、扣非归母净利双增
开源证券2026-09-04
北交所信息更新:下游多场景需求共振叠加政策赋能,2026H1公司营收、归母净利双增
开源证券2026-09-07
北交所信息更新:Matter协议新品落地+海外拓市构筑成长动能,2026H1营收同比+4.16%、归母净利承压
电子设备开源证券2026-08-28
普昂医疗北交所信息更新:糖尿病护理类、微创介入类营收高增,2026H1归母净利润+20%
开源证券2026-09-03
北交所信息更新:2026H1营收+0.35%归母-5.7%,高压油箱二期投产+热管理传感器出海蓄势
开源证券2026-08-30
北交所信息更新:2026H1归母净利润+36%、原丝营收+16.84%,年产15万吨项目陆续投产
开源证券2026-08-12
北交所信息更新:康农玉8009等核心品种放量,研发实力加码+全球化布局蓄力,2026H1归母净利同比+72.91%
农林牧渔开源证券2026-08-28
北交所信息更新:2026H1归母净利+69.16%,钢衬聚氨酯耐磨管放量带动境内收入+40.04%
开源证券2026-08-26
北交所信息更新:海工油气行业景气向上,海工软管高增叠加海外项目实现突破,2026H1营收同比+11.2%
开源证券2026-08-21