猜你想问
世昌股份2026年H1营收增长情况如何?
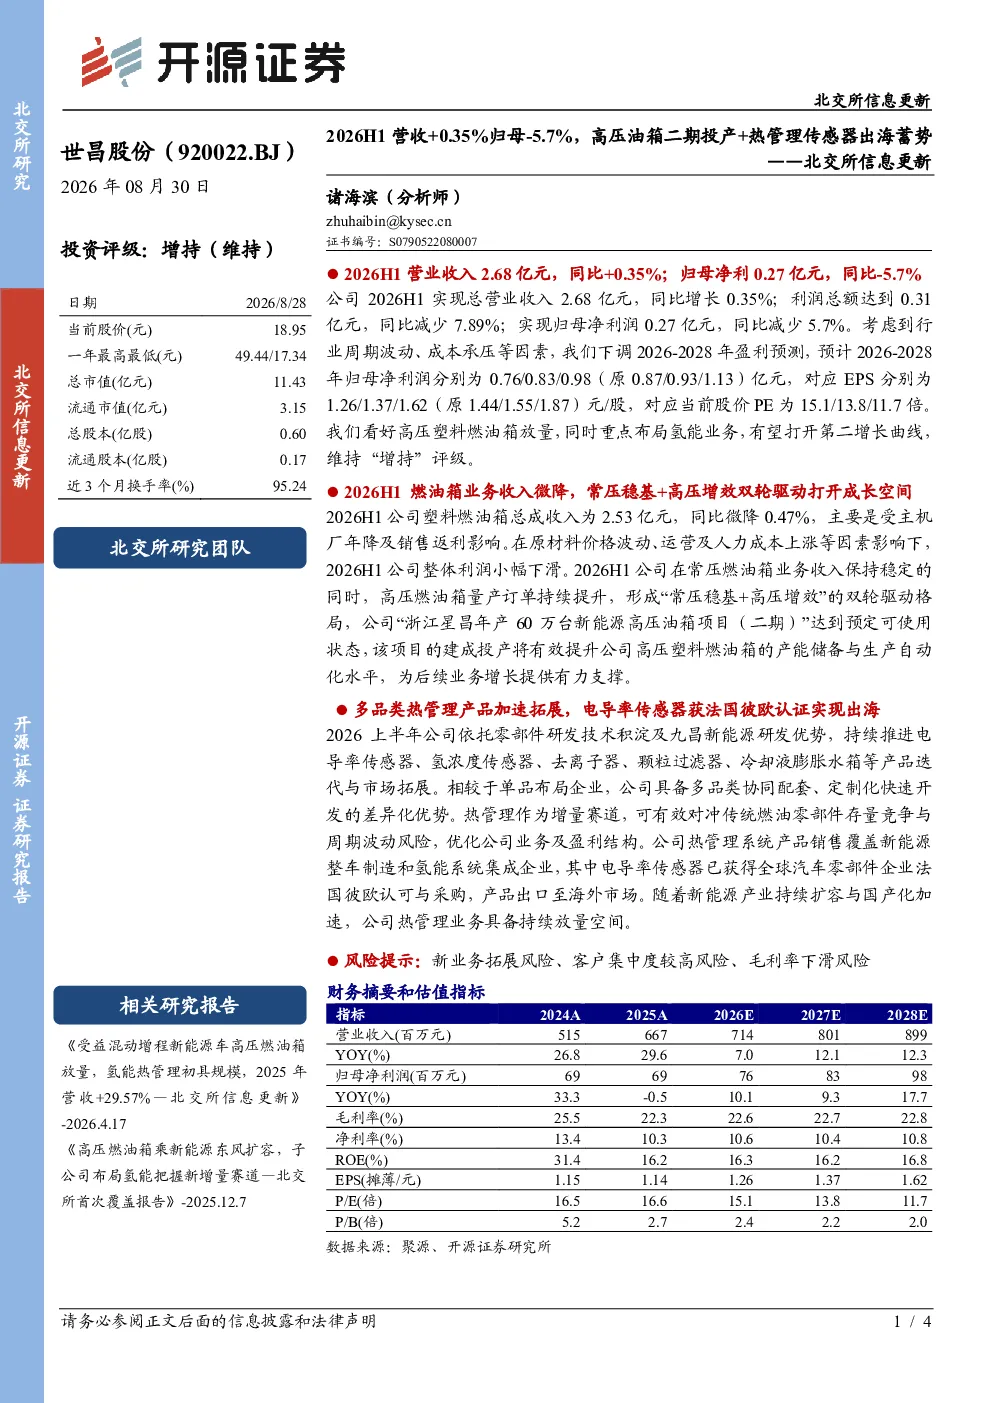
世昌股份2026年上半年营业收入2.68亿元,同比增长0.35%,归母净利润0.27亿元,同比减少5.7%。受行业周期波动和成本压力影响,公司下调2026-2028年盈利预测,预计归母净利润分别为0.76/0.83/0.98亿元,EPS为1.26/1.37/1.62元/股,对应股价PE为15.1/13.8/11.7倍。营收增长主要得益于高压燃油箱业务订单提升,但净利润下滑反映成本压力和行业周期影响。
高压油箱二期投产对世昌股份有何意义?
公司“浙江星昌年产60万台新能源高压油箱项目(二期)”已投产,将显著提升高压塑料燃油箱产能与自动化水平。该投产项目强化了公司“常压稳基+高压增效”双轮驱动战略,高压燃油箱业务订单持续提升,成为业绩增长新引擎。同时,项目提升生产效率,降低单位成本,有助于改善盈利能力,巩固公司在新能源燃油箱领域的竞争优势。
世昌股份热管理业务发展前景如何?
公司热管理业务持续推进电导率传感器、氢浓度传感器等多品类产品迭代与市场拓展,具备多品类协同配套和定制化快速开发优势。电导率传感器获法国彼欧认证并出口海外市场,展现国际化拓展能力。热管理业务作为公司新增长点,可有效对冲传统燃油箱业务风险,未来在新能源汽车领域放量空间广阔,有望成为公司第二增长曲线。
当前燃油箱行业发展趋势如何?
燃油箱行业正经历结构性变革,传统燃油箱受主机厂年降及环保政策影响,需求增速放缓。高压燃油箱作为新能源汽车核心部件,需求持续增长,成为行业重点发展方向。世昌股份通过高压燃油箱业务实现突破,同时布局热管理传感器等新兴领域,顺应行业电动化、智能化趋势,多品类协同发展增强抗风险能力。
世昌股份面临哪些主要风险?
公司面临新业务拓展风险,热管理业务尚处成长期,市场接受度和盈利能力有待验证;客户集中度较高风险,部分大客户订单占比大,需拓展更多客户以分散经营风险;毛利率下滑风险,原材料价格波动及规模效应不足可能导致毛利率下降。需关注行业周期波动和成本控制能力,谨慎推进新业务拓展。