猜你想问
这份研报主要分析了哪些内容?
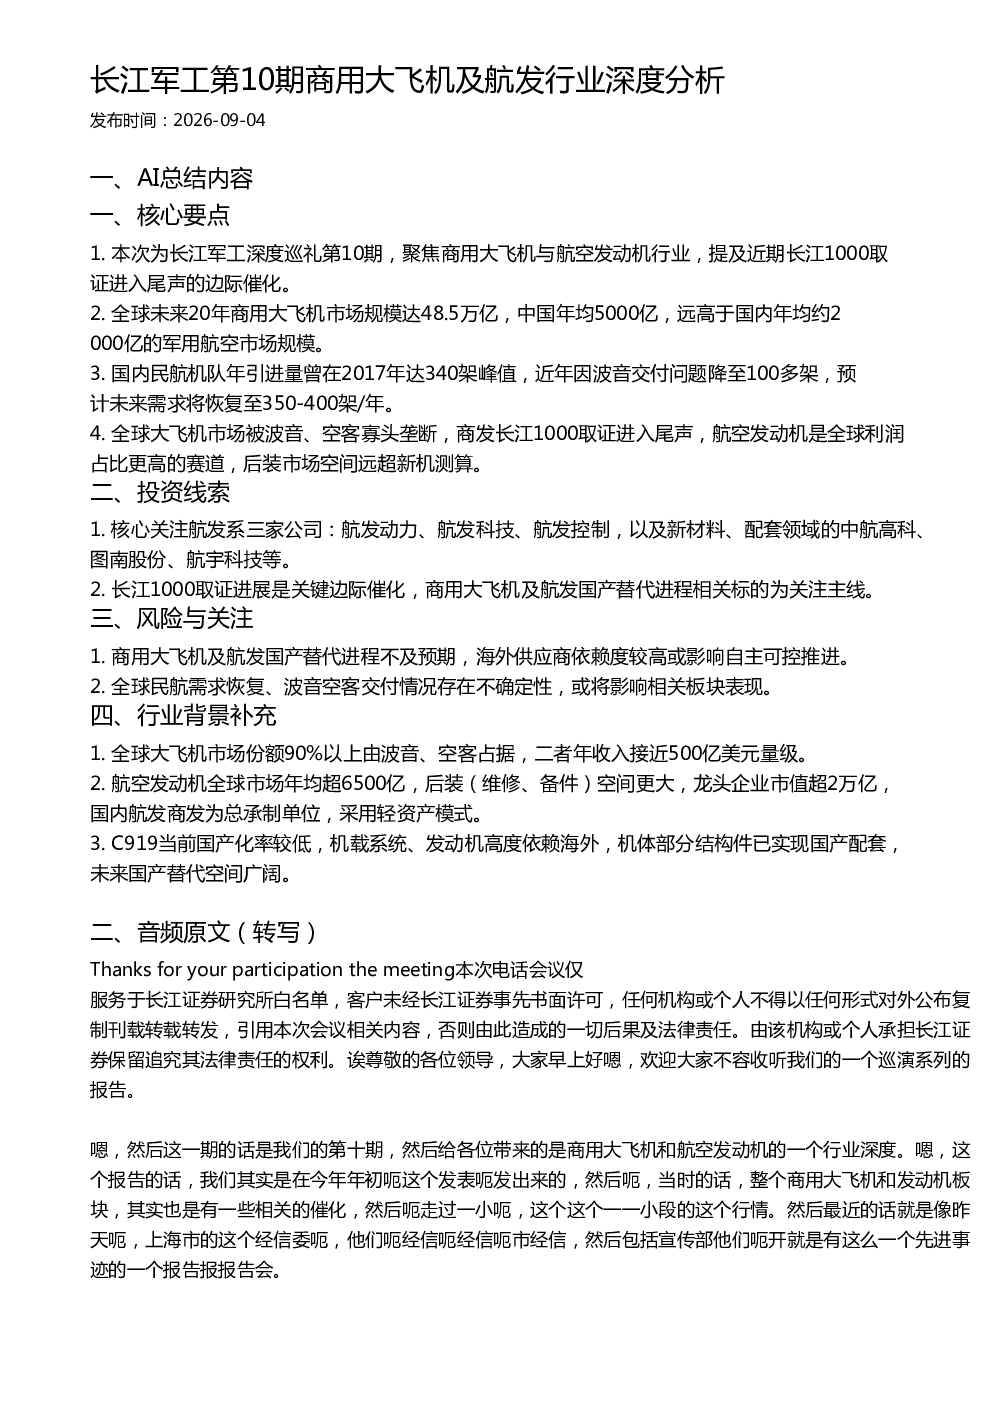
这份研报聚焦商用大飞机与航空发动机行业,分析了全球及中国市场规模、国内需求、行业格局、投资线索、风险与关注点。报告指出全球未来20年商用大飞机市场规模达48.5万亿,中国年均需求5000亿。国内民航机队年引进量预计恢复至350-400架/年。全球大飞机市场被波音、空客垄断,商发长江1000取证进入尾声。航空发动机是全球利润占比更高的赛道,后装市场空间远超新机测算。核心关注航发系三家公司及新材料配套领域,长江1000取证是关键边际催化。
商用大飞机及航发行业的发展趋势如何?
商用大飞机及航发行业发展趋势向好。全球未来20年商用大飞机市场规模达48.5万亿,中国年均需求5000亿。国内民航机队年引进量预计恢复至350-400架/年。航空发动机市场年均超6500亿,后装市场空间更大。目前全球大飞机市场份额90%以上由波音、空客占据,但中国正加速国产替代进程,C919国产化率逐步提升,未来空间广阔。长江1000取证进入尾声,标志着国内商发技术取得重要突破。
研报重点分析了哪些方向?
研报重点分析了商用大飞机与航空发动机行业的市场规模、国内需求、行业格局、投资线索及风险。具体包括全球市场规模达48.5万亿,中国年均需求5000亿;国内民航机队年引进量预计恢复至350-400架/年;全球大飞机市场被波音、空客垄断,商发长江1000取证进入尾声;核心关注航发动力、航发科技、航发控制等航发系公司及中航高科、图南股份等新材料配套领域;长江1000取证是关键边际催化,商用大飞机及航发国产替代是关注主线。
当前商用大飞机及航发市场的现状如何?
当前商用大飞机及航发市场呈现全球寡头垄断与国产加速替代并存的格局。全球大飞机市场90%以上份额由波音、空客占据,年收入近500亿美元。航空发动机市场年均超6500亿,后装市场空间更大,龙头企业市值超2万亿。中国民航机队年引进量近年降至100多架,但预计未来将恢复至350-400架/年。国内C919国产化率较低,机载系统、发动机高度依赖海外,但机体部分结构件已实现国产配套,未来国产替代空间广阔。商发长江1000取证进入尾声,标志着国内商发技术取得重要突破。
研报提示了哪些风险?
研报提示的主要风险包括国产替代进程不及预期和全球民航需求不确定性。海外供应商依赖度较高可能影响自主可控推进。波音空客交付情况存在不确定性,或将影响相关板块表现。此外,商用大飞机及航发行业技术壁垒高,研发周期长,市场竞争激烈,政策变化也可能对行业发展带来影响。需要关注行业政策调整、技术突破进展及国际市场波动等因素。