猜你想问
本周黑色金属市场主要表现是什么?
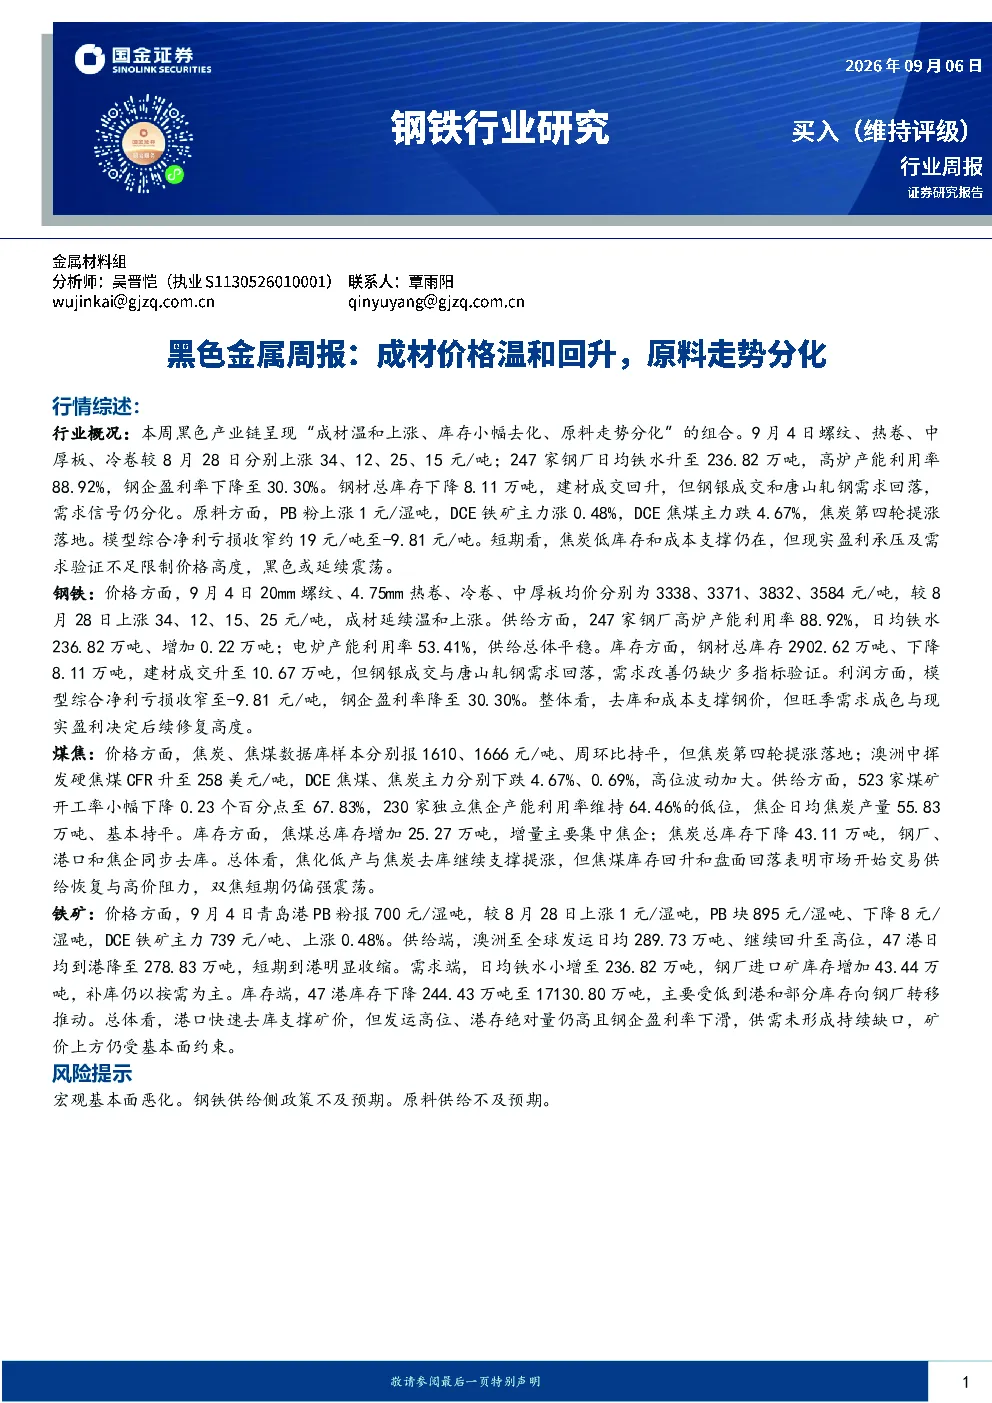
本周黑色产业链呈现“成材温和上涨、库存小幅去化、原料走势分化”的组合。9月4日螺纹、热卷、中厚板、冷卷较8月28日分别上涨34、12、25、15元/吨;钢材总库存下降8.11万吨,建材成交回升,但钢银成交和唐山轧钢需求回落,需求信号仍分化。原料方面,PB粉上涨1元/湿吨,DCE铁矿主力涨0.48%,DCE焦煤主力跌4.67%,焦炭第四轮提涨落地。模型综合净利亏损收窄约19元/吨至-9.81元/吨。短期看,焦炭低库存和成本支撑仍在,但现实盈利承压及需求验证不足限制价格高度,黑色或延续震荡。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势需关注供需关系变化及成本支撑。供给端,钢厂高炉产能利用率升至88.92%,仍处高位平台;电炉产能利用率升至53.41%,供给总体维持高位。需求端,钢材总库存下降8.11万吨至2902.62万吨,建材成交增加1.04万吨至10.67万吨,但钢银成交下降3.22万吨、唐山轧钢需求下降0.66万吨,多项需求指标尚未一致改善。利润方面,模型综合净利改善约19元/吨至-9.81元/吨,但钢企盈利率降至30.30%。我们认为,焦炭低库存和成本上移仍支撑成材,需求弱修复与现实盈利承压并存,后续仍需成交持续回升并加快去库。
报告重点分析了哪些方向?
报告重点分析了黑色产业链各环节的价格走势、供需关系及利润变化。成材方面,9月4日螺纹、热卷、冷卷、中厚板均价分别为3338、3371、3832、3584元/吨,较8月28日上涨34、12、15、25元/吨,成材延续温和回升。供给方面,247家钢厂高炉产能利用率升至88.92%,日均铁水增加0.22万吨至236.82万吨;电炉产能利用率升至53.41%,供给总体维持高位。库存及需求方面,钢材总库存下降8.11万吨至2902.62万吨,建材成交增加1.04万吨至10.67万吨,但钢银成交下降3.22万吨、唐山轧钢需求下降0.66万吨,多项需求指标尚未一致改善。利润方面,模型综合净利改善约19元/吨至-9.81元/吨,长、短流程净利分别改善约16、35元/吨,但钢企盈利率下降2.17个百分点至30.30%。煤焦方面,9月4日焦炭、焦煤数据库样本分别报1610、1666元/吨,澳洲中挥发硬焦煤CFR升至258美元/吨,DCE焦煤、焦炭主力分别下跌4.67%、0.69%,盘面高位回落。供给端,523家煤矿开工率下降0.23个百分点至67.83%,仍处平稳区间;230家独立焦企产能利用率维持64.46%的低位,日均焦炭产量55.83万吨、基本持平。库存方面,焦煤总库存增加25.27万吨至2027.33万吨,其中焦企库存增加28.29万吨,库存向焦化环节集中;焦炭总库存下降43.11万吨至882.72万吨,钢厂、港口、焦企库存分别下降28.89、7.98、6.24万吨。铁矿方面,9月4日青岛港PB粉报700元/湿吨,较8月28日上涨1元/湿吨;PB块895元/湿吨、下降8元/湿吨,DCE铁矿主力739元/吨、上涨0.48%。供给端,澳洲至全球发运日均289.73万吨、继续回升至高位,47港日均到港降至278.83万吨,短期到港明显收缩。需求端,日均铁水小增0.22万吨至236.82万吨,仍处高位平台;钢厂进口矿库存增加43.44万吨至8903.48万吨,补库力度温和。库存端,47港库存下降244.43万吨至17130.80万吨,去库主要由低到港及库存向钢厂转移推动,尚不能等同于需求转强。
当前市场对黑色金属行业的判断是什么?
当前市场对黑色金属行业的判断显示供需两端存在分化。供给端,钢厂高炉产能利用率升至88.92%,日均铁水增加0.22万吨至236.82万吨,供给总体维持高位;焦企产能利用率维持64.46%的低位,日均焦炭产量55.83万吨、基本持平。需求端,钢材总库存下降8.11万吨至2902.62万吨,建材成交增加1.04万吨至10.67万吨,但钢银成交下降3.22万吨、唐山轧钢需求下降0.66万吨,多项需求指标尚未一致改善。利润方面,模型综合净利改善约19元/吨至-9.81元/吨,但钢企盈利率降至30.30%。原料方面,焦炭低库存和成本支撑仍在,但焦煤库存回升、盘面回调显示高价阻力与供给恢复预期升温;铁矿高发运、港存绝对量仍高且钢企盈利率下滑,供需尚未形成持续缺口。总体看,短期看,焦炭低库存和成本支撑仍在,但现实盈利承压及需求验证不足限制价格高度,黑色或延续震荡。
报告提示哪些风险?
报告提示的主要风险包括宏观基本面恶化、钢铁供给侧政策不及预期以及原料供给不及预期。宏观基本面恶化可能影响整体经济需求,进而影响黑色金属行业景气度。钢铁供给侧政策不及预期可能影响供给端调控效果,导致市场供需失衡。原料供给不及预期可能推高成本,压缩钢企利润空间。此外,报告还提到废钢到货量及库存数据未详细更新,需持续关注其变化对市场的影响。这些风险因素可能对黑色金属行业的价格走势和供需关系产生不利影响,需密切关注市场动态。