猜你想问
这份研报主要分析了什么内容?
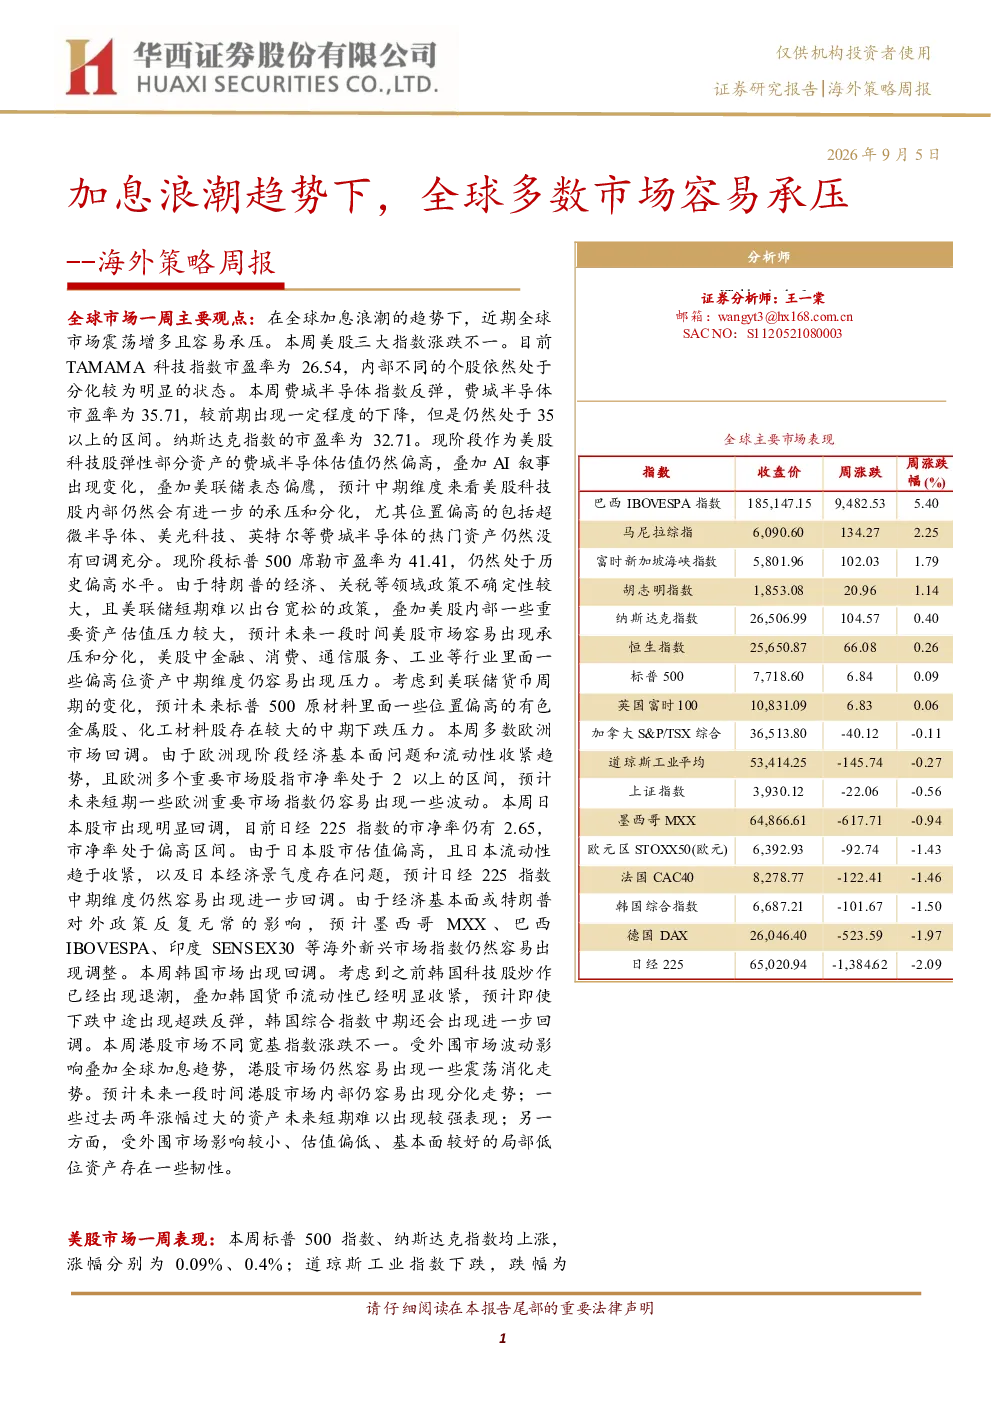
这份研报主要分析了加息浪潮趋势下全球多数市场的承压情况,涵盖了本周全球市场、美股市场、港股市场的表现,以及重要的海外经济数据。报告指出发达市场多数下跌,新兴市场涨跌不一,美股科技股估值偏高,港股受外围市场波动影响,内部分化明显。同时,报告还提供了本周重要海外经济数据,如欧元区CPI同比增速、美国失业率等,并对未来市场走势进行了展望,提示了美联储货币政策、经济增长、地缘政治等潜在风险。
当前市场有哪些赛道或行业发展趋势值得关注?
当前市场发展趋势显示,美股科技股估值偏高,金融、消费、通信等行业高位资产面临压力,而新能源、生物医药等成长赛道存在结构性机会。港股方面,金融业上涨,原材料业下跌,显示市场内部分化明显。此外,报告还关注到新兴市场表现不一,巴西IBOVESPA指数上涨,伊斯坦堡ISE100下跌,表明市场分化特征显著。投资者需关注行业估值与基本面匹配度,以及宏观经济环境变化对行业的影响。
研报重点分析了哪些市场表现?
研报重点分析了美股和港股的市场表现。美股方面,报告指出标普500指数上涨,纳斯达克指数上涨,但道琼斯工业指数下跌,细分行业多数下跌,能源行业上涨,可选消费行业下跌。中概股表现不佳,纳斯达克金龙指数下跌。港股方面,恒生指数上涨,恒生中国企业指数上涨,但恒生香港中资企业指数和恒生科技指数下跌,金融业上涨,原材料业下跌。报告强调市场内部分化明显,高位资产短期难有强表现。
当前市场现状如何判断?
当前市场现状表现为全球多数市场在加息浪潮下承压明显,市场内部分化加剧。发达市场多数下跌,新兴市场涨跌不一,美股科技股估值偏高,港股受外围市场波动影响,内部分化显著。报告指出,欧元区CPI同比增速上升,美国失业率持平,显示通胀压力和就业市场仍需关注。整体来看,市场情绪偏谨慎,投资者需警惕宏观经济环境变化和地缘政治风险。
研报提示了哪些相关风险?
研报提示了多项潜在风险,包括美联储货币政策超预期调整、全球经济增长不及预期、全球地缘政治风险加剧,以及可能发生的全球黑天鹅事件。报告指出,美股科技股估值偏高,叠加美联储偏鹰表态,预计中期承压分化,金融、消费、通信等行业高位资产面临压力。此外,欧元区通胀压力上升,日本工业生产指数增速放缓,也需关注其对全球经济的传导效应。投资者需保持警惕,分散投资,规避潜在风险。