猜你想问
康方生物最新研报核心内容是什么?
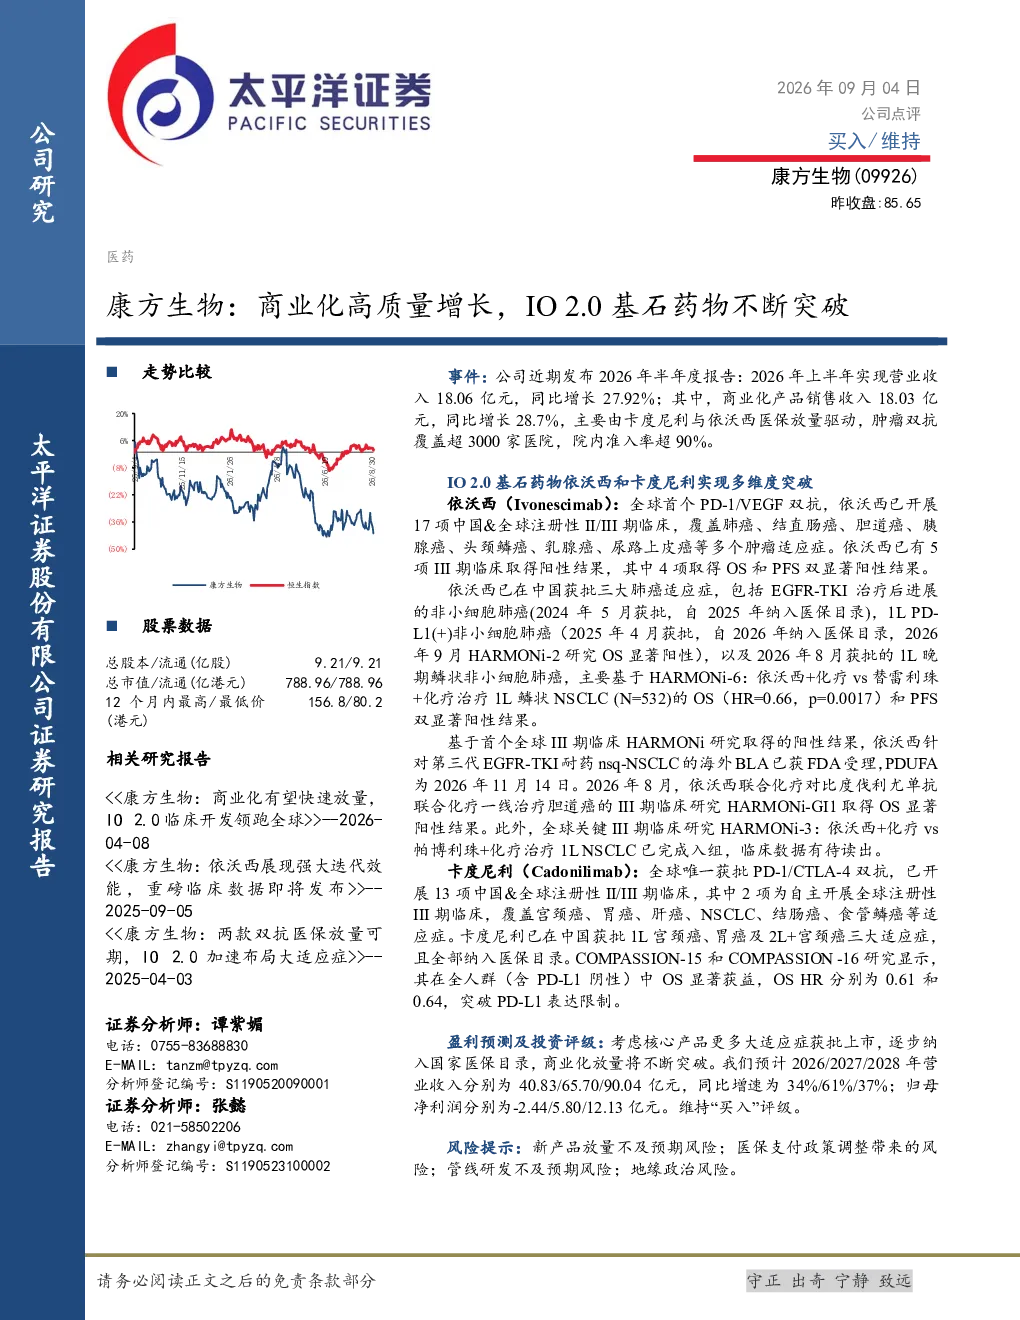
康方生物2026年半年度报告显示,公司实现营业收入18.06亿元,同比增长27.92%,其中商业化产品销售收入18.03亿元,同比增长28.7%,主要由卡度尼利与依沃西医保放量驱动。肿瘤双抗覆盖超3000家医院,院内准入率超90%。IO2.0基石药物依沃西和卡度尼利实现多维度突破,依沃西作为全球首个PD-1/VEGF双抗,已有5项III期临床取得阳性结果,在中国获批三大肺癌适应症,海外BLA已获FDA受理。卡度尼利作为全球唯一获批PD-1/CTLA-4双抗,已在中国获批1L宫颈癌、胃癌及2L+宫颈癌三大适应症,全部纳入医保目录。
肿瘤双抗赛道发展趋势如何?
肿瘤双抗赛道正经历高速发展期,以PD-1/PD-L1抑制剂为代表的肿瘤免疫治疗已成为主流,双抗药物凭借其广谱抗肿瘤活性及差异化优势,逐步在多个癌种中展现潜力。IO2.0药物如PD-1/CTLA-4双抗、PD-1/VEGF双抗等,通过联合作用机制或突破PD-L1表达限制,有望进一步扩大治疗窗口。随着技术成熟和临床数据积累,更多双抗药物有望获批上市,市场竞争将更加激烈,但同时也为患者提供了更多治疗选择。
研报对康方生物的重点分析方向有哪些?
研报重点分析了康方生物商业化增长质量及IO2.0基石药物研发进展。一方面,报告关注公司商业化产品卡度尼利与依沃西的医保放量及市场渗透情况,评估其收入驱动能力。另一方面,聚焦依沃西和卡度尼利在多个适应症的临床试验数据,特别是依沃西在肺癌、胆道癌等领域的突破性成果,以及卡度尼利在宫颈癌、胃癌等领域的疗效优势。同时,结合公司管线布局,评估其未来增长潜力。
康方生物当前市场现状如何?
康方生物当前市场现状呈现商业化加速与研发并进的态势。公司已实现营收规模突破18亿元,商业化产品逐步纳入医保,院内准入率超90%,展现出良好的市场接受度。在研发端,IO2.0药物依沃西和卡度尼利均取得多维度突破,临床数据亮眼,分别在全球及中国获批多个适应症,为其后续增长奠定基础。但需关注市场竞争加剧及产品放量节奏,同时公司管线仍需持续突破以维持长期竞争力。
研报提示哪些风险需要关注?
研报提示康方生物面临多重风险,包括新产品放量不及预期风险,主要源于市场竞争加剧及产品渗透速度可能低于预期;医保支付政策调整风险,可能导致产品价格或医保覆盖范围变化;管线研发不及预期风险,部分临床项目可能面临失败或延迟;此外,地缘政治风险也可能影响公司海外市场拓展及供应链稳定性。这些因素均可能对公司业绩及估值产生不利影响。