猜你想问
这份研报的核心观点是什么?
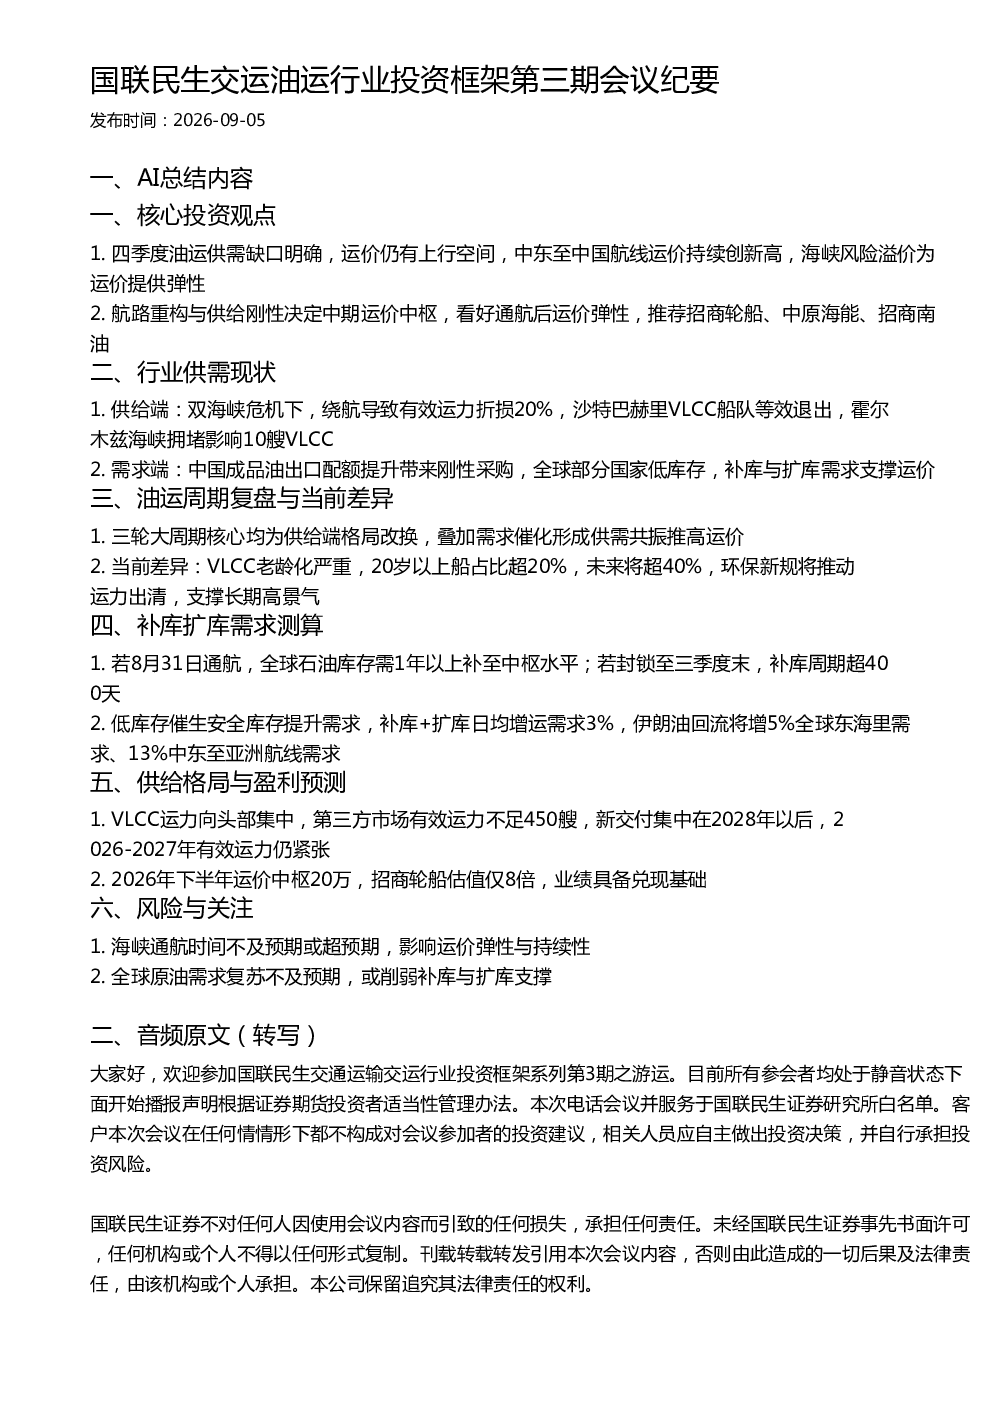
研报指出四季度油运供需缺口明确,运价仍有上行空间,中东至中国航线运价持续创新高,海峡风险溢价为运价提供弹性。航路重构与供给刚性决定中期运价中枢,看好通航后运价弹性。推荐招商轮船、中原海能、招商南油。
油运行业未来发展趋势如何?
油运行业未来供给端将因VLCC老龄化及环保新规推动运力出清,支撑长期高景气。VLCC运力向头部集中,2026-2027年有效运力仍紧张。全球石油库存低,补库扩库需求将增运力需求,伊朗油回流将增全球东海里及中东至亚洲航线需求。
研报重点分析了哪些方面?
研报重点分析了油运供需现状,包括双海峡危机下有效运力折损、沙特巴赫里VLCC船队等效退出、霍尔木兹海峡拥堵影响,以及中国成品油出口配额提升带来的刚性采购和全球低库存支撑运价。同时复盘了油运周期,指出当前VLCC老龄化及环保新规将推动运力出清。
当前油运市场状况如何判断?
当前油运市场状况显示供给端因海峡危机及VLCC老龄化导致有效运力紧张,需求端中国成品油出口配额提升及全球低库存带来刚性采购和补库扩库需求。若8月31日通航,全球石油库存需1年以上补至中枢水平,低库存催生安全库存提升需求,日均增运需求3%,伊朗油回流将增全球东海里及中东至亚洲航线需求。
研报提示了哪些风险?
研报提示海峡通航时间不及预期或超预期将影响运价弹性与持续性,全球原油需求复苏不及预期或削弱补库与扩库支撑。需关注海峡通航时间及全球原油需求复苏情况对油运市场的影响。
你可能感兴趣
国联民生交运:油运咽喉风险常态化定价中枢上移
未知机构2026-07-29
国联民生机械AI设备投资框架第三期之光模块设备
未知机构2026-09-10
国联交运行业快递投资框架第二期会议纪要
未知机构2026-08-29
交运行业:油运图鉴(第三期)
国泰君安证券2023-04-07
国联民生证券 半导体设备投资框架系列第一期会议纪要
未知机构2026-09-08
国联民生机械AI设备投资框架第五期液冷设备专题会议纪要
未知机构2026-09-14
国联民生机械AI设备投资框架第五期液冷设备会议纪要
未知机构2026-09-14
国联民生国防军工红外行业研究框架会议纪要
未知机构2026-08-28
财通交运2026油运行业研究框架分享
未知机构2026-08-12
国联民生交运快递增速呈现分化今日霍尔木兹海峡0油船通行美国解除对伊朗油制
未知机构2026-03-20