猜你想问
公募债基如何构建负久期策略?
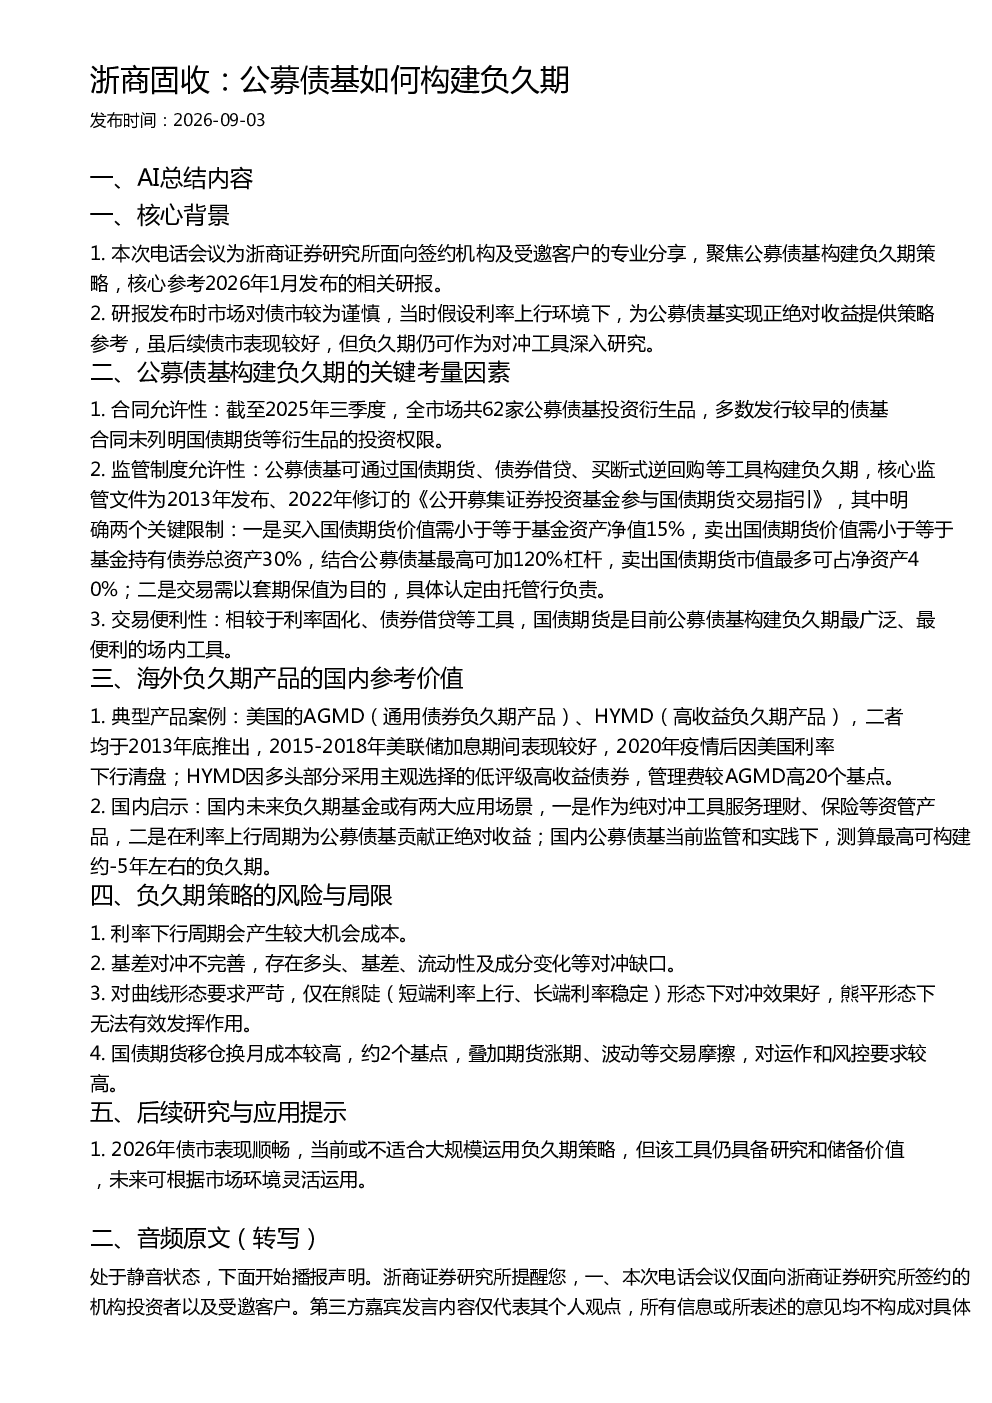
根据2026年1月浙商固收研报,公募债基构建负久期策略需关注合同允许性、监管制度允许性及交易便利性。合同方面,多数基金合同未列明衍生品投资权限;监管方面,可通过国债期货、债券借贷等工具,但需遵守《公开募集证券投资基金参与国债期货交易指引》,如卖出国债期货市值不超过净资产的40%;交易便利性上,国债期货是最广泛、最便利的工具。
负久期策略在国内公募债基的应用前景如何?
研报分析,国内公募债基未来负久期基金或有两大应用场景:一是作为纯对冲工具服务理财、保险等资管产品,二是在利率上行周期为公募债基贡献正绝对收益。当前监管下,最高可构建约-5年负久期,但需注意其风险与局限,如利率下行周期机会成本、基差对冲不完善、曲线形态要求严苛等问题。
报告重点分析了哪些负久期构建方向?
报告重点分析了国债期货、债券借贷、买断式逆回购等工具的构建方向。其中,国债期货因其交易便利性成为首选,但需关注移仓换月成本及期货涨期、波动等交易摩擦。报告还对比了美国AGMD、HYMD等海外产品,指出国内未来或借鉴其作为对冲工具或贡献正收益的应用模式。
当前债市环境下负久期策略的适用性如何?
根据2026年债市表现,当前不适合大规模运用负久期策略,但该工具仍具备研究和储备价值。报告指出,利率上行环境下负久期可提供策略参考,但需警惕利率下行周期产生的机会成本,以及基差对冲不完善、曲线形态要求等风险。未来可根据市场环境灵活运用。
负久期策略存在哪些主要风险?
负久期策略的主要风险包括:利率下行周期产生较大机会成本;基差对冲不完善,存在多头、基差、流动性及成分变化等对冲缺口;对曲线形态要求严苛,仅在熊陡形态下对冲效果好,熊平形态下无效;国债期货移仓换月成本较高,叠加期货涨期、波动等交易摩擦,对运作和风控要求较高。需谨慎评估其适用性。
你可能感兴趣
浙商固收公募债基如何构建负久期
未知机构2026-09-03
公募债基如何构建负久期20260903 原文
未知机构2026-09-03
固收+系列之十一:公募基金国债期货持仓全景:空头主导与负久期基金图鉴
金融国信证券2026-01-28
数说公募纯债及固收+基金2026半年报:组合久期上升,资金向头部产品集中
国金证券2026-09-07
如何筛选负久期债基:久期稳定性和对冲效果
国泰海通证券2026-05-31
公募基金持仓组合跟踪测算周报:股票加仓石油石化,债基久期小幅下降
国金证券2024-06-30
公募基金持仓组合跟踪测算周报:股票加仓电子计算机,债基久期小幅上升
国金证券2024-05-13
公募基金持仓组合跟踪测算周报:股票加仓有色金属,债基久期小幅上升
国金证券2024-07-07
公募基金持仓组合跟踪测算周报:股票减仓电力设备,债基久期小幅下行
国金证券2024-04-14
数说公募纯债及混合资产策略基金2025年报:组合久期下降,机构显著增持二级债基
国金证券2026-04-07