猜你想问
阜博集团2026年中期业绩报告核心数据有哪些?
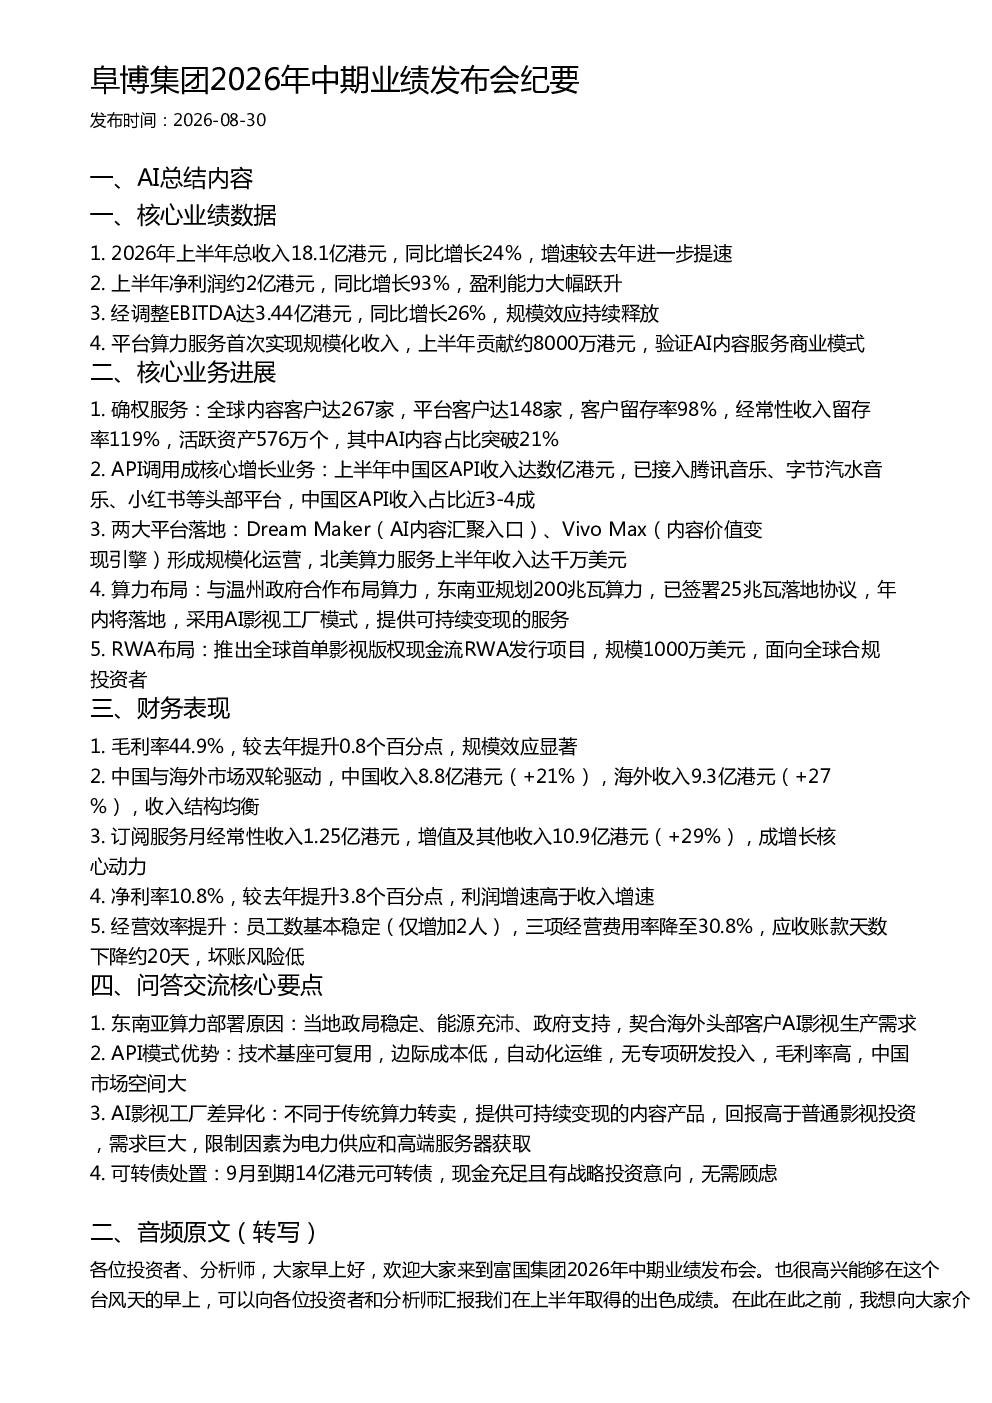
2026年上半年,阜博集团总收入18.1亿港元,同比增长24%;净利润约2亿港元,同比增长93%;经调整EBITDA达3.44亿港元,同比增长26%。平台算力服务首次实现规模化收入,贡献约8000万港元。
AI内容赛道发展趋势如何?
AI内容赛道呈现规模化发展态势,确权服务客户留存率98%,经常性收入留存率119%,AI内容占比超21%。API调用收入达数亿港元,接入腾讯音乐等头部平台。两大平台Dream Maker、Vivo Max形成规模化运营,北美算力服务收入达千万美元。
报告重点分析了哪些业务方向?
报告重点分析确权服务、API调用、两大平台运营、算力布局及RWA布局。确权服务客户全球覆盖,API调用收入占比近3-4成,两大平台实现规模化运营,算力布局东南亚,RWA推出全球首单影视版权现金流发行项目。
当前AI内容市场现状如何?
当前AI内容市场呈现中国与海外双轮驱动格局。中国区收入8.8亿港元(+21%),海外收入9.3亿港元(+27%)。订阅服务月经常性收入1.25亿港元,增值及其他收入10.9亿港元(+29%)。毛利率44.9%,净利率10.8%,经营费用率降至30.8%。
研报提示哪些风险?
研报提示东南亚算力部署受限于电力供应和高端服务器获取,AI影视工厂模式需持续投入以应对市场需求。此外,可转债9月到期14亿港元,需关注公司现金储备及战略投资意向。
你可能感兴趣
阜博集团SEHK37382026年中期业绩发布会
未知机构2026-08-28
阜博集团中期报告2024
港股财报2024-09-30
阜博集团中期报告2022
港股财报2022-09-30
阜博集团中期报告2021
港股财报2021-09-30
阜博集团中期报告2025
港股财报2025-09-30
中信证券 阜博集团东南亚算力布局及AI影视工厂业务交流纪要
未知机构2026-09-04
阜博集团(None)-电话会纪要
未知机构2022-04-06
阜博集团-调研纪要
未知机构2022-09-20
阜博集团:截至2025年12月31日止年度全年业绩公告
港股财报2026-03-27