猜你想问
Mt Holland 2026财年锂精矿产量和销量分别是多少?
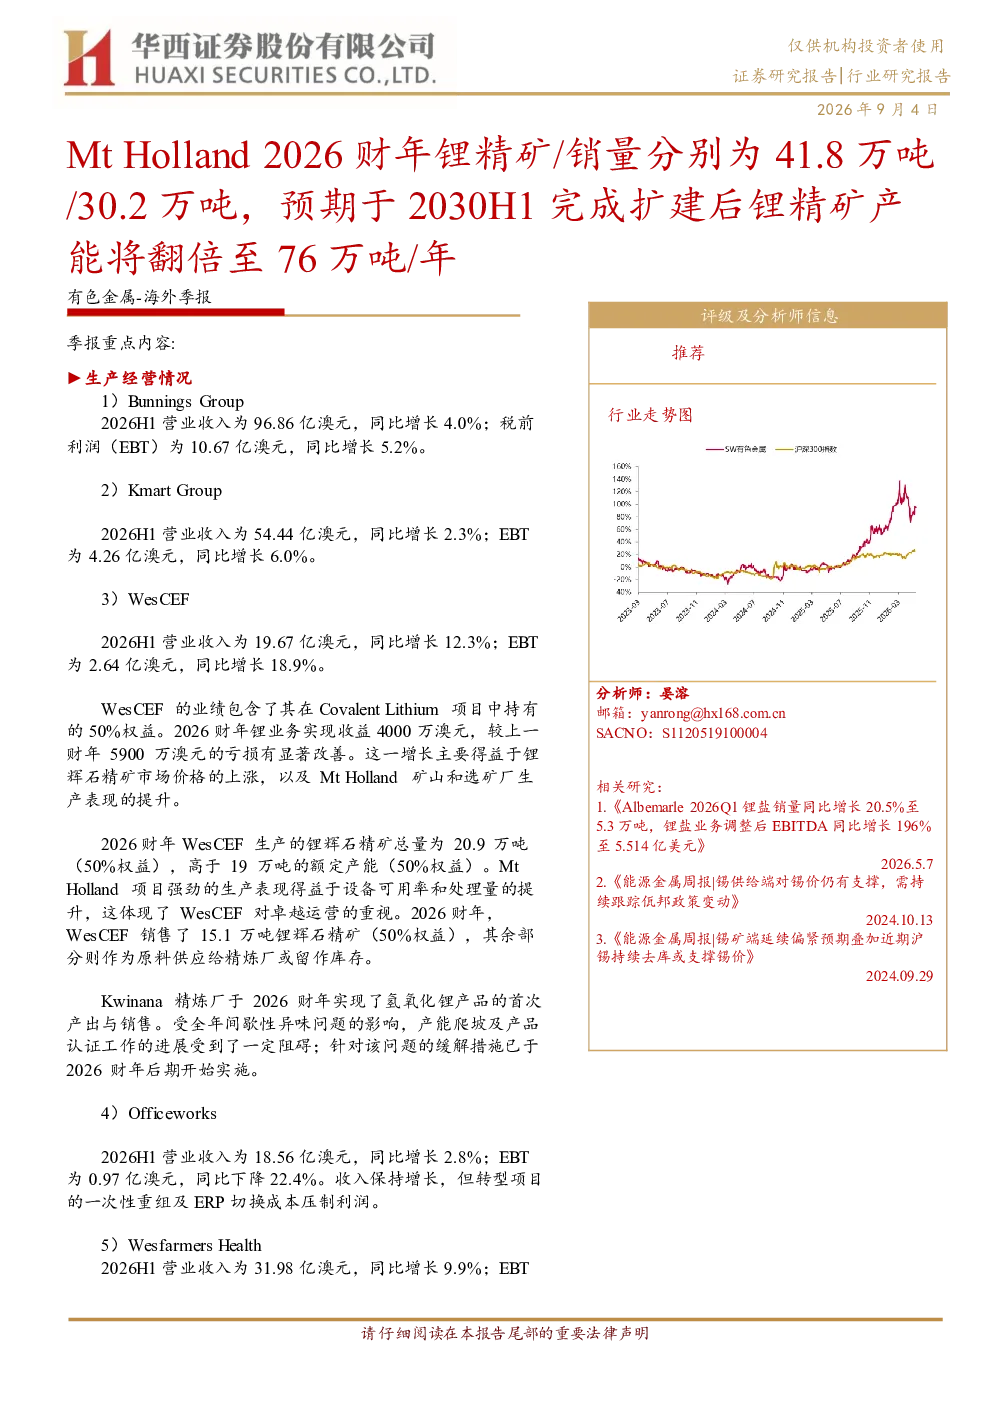
根据研报,Mt Holland 2026财年锂精矿产量为41.8万吨,销量为30.2万吨。预计在2030财年第一季度,随着扩建项目的完成,锂精矿产能将翻倍至76万吨/年。这一增长主要得益于WesCEF的50%权益以及矿山生产表现强劲,为下游市场提供了稳定的锂资源供应。
有色金属行业未来发展趋势如何?
有色金属行业,特别是锂资源领域,正经历快速发展阶段。随着全球对电动汽车和储能系统的需求增长,锂矿产能扩张成为行业焦点。Mt Holland的扩建计划以及Covalent Lithium精炼厂的产能提升,均预示着行业产能将持续增加。同时,全球在产矿山产量和新项目的建设进度也将对市场供需关系产生重要影响,投资者需关注供需平衡的变化。
WesCEF在报告中的表现如何?
WesCEF在2026财年表现亮眼,营业收入同比增长12.3%,达到19.67亿澳元,EBT同比增长18.9%,达到2.64亿澳元。其锂业务实现收益4000万澳元,较上一财年显著改善。Mt Holland矿山贡献了20.9万吨锂辉石精矿(50%权益),销售15.1万吨,显示出良好的运营效率。WesCEF的锂业务成为公司增长的重要驱动力。
当前有色金属市场处于什么状态?
当前有色金属市场呈现供需动态调整状态。2026财年H1,Wesfarmers集团整体营业收入同比增长3.8%,达到230.62亿澳元,调整后净利润同比增长7.2%。然而,经营现金流同比下降10.6%,主要受库存增加及供应链扰动影响。这表明市场在扩张的同时也面临一定的运营压力,需关注库存周期和供应链稳定性对行业的影响。
研报提示的主要风险有哪些?
研报提示的主要风险包括:下游需求增速不及预期可能导致锂产品价格承压;全球在产矿山产量超预期可能加剧市场竞争;全球新建及复产项目进度超预期可能进一步扩大供应;地缘政治风险可能对供应链安全和资源获取构成威胁。这些风险因素需引起投资者关注,合理评估行业长期发展前景。