猜你想问
宝信软件研报主要分析了哪些内容?
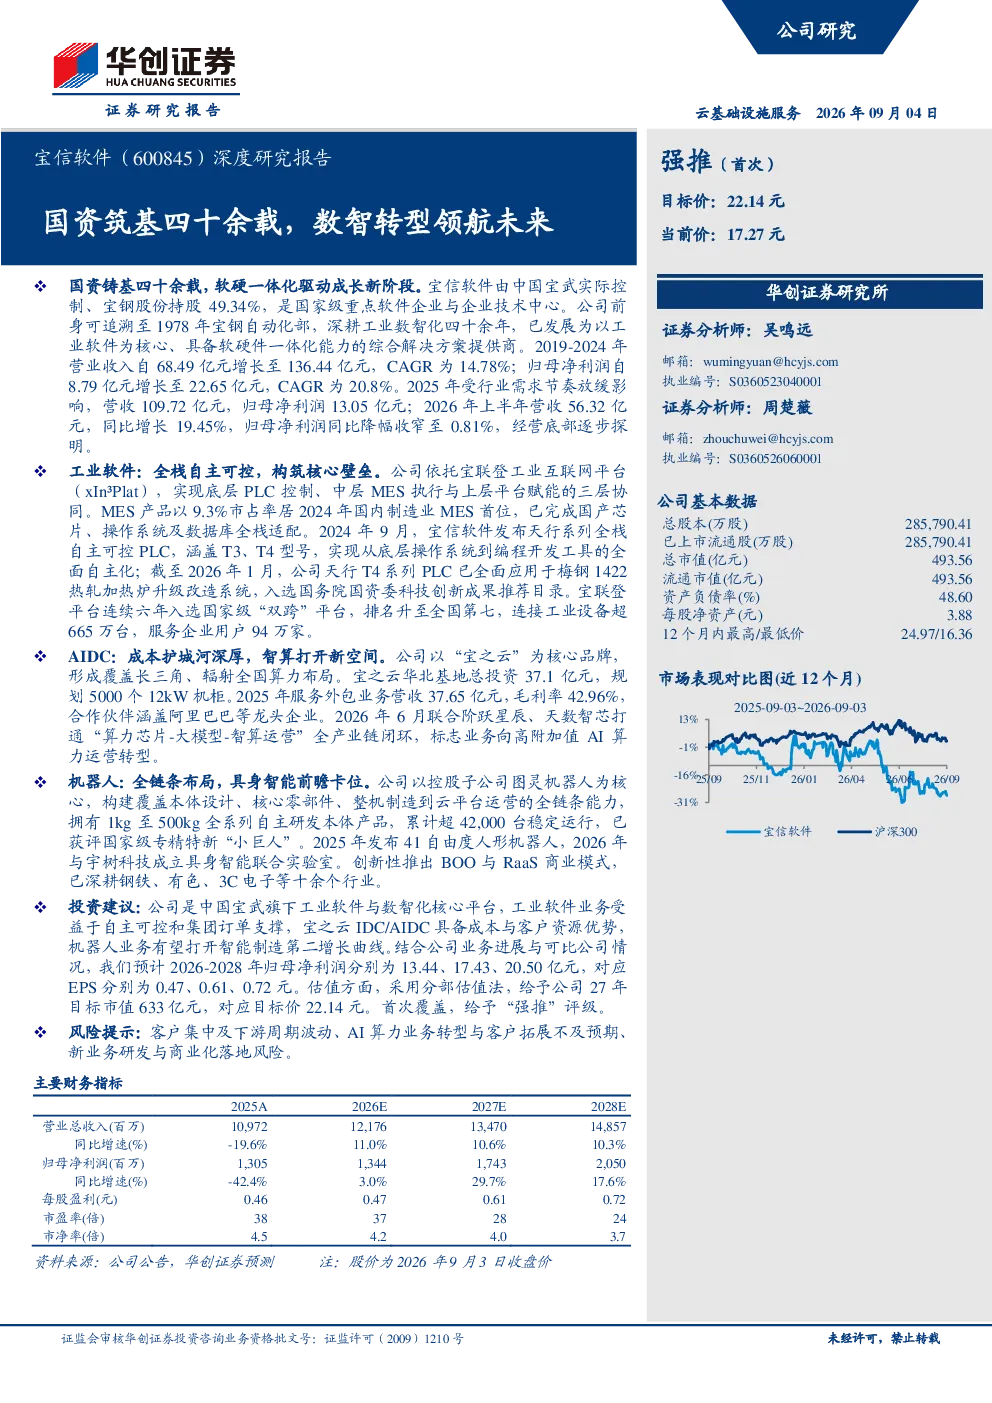
宝信软件研报主要分析了公司背景与业务布局,涵盖工业软件、自动化与智能装备、智慧交通、算力基础设施四大板块。重点解读了工业软件业务的竞争优势,如MES市占率国内首位、天行PLC全栈自主可控及宝联登平台国家级双跨平台地位。同时,报告探讨了IDC/AIDC业务的成本优势与全国布局,以及机器人业务的BOO与RaaS商业模式。此外,还分析了公司投资逻辑、关键财务数据、未来业绩预测及估值评级。
工业数智化赛道发展趋势如何?
工业数智化赛道正经历快速发展,国产替代趋势明显。政策层面持续支持智能制造升级,推动工业软件、自动化装备、机器人等领域的自主可控。企业数字化转型需求旺盛,工业互联网平台建设加速,算力基础设施成为关键支撑。同时,AI技术与工业场景融合加深,催生具身智能等新应用场景,为行业带来广阔发展空间。
报告重点分析了宝信软件的哪些业务方向?
报告重点分析了宝信软件四大业务板块:工业软件是核心,具备稀缺性竞争优势,MES、天行PLC、宝联登平台等产品市场地位突出;AIDC业务依托宝武体系资源与区位优势,从传统IDC向智算运营升级;机器人业务以图灵机器人为核心,覆盖全链条能力,创新BOO与RaaS模式;智慧交通与算力基础设施作为补充,共同构建公司综合解决方案能力。
当前工业软件市场现状如何?
当前工业软件市场呈现国产替代加速、竞争格局分化的特点。国内企业在MES、PLC等核心领域逐步实现自主可控,市占率持续提升。工业互联网平台建设如火如荼,头部企业加速布局,但整体渗透率仍有较大提升空间。政策支持与下游企业数字化转型需求共同驱动市场增长,但客户粘性、技术壁垒仍是竞争关键。
研报提示了哪些风险因素?
研报提示了三方面风险:一是客户集中及下游周期波动风险,部分行业客户依赖度高,可能受经济周期影响;二是AI算力业务转型与客户拓展不及预期风险,智算运营模式尚处发展初期,市场拓展面临挑战;三是新业务研发与商业化落地风险,机器人、智慧交通等新业务需要持续投入,商业化进程存在不确定性。