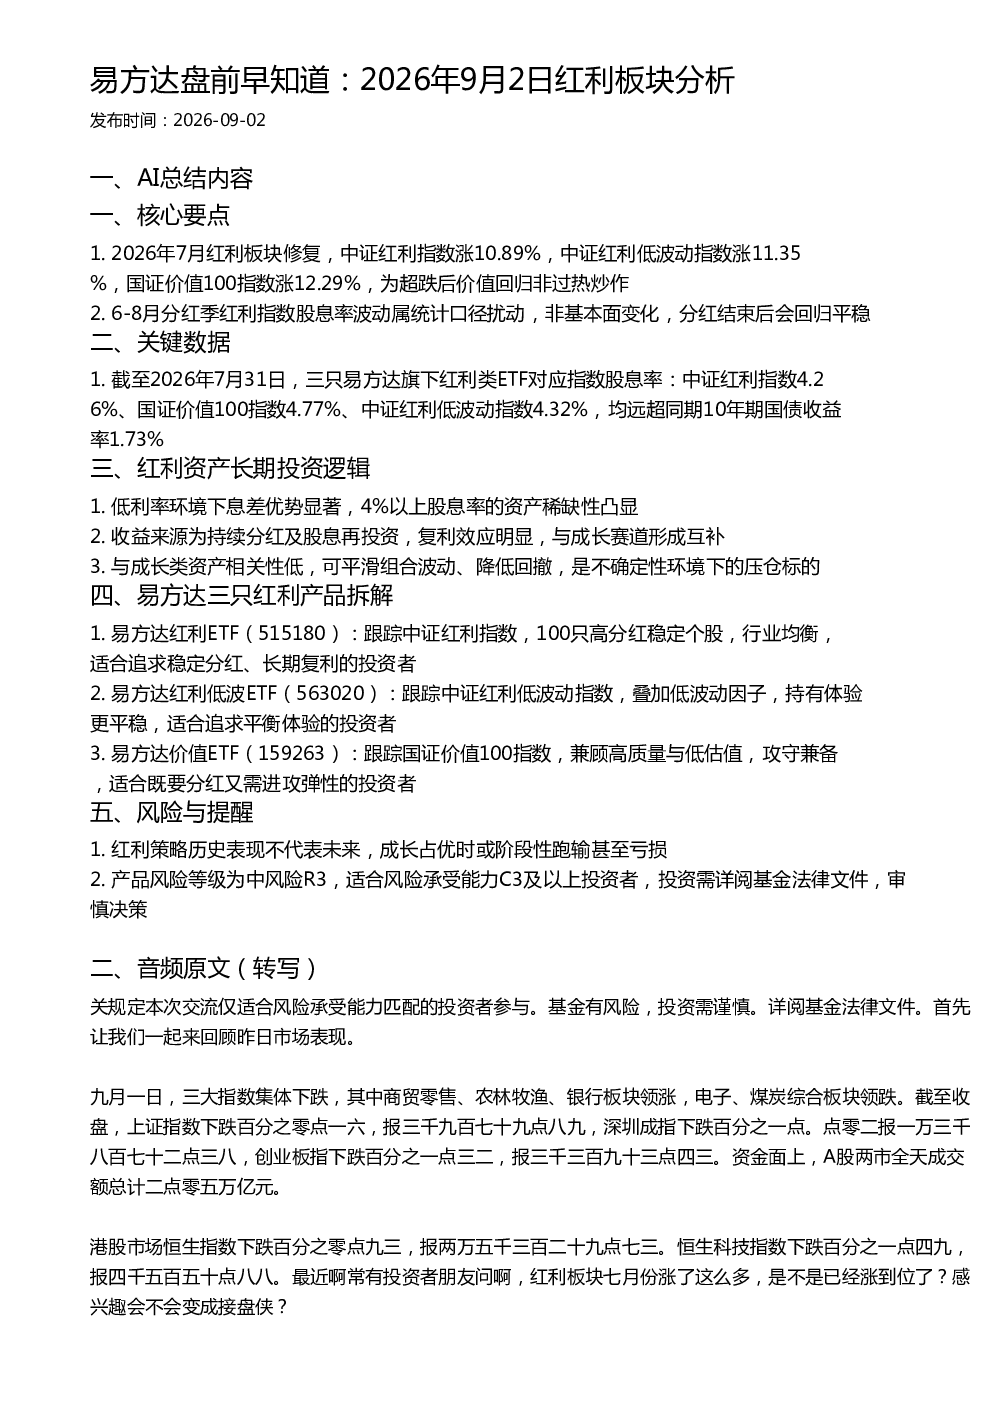
一、AI总结内容
一、核心要点
- 2026年7月红利板块修复,中证红利指数涨10.89%,中证红利低波动指数涨11.35%,国证价值100指数涨12.29%,为超跌后价值回归非过热炒作
- 6-8月分红季红利指数股息率波动属统计口径扰动,非基本面变化,分红结束后会回归平稳
二、关键数据
- 截至2026年7月31日,三只易方达旗下红利类ETF对应指数股息率:中证红利指数4.26%、国证价值100指数4.77%、中证红利低波动指数4.32%,均远超同期10年期国债收益率1.73%
三、红利资产长期投资逻辑
- 低利率环境下息差优势显著,4%以上股息率的资产稀缺性凸显
- 收益来源为持续分红及股息再投资,复利效应明显,与成长赛道形成互补
- 与成长类资产相关性低,可平滑组合波动、降低回撤,是不确定性环境下的压仓标的
四、易方达三只红利产品拆解
- 易方达红利ETF(515180):跟踪中证红利指数,100只高分红稳定个股,行业均衡,适合追求稳定分红、长期复利的投资者
- 易方达红利低波ETF(563020):跟踪中证红利低波动指数,叠加低波动因子,持有体验更平稳,适合追求平衡体验的投资者
- 易方达价值ETF(159263):跟踪国证价值100指数,兼顾高质量与低估值,攻守兼备,适合既要分红又需进攻弹性的投资者
五、风险与提醒
- 红利策略历史表现不代表未来,成长占优时或阶段性跑输甚至亏损
- 产品风险等级为中风险R3,适合风险承受能力C3及以上投资者,投资需详阅基金法律文件,审慎决策
二、音频原文(转写)
关规定本次交流仅适合风险承受能力匹配的投资者参与。基金有风险,投资需谨慎。详阅基金法律文件。
首先让我们一起来回顾昨日市场表现。九月一日,三大指数集体下跌,其中商贸零售、农林牧渔、银行板块领涨,电子、煤炭综合板块领跌。截至收盘,上证指数下跌百分之零点一六,报三千九百七十九点八九,深圳成指下跌百分之一点。点零二报一万三千八百七十二点三八,创业板指下跌百分之一点三二,报三千三百九十三点四三。资金面上,A股两市全天成交额总计二点零五万亿元。港股市场恒生指数下跌百分之一点九三,报两万五千三百二十九点七三。恒生科技指数下跌百分之一点四九,报四千五百五十点八八。
最近啊常有投资者朋友问啊,红利板块七月份涨了这么多,是不是已经涨到位了?感兴趣会不会变成接盘侠?
还有人问。股息率的数据忽高忽低。那这个数据到底靠不靠谱?那这些问题的本质啊,其实都指向了同一个核心。红利资产在经历了一轮反弹之后,到底还贵不贵?它的投资价值有没有发生变化?今天我们就带着这样的问题啊,把红利资产。从数据面。逻辑面。工具面。逐层的扫清楚。那我们先看看市场表现啊。2026年7月份呢,红利板块经历了一轮比较明显的修复行情。根据万德的数据显示。主流红利指数在七月份集体上涨。中证红利指数七月份累计上涨。百分之十点八九。中证红利低波动指数上涨百分之十一点三五。我这价值一百指数。涨幅更加突出,达到了百分之十二点二九。看到这组数据啊,很多投资者第一反应是 涨了这么多,是不是已经涨到顶了?但我们要客观的看待啊。那这轮反弹的起点。是上半年红利资产,其实经历了一轮。持续的调整。那本身它就其实处于一个相对低位。那七月份的修复呢,更多是一种超跌后的价值回归。而非非理性的过热炒作。那从驱动的因素来看啊。这轮反弹主要来自于两个层面。
首先。市场风格出现了阶段性的再平衡。上面大家都知道,A股市场的资金高度集中在科技成长赛道。红利的估值。因资金的虹吸效应而持续的被压缩。进入七月份以后,成长板块出现了波动。部分资金开始从成长赛道转向了价值方向。那红利资产的防御属性就被重新关注了。这种从成长到价值的再平衡,其实是推动红利反弹的核心力量。第二点,红利资产自身定价逻辑的支撑。在上半年持续调整之后,红利指数的股息率被动抬升了。那也就是说,在股价下跌的同时,红分红的金额不变。那股息率反而上升了。越跌越有性价比,这个反直觉的规律其实在红利资产上面得到了充分的体现。那吸引了很多啊。这个中长期的资金的关注。那涨了以后,大家最关心的就是这个股息率到底还剩多少。但私信的投资者可能会发现。那每年的这个六到八月啊,红利指数公布的这个股息率的数据就波动率特别大。有时候甚至出现忽高忽低的现象。那这是为什么呢?我们要搞清楚这个波动到底是怎么回事。
首先我们要理解一个基础概念。红利指数的股息率是怎么算出来的?那主流的红利指数的股息率计算方式,其实采用的是过去十二个月。成分股现金分红总额。除以指数总市值的这样一个算法。
那这个公式呢,本身其实是没有问题的。但问题其实就在于这个时间窗口的错位上面。A股的上市公司年度分红往往集中在每年的六到七月份实施。但具体到每一家公司分红到账的时间,其实是不完全一致的。有些公司可能在五月底完成了分红。这些公司可能拖到七月底才派息。那前后这个跨度啊,有可能超过两个月。那这就带来了一个统计时间差的问题。对于已经完成今年分红的公司,在计算过去十二月时,数据窗口可能啊包含去年和今年两年的分红。那比如一家公司在二零二五年六月份派息,二零二六年又在六月份派息,那这两笔分红都会被算进过去十二个月的时间窗口,那导致了股息率呈现阶段性的虚高。那对于那些分红较晚的公司呢?今年的分红尚未落地,过去十二个月分红里面可能只包含了去年的一次分红,那股息率看起来就会比较偏低。那因此啊,每年到了六 六到八月份的这个分红的窗口期,那红利指数的那个股息率啊就出现一定幅度的波动。其实这是一个非常正常的现象,那这个波动并非代表着基本面发生了变化,而是统计口径的这个阶段性的扰动。那等到分红季的完全结束啊,所有的这个成分股新年度的分红都已经落袋之后,那股息率的数据就会重新回归平稳。那在理解了分红季股息率波动的噪音之后,我们再来看看这些个具备价值的这样一些数据啊。那截至到二零二六年七月。三十一日,我们整理了三只红利价值风格因子类的ETF。它所跟踪指数的股息率,那这是回答我们反弹后红利还香不香最直接的一个证据。我们来看具体数据:红利ETF易方达515180,红利ETF易方达515180,它跟踪的是中证红利指数。那截至2026年7月31日,该指数近12个月的股息率为4.26%。价值ETF易方达159263,价值ETF。T F易方达一五九二六三,那跟踪的是国证价值一百指数。截至二零二六年七月三十一日,那该指数近十二个月的股息率为百分之四点七七,红利低波E T F易方达五六三零二零,红利低波E T F易方达五六三零二零。那跟踪的是中证红利低波动指数,截至二零二六年七月三十一日,该指数近十二个月的股息率为百分之四点三二。那与此同时,作为对比啊,同期的十年期国债收益率为 百分之一点七三,那也就是说三只产品对应指数的股息率均在百分之四点二六至百分之四点七七之间。那远超十年期国债收益率,那这个息差意味着什么呢?我们来做一个简单的换算,每一百元的投资如果对应指数的股息率保持不变,那每年能够获得约百约四点二六元至四点七七元的这样一个现金分红,而同等金额购入十年期国债,每年只能够获得一点七三元的利息收入,这个差距在 低利率环境下值得关注。当然,同时也要提醒投资者,股息率不一定等于分红,红利资产也有风险,并不代表着保本保收益。那从历史收益历史的维度来看啊,这个百分之四点二六到百分之四点七的这个股息率区间,放在过去五年的数据当中,仍然处于一个相对较高的水平。那也就是说,即使经历了七月份百分之十上涨的这个修复,那红利类的资产的股息率并没有出现大幅的缩水,它依然具备一定的性价比。那分析完数据很多。投资者可能还会问一个更深层次的问题,红利资产长期持有的核心价值到底是什么?那在当前这个时间,值不值得继续持有?我们来从三个维度来理解红利资产的长期投资逻辑。
第一个维度就低利率环境下的息差优势啊,当前十年期国债收益率仅为百分之一点七三,那一年的银行定存利率已经跌到了百分之一,而三只产品对应
的这个指数的股息率则在百。四点二六到百分之四点七七之间,这个息差则意味着在同等投入下,红利资产的性价比值得关注。在低利率时代,能够维持到百提供百分之四的这个现金分红的资产,它的稀缺性本身就值得关注。第二个维度就是红利策略的来源结构。那红利策略的核心收益是来源于持续的这个股息分红以及股息再投资,而非短期的股价的弹性。只要底层的成分股高分红、稳分红的基本面没有发生改变,那持 持续的股息再投资,就能够在低位不断累积更多的股份,发挥复利的效应。这种慢速长跑型的这个收益模式,与成长赛道高弹性、高波动的特征形成了互补。三个维度是投资结构中的防御属性,红利类的资产与成长类资产在历史上呈现较低的相关性。在投资结构当中,适当的配置红利型的资产可以起到平滑整体波动、降低组合回撤的作用。在当下市场不确定性较高的环境下,这种压仓时属属性值得关注。当然我们也要客观看到这个七月份的反弹后的变化,在经历了一轮百分之十以上的快速修复以后,那部分红利指数的短期 这个估值弹性空间或许已经已经收窄了。但是需要注意的是,股息率目前仍然处于百分之四以上的水平。从绝对数值上面来看,并未出现大幅的缩水。对于短期涨幅较大的品种,采用定投的方式分批入局。是值得关注的方式。聊完了红利资产的长期持有价值,最后我们也要落到产品上面。我们在上述当中介绍了三只红利价值的风格类的产品。分别是红利ETF易方达。红利低波ETF易方达以及价值ETF易方达。这三只产品,他们的选股逻辑和定位有什么不同?适合什么样类型的投资者进行关注呢?我们来看一下具体的拆解哈,我们来首先来看一下这三只产品各自的特点。那虽然都叫红利相关,但是三产品它跟踪的指数在选股逻辑和定位上面是明显差距的。适合不同的投资需求。第一支红利ETF易方达515180。他跟踪的是中证红利指数。那这支产品的定位用一句话概括就是经典中的红利。红利中证红利指数,它是由沪深两市一百只股息率较高的上市公司组成。他的选股逻辑其实比较纯粹。要求成分股连续多年的稳定分红,然后根据股息率加权。简单来说,它就是把市场上能分红的一百家公司打包在一起。它特点在于覆盖面广。行业分布相对均衡。成分股以及银行、煤炭。呃,交通运输、钢铁等传统行业为主。那这些行业特点其实就是经营相对稳健,现金流充裕。分红政策连贯。对于希望持续获得稳定现金分红,追求长期复利投资的这样子的投资者来说。红利ETF易方达是一个比较纯粹的基础工具。第二是红利低波ETF易方达563020。他跟踪的是中证红利低波动指数。这只产品在定位是在高五C的基础上面叠加了低波动这个筛选因子。他优先选择那些不仅分红好,而且股价在历史上波动相对较小的公司。这意味着在市场震动下。它这些低波因子能够帮助投资者的策略回撤的幅度。
能够争取持有体验上面更加平稳。我们可以把红利ETF比作防经典防守中的中后卫。而红利低波ETF则是更像是更加注重 稳健性的边后卫。那在承担了相似的防守职责的同时,它的波动控制更加精细,红利类资产进一步降低波动,追求更平衡的这样子的体验的投资者来说,红利低波ETF是个值得关注的选择。第三支是价值ETF易方达。159263。他跟踪的是国证价值一百指数。那这个产品的定位和前两者就有所不同了。国政。价值一百指数,它通过负向。剔除ROE较差的公司,那再叠加低市盈率、高自由现金流率以及高股息率三重的低估。因此。来筛选出一百只兼顾高质量和低估值的公司。它定位则更像是攻守兼备的中位,既能够提供一定的防守属性,同时也保留一定的进攻弹性。当市场风格偏向于价值回归、低估值的这个策略受到关注时,这些产品可能会展现出比传统的红利指数更优的弹性表现。对于寄希望获得分红收益。又能够保留一定的进攻弹性的投资者。价值ETF易方达是一个均衡性的选择。大家可以关注上述的产品啊,公司内部的这个风险。评级为中风险R三,适合风险承受能力C三及以上的投资者关注。最后我们再简单回顾一下今天的核心内容。第一二零二六年七月份红利板块迎来了一轮修复的行情,中证红利指数上涨了百分之十点八九。红利低波动指数上涨了百分之十一点三五。而国证价值一百指数上涨了百分之十二点二九。反弹背后,既有市场风格再平衡的因素,也有红利资产本身股息率被动抬升的定价逻辑的支撑。第二。六到八月的分红季,红利指数的股息率出现阶段性的波动是很正常的现象。这种波动既属于统计口径的扰动,而非基本面的发生变化。投资者在参考股息率的时候,也要需要结合分红季这一特殊的时点来进行判断。三、截至二零二六年七月三十一日。三只产品对应的指数的股息率均处于较高的水平。红利ETF一放大,对应中证红利指数的股息率为百分之四点二六。价值ETF一方呢,对应的国证价值一百指数的股息率为百分之四点七七。红叶低波 ETF易方达对应的中证红利低波动指数的股息率为百分之四点三二。那同期十年期国债收益率为百分之一点七三。第四。红利资产的长期投资逻辑并未改变。在低利率环境下,百分之四以上的股息率。它相对于固收类的资产的这个息差优势是显著的,红利策略的。收益的核心是来源于持续的股息分红以及股息的再投资。在经历了七月份的反弹之后,部分红利指数的 初期估值弹性空间或有所收窄,但股息率仍然是处于较高的水平。第五,三只产品的定位各有侧重,适合不同需求投资者。红利ETF易方达515180是经典红利。适合追求稳定分红、长期复利的投资者。红利低波一阶为一方的。五六三零二零在红利的基础上叠加了低波因子。适合追求更平衡的这样子的体验的投资者
。价值ETF易方达159263。兼顾防守与进攻弹性,适合既希望通过分红收益,又能够保留一定进攻空间的投资者。需要再次提醒大家的是,红利策略啊,虽然在这个历史上面具有明显的这个超额收益。但是历史表现并不代表将来市场风格轮动。或者是说成长板块占优时候,红利策略仍然可能出现阶段性跑输,甚至亏损。那投资者在投资前务必要仔细阅读基金法律文件。充分了解产品特征和自身的风险承受能力,审慎做出投资的决策。那今天的投呃,这个盘前早知道就到这里结束了。感谢大家的这个陪伴与支持啊。那再次提醒大家,本次交流的所有内容仅代表嘉宾的个人观点。不构成任何投资建议。基金有风险,投资需谨慎。我们下期再见。