猜你想问
这份研报的核心内容是什么?
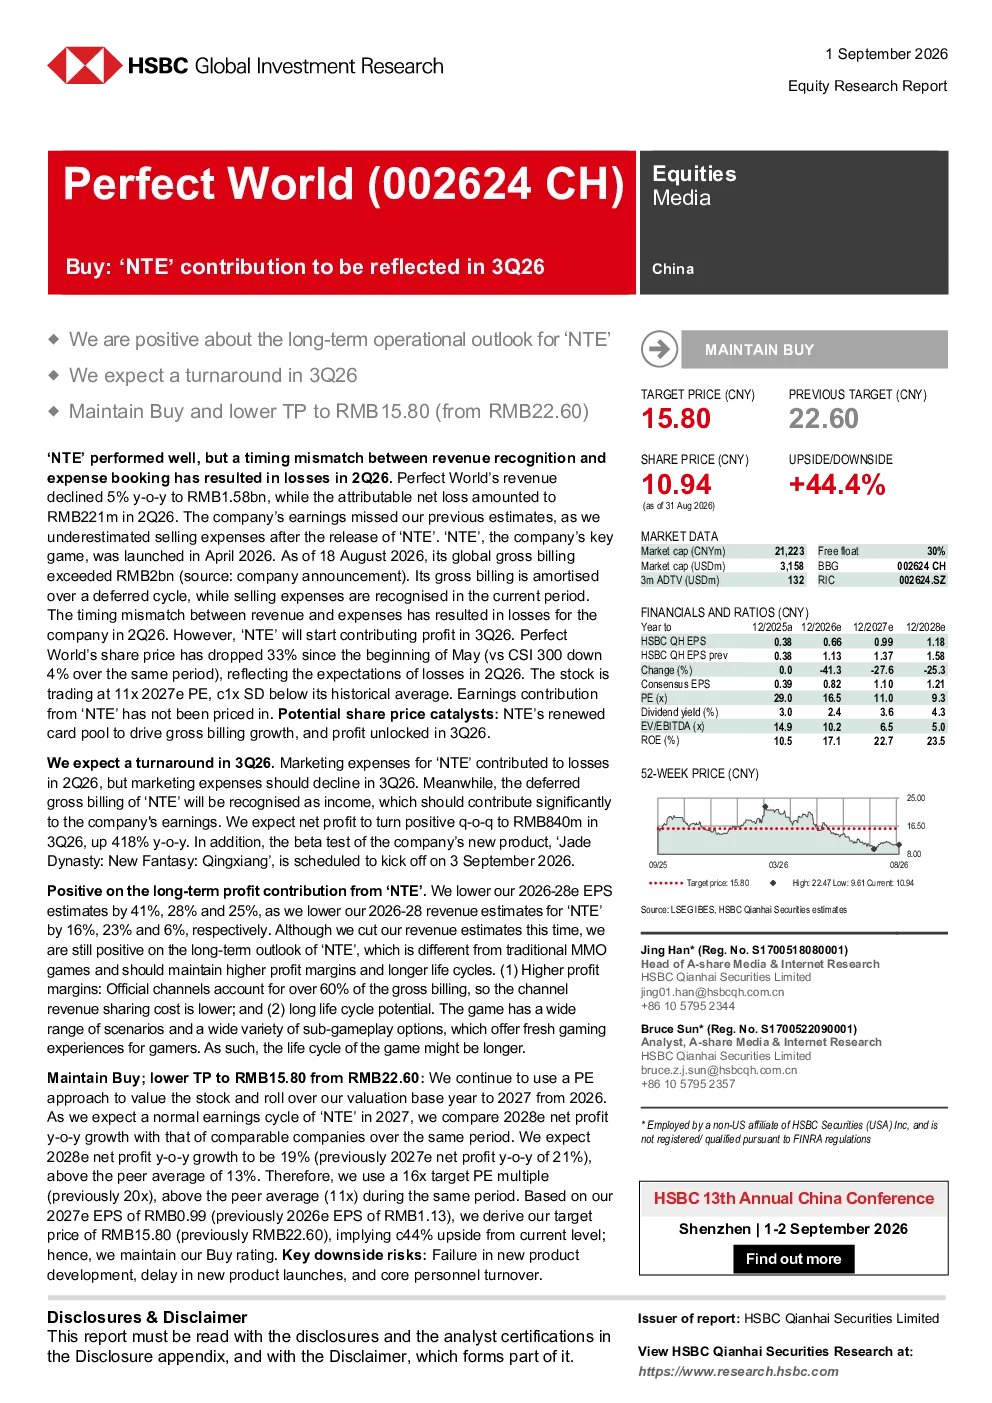
报告对完美世界的长期运营前景持乐观态度,预计其将在2026年第三季度实现盈利逆转。报告下调了2026-2028年的每股收益预测,但仍然看好其旗舰游戏“NTE”的长期盈利能力。由于游戏收入分期确认而销售费用在当期确认,导致公司在2026年第二季度出现亏损。报告使用市盈率方法对完美世界进行估值,并将估值基准年从2026年调整至2027年,预计2027年“NTE”游戏将实现正常盈利周期。报告维持对完美世界的“买入”评级,并下调了目标价。
游戏行业的发展趋势如何?
报告指出,完美世界的旗舰游戏“NTE”截至2026年8月18日的全球流水已超过20亿元人民币,显示出强劲的市场表现。然而,由于收入分期确认和销售费用当期确认,导致公司在2026年第二季度出现亏损。报告下调了2026-2028年的收入预测,主要原因是对“NTE”游戏收入的预期过于乐观,但仍然看好其长期盈利能力。此外,报告上调了2026-2028年的销售费用率预测,主要原因是对“NTE”游戏销售费用的预期过高。这些数据反映出游戏行业在收入确认和费用控制方面仍面临挑战,但旗舰游戏的长期盈利能力仍受到看好。
报告重点分析了哪些方向?
报告重点分析了完美世界旗舰游戏“NTE”的业绩贡献及其对公司的长期影响。报告下调了2026-2028年的每股收益预测,但仍然看好“NTE”的长期盈利能力。报告还分析了“NTE”游戏的收入分期确认和销售费用当期确认对公司短期盈利的影响,以及2026-2028年的收入和费用率预测调整。此外,报告使用市盈率方法对完美世界进行估值,并将估值基准年从2026年调整至2027年,预计2027年“NTE”游戏将实现正常盈利周期。报告维持对完美世界的“买入”评级,并下调了目标价。
当前市场对完美世界的判断是什么?
报告对完美世界的市场表现持谨慎乐观态度。报告指出,完美世界的旗舰游戏“NTE”截至2026年8月18日的全球流水已超过20亿元人民币,显示出强劲的市场表现。然而,由于收入分期确认和销售费用当期确认,导致公司在2026年第二季度出现亏损。报告下调了2026-2028年的收入预测,主要原因是对“NTE”游戏收入的预期过于乐观,但仍然看好其长期盈利能力。此外,报告上调了2026-2028年的销售费用率预测,主要原因是对“NTE”游戏销售费用的预期过高。这些数据反映出市场对完美世界的短期业绩仍存在不确定性,但长期盈利能力仍受到看好。
研报提示了哪些风险?
报告指出,完美世界的主要下行风险包括新产品开发、新产品发布延迟以及核心人员流失。报告还指出,由于游戏收入分期确认和销售费用在当期确认,导致公司在2026年第二季度出现亏损。报告下调了2026-2028年的收入预测,主要原因是对“NTE”游戏收入的预期过于乐观,但仍然看好其长期盈利能力。此外,报告上调了2026-2028年的销售费用率预测,主要原因是对“NTE”游戏销售费用的预期过高。这些风险因素可能对完美世界的短期业绩和长期发展产生不利影响。