猜你想问
天伦燃气2026年中期业绩核心数据有哪些?
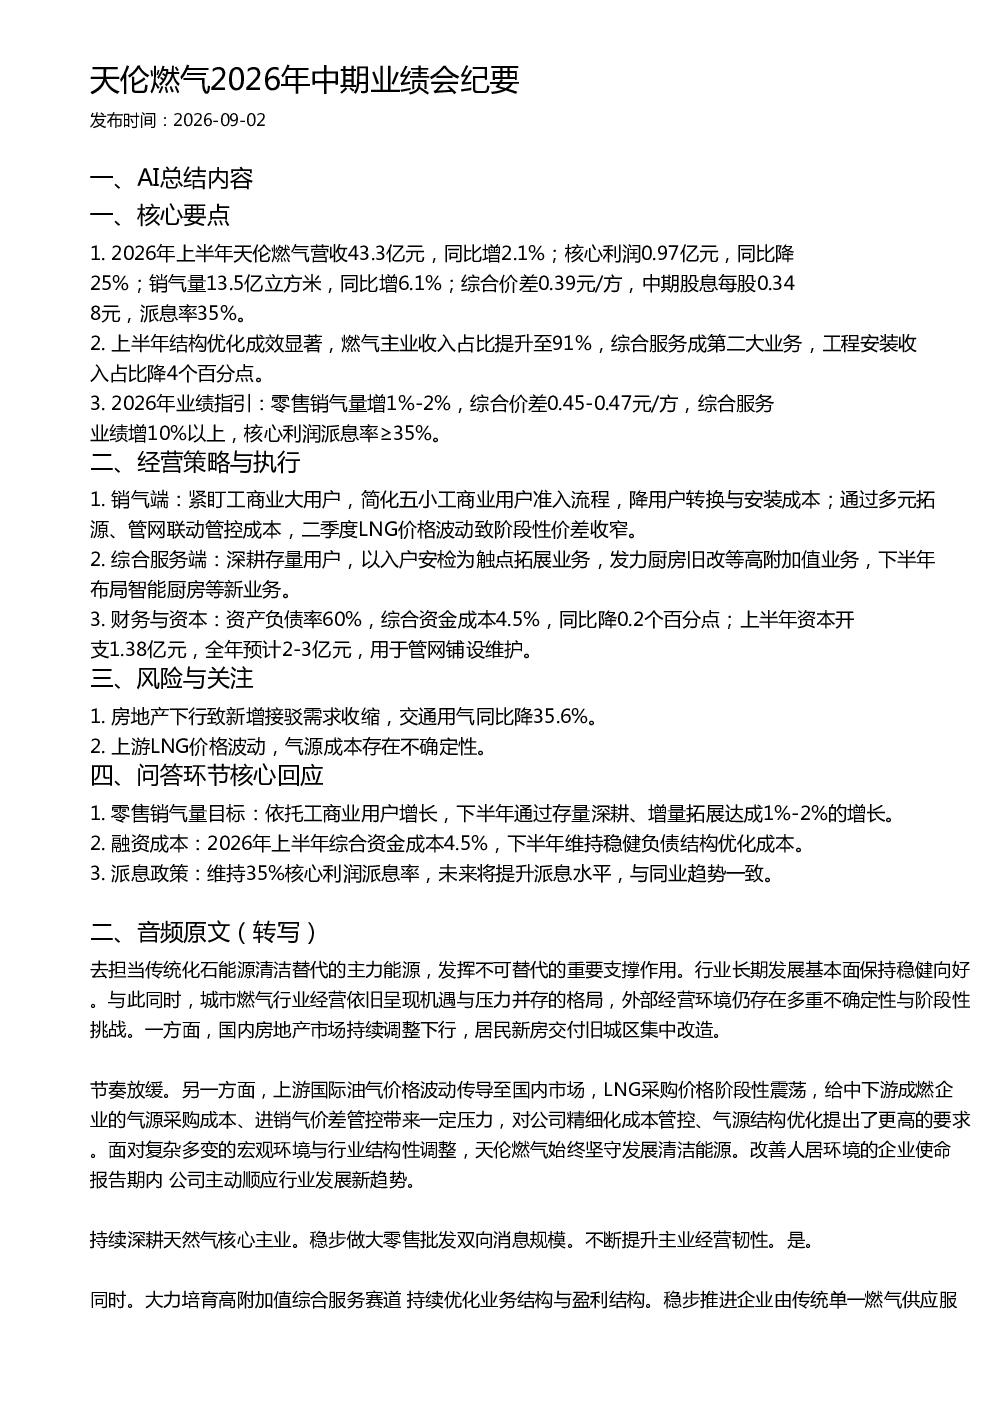
2026年上半年,天伦燃气营收43.3亿元,同比增2.1%;核心利润0.97亿元,同比降25%;销气量13.5亿立方米,同比增6.1%;综合价差0.39元/方,中期股息每股0.348元,派息率35%。结构优化成效显著,燃气主业收入占比91%,综合服务成第二大业务,工程安装收入占比降4个百分点。2026年业绩指引:零售销气量增1%-2%,综合价差0.45-0.47元/方,综合服务业绩增10%以上,核心利润派息率≥35%
燃气行业发展趋势如何?
燃气行业正经历结构性调整,零售端聚焦工商业用户拓展,通过简化流程降低转换成本;综合服务端深耕存量,以安检为触点拓展厨房旧改等高附加值业务,并布局智能厨房等新业务。行业面临房地产下行致新增需求收缩、LNG价格波动等风险,但长期看,燃气作为清洁能源主体地位稳固,智能化、综合化服务将成为行业增长新动能
天伦燃气报告重点分析了哪些经营策略?
报告重点分析了天伦燃气的三方面经营策略:销气端通过紧盯工商业大用户、简化五小用户准入流程、多元拓源和管网联动管控成本;综合服务端深耕存量用户,以入户安检为触点拓展业务,发力厨房旧改等高附加值业务,下半年布局智能厨房等新业务;财务与资本端维持稳健负债结构,优化成本,上半年资本开支1.38亿元,全年预计2-3亿元用于管网维护
当前燃气市场现状如何?
当前燃气市场面临上游LNG价格波动致气源成本不确定性,以及房地产下行导致新增接驳需求收缩、交通用气同比降35.6%的挑战。但天伦燃气通过结构优化成效显著,燃气主业收入占比提升至91%,综合服务成第二大业务,展现出较强的抗风险能力。同时,公司通过聚焦工商业用户、拓展高附加值业务等策略,积极应对市场变化
天伦燃气报告提示了哪些风险?
报告提示的主要风险包括:房地产下行导致新增接驳需求收缩,交通用气同比大幅下降35.6%;上游LNG价格波动带来气源成本不确定性。此外,公司虽通过多元化经营和成本管控缓解压力,但仍需关注宏观经济波动对下游需求的影响,以及行业竞争加剧带来的挑战