猜你想问
这份研报的核心内容是什么?
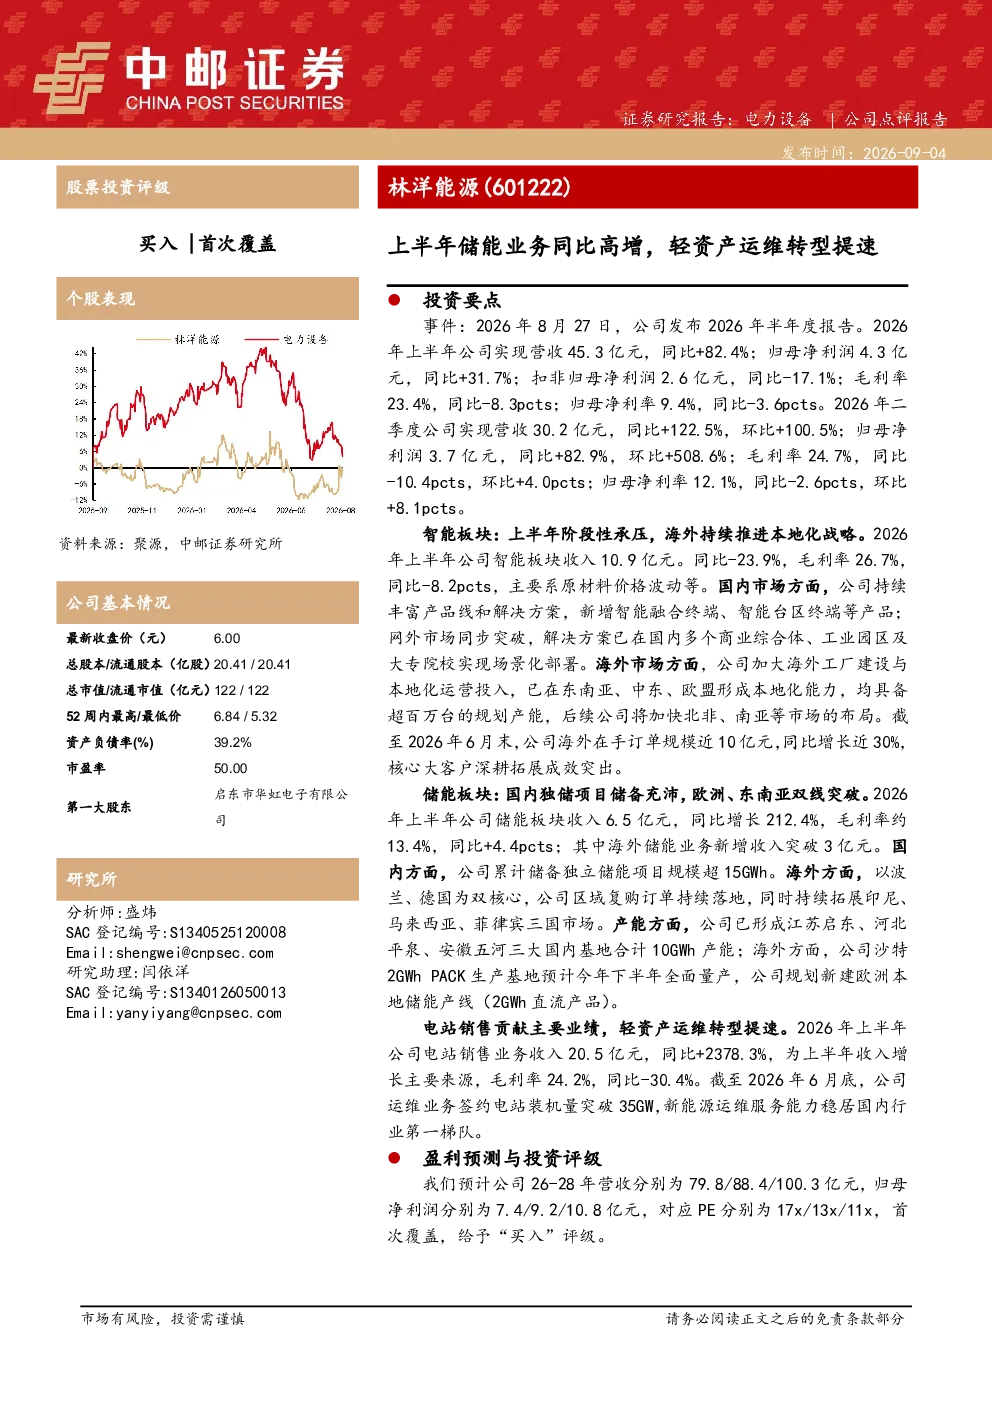
这份研报主要分析了林洋能源上半年业绩表现,特别是储能业务的高增长和轻资产运维转型的提速。报告显示,公司营收同比增长82.4%,归母净利润同比增长31.7%,其中储能板块收入同比增长212.4%。公司在国内储备了超15GWh的独立储能项目,并在海外市场拓展波兰、德国等地,新增储能收入突破3亿元。同时,电站销售与运维业务表现强劲,签约电站装机量突破35GW,新能源运维服务能力居国内行业第一梯队。
储能行业的发展趋势如何?
储能行业正经历快速发展,市场潜力巨大。从报告数据来看,林洋能源储能业务收入同比增长212.4%,显示出行业的高增长态势。国内市场方面,公司储备了超15GWh的独立储能项目,产品线不断丰富,包括智能融合终端、智能台区终端等。海外市场方面,公司在东南亚、中东、欧盟等地形成本地化能力,海外在手订单近10亿元,同比增长近30%。这表明储能行业在国内外市场均具有广阔的发展空间。
研报重点分析了哪些方向?
研报重点分析了林洋能源的业绩表现、储能业务增长、智能板块发展以及电站销售与运维转型。在业绩方面,公司上半年营收和归母净利润均实现同比增长,二季度表现尤为突出,营收同比增长122.5%,归母净利润同比增长82.9%。储能业务是报告的核心亮点,收入同比增长212.4%,毛利率同比提升4.4pcts。此外,公司电站销售与运维业务增长迅速,签约电站装机量突破35GW,运维服务能力居国内行业第一梯队。
当前储能市场的现状如何?
当前储能市场呈现高增长态势,竞争日益激烈。从报告数据来看,林洋能源储能业务收入同比增长212.4%,显示出行业的强劲增长动力。国内市场方面,公司储备了超15GWh的独立储能项目,产品线不断丰富,包括智能融合终端、智能台区终端等。海外市场方面,公司在东南亚、中东、欧盟等地形成本地化能力,海外在手订单近10亿元,同比增长近30%。这表明储能市场在国内外均具有巨大的发展潜力,但也面临激烈的市场竞争。
研报提到了哪些风险提示?
研报提示了储能行业面临的主要风险,包括需求不及预期、原材料价格波动和竞争加剧。需求方面,储能市场的快速发展可能受到政策、经济环境等因素的影响,需求增长可能不及预期。原材料价格方面,锂、钴等关键原材料价格波动较大,可能影响公司盈利能力。竞争方面,储能行业参与者众多,市场竞争日趋激烈,可能对公司市场份额和盈利能力造成压力。这些风险需要投资者密切关注。