猜你想问
立中集团上半年业绩增长的主要驱动因素是什么?
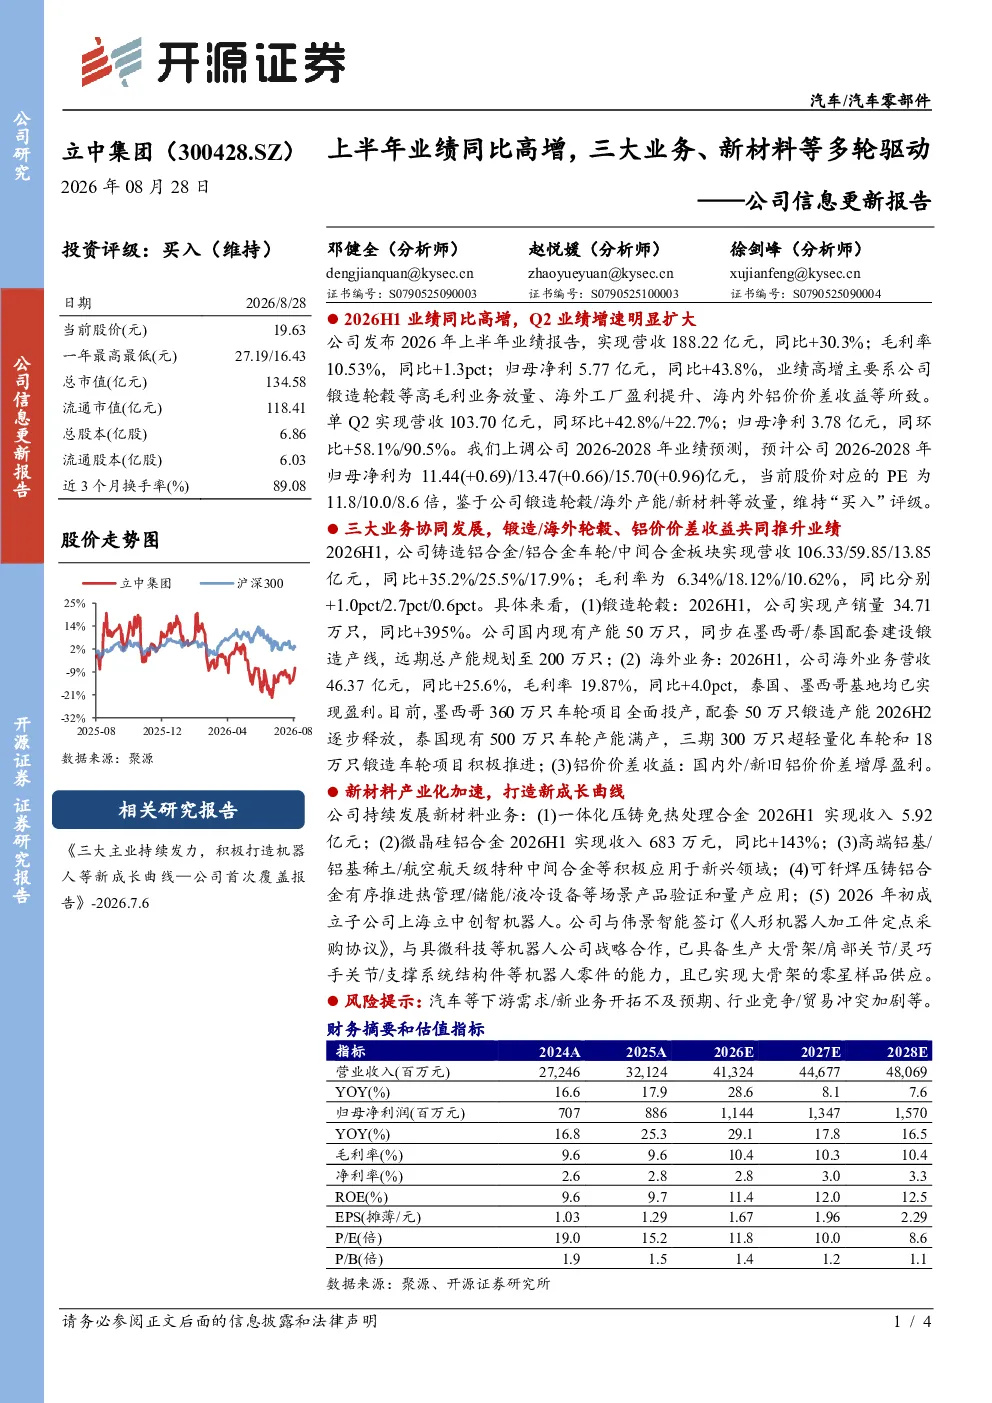
立中集团2026年上半年业绩同比高增,主要得益于锻造轮毂等高毛利业务放量、海外工厂盈利提升及铝价价差收益。Q2业绩增速明显扩大,营收103.70亿元,增长42.8%;归母净利3.78亿元,增长58.1%。锻造轮毂产销量同比增长395%,海外业务营收同比增长25.6%,毛利率提升4.0pct。铝价价差增厚盈利,国内外新旧铝价价差为公司带来额外收益。
立中集团三大业务板块的发展情况如何?
立中集团三大业务板块协同发展。铸造铝合金/铝合金车轮/中间合金营收分别同比增长35.2%/25.5%/17.9%。锻造轮毂产销量大幅增长395%,国内产能50万只,并在墨西哥/泰国建设锻造产线,远期规划200万只。海外业务营收同比增长25.6%,泰国、墨西哥基地已实现盈利,墨西哥360万只车轮项目全面投产,泰国基地满产,三期项目积极推进。
立中集团新材料业务的发展亮点有哪些?
立中集团新材料业务产业化加速。一体化压铸免热处理合金上半年收入5.92亿元,微晶硅铝合金上半年收入同比增长143%。公司积极布局高端铝基、铝基稀土、航空航天级特种中间合金,应用于新兴领域。可钎焊压铸铝合金有序推进热管理、储能、液冷设备等场景产品验证和量产应用。机器人业务方面,2026年初成立子公司上海立中创智机器人,与伟景智能签订人形机器人加工件定点采购协议,与具微科技等公司战略合作,已具备生产机器人零件能力,并实现大骨架零星样品供应。
交运设备行业的发展趋势如何?
交运设备行业发展趋势向好。随着新能源汽车、智能网联汽车的快速发展,对高性能轻量化材料的需求持续增长。锻造轮毂等高附加值产品市场空间广阔,海外产能扩张有助于公司抢占全球市场份额。新材料领域,一体化压铸、微晶硅铝合金等技术不断成熟,将推动行业向高端化、智能化方向发展。公司通过多元化业务布局,有望受益于行业景气度提升。
立中集团投资分析中需关注哪些风险?
立中集团投资分析中需关注以下风险:海外业务拓展面临地缘政治、汇率波动等风险,泰国、墨西哥基地盈利能力尚待巩固;新材料业务产业化进程存在不确定性,市场竞争激烈;铝价波动对公司盈利产生直接影响;行业政策变化可能影响产品需求;新业务如机器人业务尚处早期阶段,盈利模式需持续验证。需密切关注公司产能扩张进度、海外工厂运营情况及新材料业务的市场接受度。