猜你想问
这份研报的核心内容是什么?
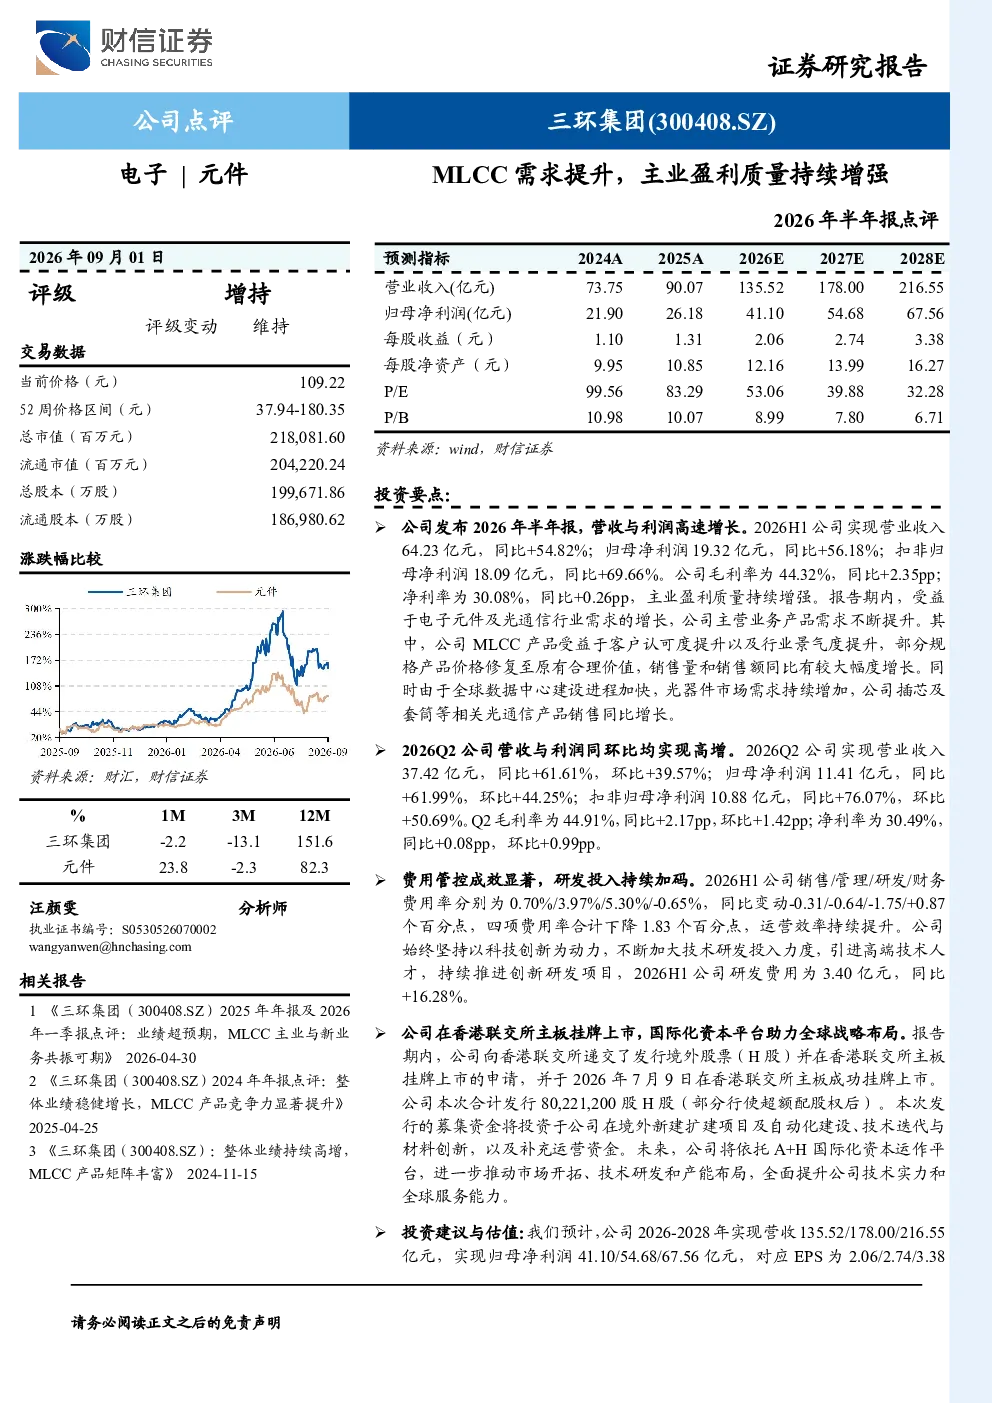
该研报指出三环集团2026年上半年业绩高速增长,营收64.23亿元同比增长54.82%,归母净利润19.32亿元同比增长56.18%。MLCC产品因客户认可度提升和行业景气度提升,销售量和销售额同比大幅增长。Q2表现强劲,营收37.42亿元同比增长61.61%,归母净利润11.41亿元同比增长61.99%。公司费用管控良好,费用率合计下降1.83个百分点,研发投入3.40亿元同比增长16.28%。
MLCC行业的发展趋势如何?
MLCC行业受益于电子元件及光通信行业需求增长,部分规格产品价格修复,销售量和销售额同比大幅增长。光通信产品因数据中心建设加快而实现同比增长。公司国际化布局进展顺利,在香港联交所主板成功挂牌上市,募集资金将用于境外项目、自动化建设、技术迭代与材料创新,以提升全球服务能力。
研报重点分析了哪些方向?
研报重点分析了三环集团2026年上半年的业绩高速增长情况,包括营收、净利润、毛利率、净利率等关键财务指标的同比环比变化。同时分析了公司在费用管控与研发投入方面的表现,以及国际化布局的进展。此外,研报还预测了2026-2028年的营收、净利润、EPS及PE,维持“增持”评级。
当前市场对三环集团有何判断?
市场对三环集团的评价较为积极,公司业绩高速增长,营收和净利润同比环比均大幅提升,毛利率和净利率表现良好。公司在费用管控方面表现优异,费用率合计下降1.83个百分点,研发投入持续增加。此外,公司在香港联交所主板成功挂牌上市,国际化布局取得进展,这些因素均对市场判断产生积极影响。
研报提示了哪些风险?
研报提示了技术研发风险、应收账款风险、管理能力风险、行业竞争加剧风险。技术研发风险主要涉及公司能否持续保持技术领先地位;应收账款风险涉及公司应收账款规模及回收情况;管理能力风险涉及公司管理层能否有效应对市场变化;行业竞争加剧风险涉及MLCC行业竞争日益激烈,公司市场份额可能受到挑战。