猜你想问
1H2026农林牧渔板块业绩表现如何?
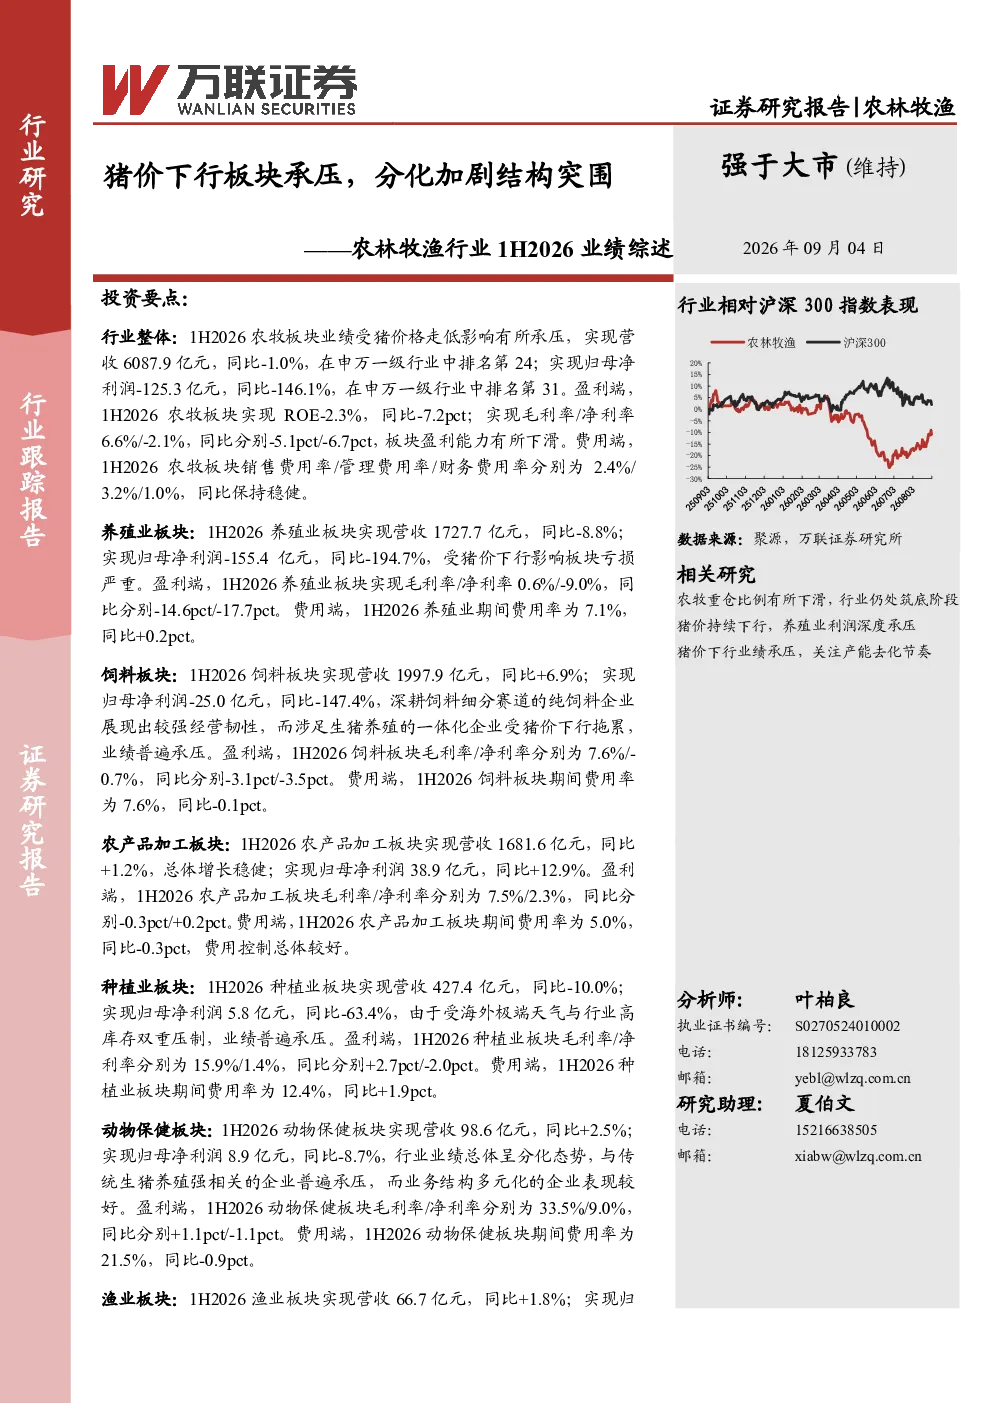
2026年上半年的农林牧渔板块业绩受猪价走低影响有所承压,实现营收6087.9亿元,同比-1.0%,归母净利润-125.3亿元,同比-146.1%。板块盈利能力下滑,ROE为-2.3%,同比-7.2pct;毛利率/净利率分别为6.6%/-2.1%,同比分别-5.1pct/-6.7pct,主要原因为猪价走低侵蚀了生猪养殖业务的毛利空间。费用端保持稳健,销售费用率/管理费用率/财务费用率分别为2.4%/3.2%/1.0%,同比保持稳定。
农林牧渔行业各子板块业绩分化情况?
子板块业绩分化明显:养殖业受猪价下行影响严重,实现营收1727.7亿元,同比-8.8%,归母净利润-155.4亿元,同比-194.7%;饲料板块中纯饲料企业韧性较强,一体化企业承压,实现营收1997.9亿元,同比+6.9%,归母净利润-25.0亿元,同比-147.4%;农产品加工营收增长稳健,实现营收1681.6亿元,同比+1.2%,归母净利润38.9亿元,同比+12.9%;种植业受极端天气与行业高库存双重冲击,实现营收427.4亿元,同比-10.0%,归母净利润5.8亿元,同比-63.4%;动物保健营收增长稳健,实现营收98.6亿元,同比+2.5%,归母净利润8.9亿元,同比-8.7%;渔业归母净利润增长迅速,实现营收66.7亿元,同比+1.8%,归母净利润1.4亿元,同比+136.0%
报告对农林牧渔行业发展趋势有何分析?
报告指出农林牧渔行业各子板块业绩分化加剧,养殖业受猪价下行影响明显,而饲料、农产品加工、渔业等板块表现相对稳健或增长。种植业受极端天气与高库存影响承压。未来需关注产能去化、行业周期反转、超级厄尔尼诺对农产品价格的影响等因素。投资建议关注成本优势显著的头部养殖企业、多品牌矩阵的宠物食品龙头企业、以及种业龙头及种植相关标的。
当前农林牧渔市场现状如何?
当前农林牧渔市场呈现明显分化,猪价走低导致养殖业盈利能力下滑,板块整体营收和净利润负增长。饲料板块中纯饲料企业表现优于一体化企业。农产品加工和渔业部分企业营收和利润增长稳健。种植业受外部因素冲击业绩承压。市场整体费用控制相对稳健,但行业竞争和成本压力依然存在。
农林牧渔行业投资需关注哪些风险?
农林牧渔行业投资需关注产能去化不及预期风险,市场竞争加剧风险,成本上升风险,疫病防控风险。具体表现为养殖业受猪周期影响波动,饲料行业一体化企业盈利压力,种植业受极端天气和库存影响,动物保健行业传统生猪养殖相关企业承压等。需综合评估各子板块风险与机遇。