猜你想问
兖矿能源的核心业务有哪些?
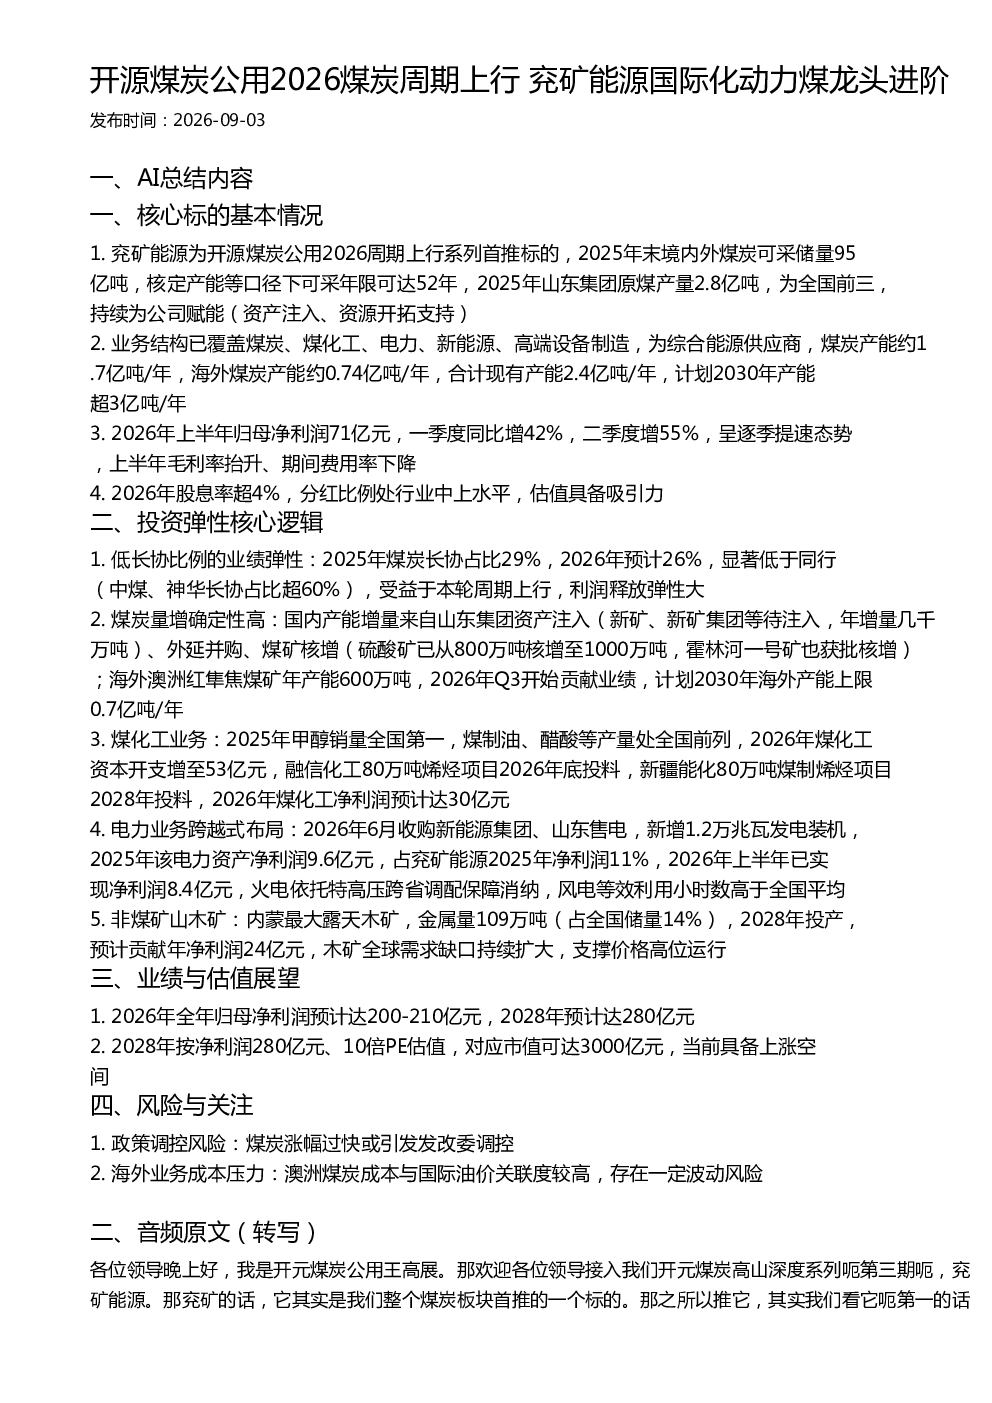
兖矿能源业务结构已覆盖煤炭、煤化工、电力、新能源、高端设备制造,为综合能源供应商。公司拥有丰富的煤炭资源,2025年末境内外煤炭可采储量95亿吨,可采年限达52年。煤化工业务方面,2025年甲醇销量全国第一,煤制油、醋酸等产量处全国前列。电力业务通过收购新能源集团、山东售电,新增1.2万兆瓦发电装机。此外,公司还拥有内蒙最大露天木矿,预计2028年投产贡献年净利润24亿元。
兖矿能源2026年投资逻辑是什么?
兖矿能源2026年投资逻辑主要基于业绩弹性、煤炭量增确定性及多元化业务布局。公司煤炭长协占比低(29%),受益周期上行利润释放弹性大。国内产能增量来自山东集团资产注入、外延并购、煤矿核增;海外澳洲红隼焦煤矿2026年Q3开始贡献业绩,计划2030年海外产能上限0.7亿吨/年。煤化工资本开支增至53亿元,融信化工80万吨烯烃项目2026年底投料,新疆能化80万吨煤制烯烃项目2028年投料,预计2026年煤化工净利润达30亿元。电力业务收购新能源集团、山东售电,新增1.2万兆瓦发电装机。
煤炭行业发展趋势如何?
煤炭行业发展趋势呈现供需结构性变化。国内煤炭产能通过资产注入、并购、核增等方式稳步提升,同时海外布局补充动力煤供给。煤炭长协比例低的企业在周期上行中利润弹性更大。煤化工方面,甲醇、煤制油、醋酸等需求持续增长,资本开支增加推动行业升级。电力业务中,火电依托特高压跨省调配保障消纳,风电等效利用小时数高于全国平均。非煤矿山如木矿,全球需求缺口持续扩大支撑价格高位运行。
兖矿能源当前市场表现如何?
兖矿能源作为开源煤炭公用2026周期上行系列首推标的,2025年末境内外煤炭可采储量95亿吨,可采年限达52年。2026年上半年归母净利润71亿元,呈逐季提速态势,毛利率抬升、期间费用率下降。股息率超4%,分红比例处行业中上水平。公司估值具备吸引力,2026年全年归母净利润预计达200-210亿元,2028年预计达280亿元,对应市值可达3000亿元。
兖矿能源面临哪些风险?
兖矿能源面临的主要风险包括政策调控风险和海外业务成本压力。煤炭涨幅过快可能引发发改委调控,影响公司利润水平。海外澳洲煤炭成本与国际油价关联度较高,存在一定波动风险,可能影响海外业务盈利能力。此外,公司多元化业务布局也需关注各板块发展进度及潜在风险。