猜你想问
科隆新材2026H1营收和利润情况如何?
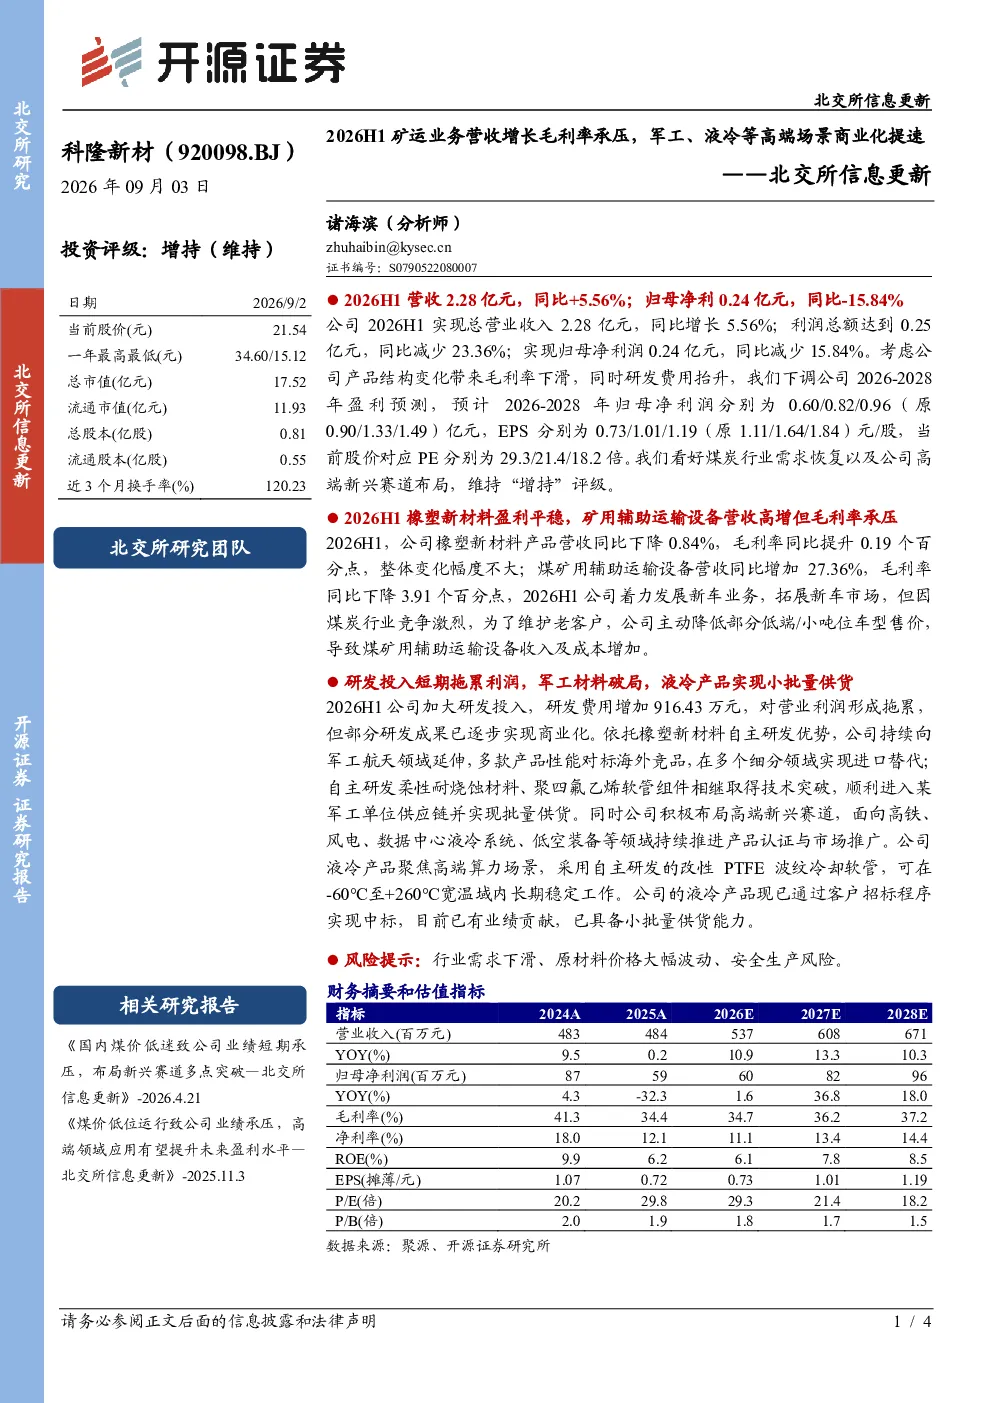
科隆新材2026H1实现营收2.28亿元,同比增长5.56%,但归母净利润为0.24亿元,同比下滑15.84%。利润下滑主要受产品结构变化及研发投入增加影响。公司看好煤炭行业需求恢复及高端新兴赛道布局,维持“增持”评级。
橡塑新材料和矿用辅助运输设备业务表现怎样?
橡塑新材料业务营收微降0.84%,但毛利率提升0.19个百分点,盈利保持平稳。矿用辅助运输设备业务营收高增27.36%,但毛利率下滑3.91个百分点,主要因低价策略导致成本增加。
军工和液冷业务商业化进展如何?
公司研发投入增加916.43万元,拖累利润,但军工材料(柔性耐烧蚀材料、PTFE软管组件)已实现批量供货。液冷产品通过客户招标,实现小批量供货,聚焦高端算力场景。公司正加速高端新兴赛道的商业化布局。
当前煤炭行业需求趋势如何?
公司看好煤炭行业需求恢复,认为未来行业景气度有望提升,将带动公司煤炭相关业务增长。同时,公司也在积极拓展高端新兴市场,以应对行业周期性波动风险。
报告提示的主要风险有哪些?
报告提示的主要风险包括行业需求下滑、原材料价格波动以及安全生产风险。这些因素可能对公司业绩造成不利影响,投资者需密切关注相关风险变化。
你可能感兴趣
北交所信息更新:软件业务营收高增,自研AI垂直大模型落地提速,2026H1营收、扣非归母净利双增
开源证券2026-09-04
北交所信息更新:Matter协议新品落地+海外拓市构筑成长动能,2026H1营收同比+4.16%、归母净利承压
电子设备开源证券2026-08-28
北交所信息更新:聚焦液冷服务器快接头和半导体领域双赛道,2026H1营收同比+47%
机械设备开源证券2026-08-27
北交所信息更新:下游多场景需求共振叠加政策赋能,2026H1公司营收、归母净利双增
开源证券2026-09-07
北交所化工专题报告:AI算力散热革命:关注北交所液冷产业链,三祥科技、利通科技、科隆新材等软管标的
基础化工开源证券2026-05-10
北交所信息更新:积极拓展东南亚等新兴海外市场,2026H1营收同比+15%
电子设备开源证券2026-08-29
北交所信息更新:海内外业务协同发力,聚氨酯行业景气上行,2026H1营收同比+29.56%
开源证券2026-08-12
北交所信息更新:镍带箔+27.32%,FPCA+199.39%培育新增长极,2026H1营收+22.47%
电子设备开源证券2026-08-25
北交所信息更新:风电行业两家新主机厂客户同步开拓,2026H1实现总营收+17.52%
开源证券2026-09-08
北交所信息更新:汽车新客户与新材料进展值得期待,成本增加致业绩承压,2025H1营收同比+6.49%
开源证券2025-08-08