猜你想问
良信股份研报核心推荐逻辑是什么?
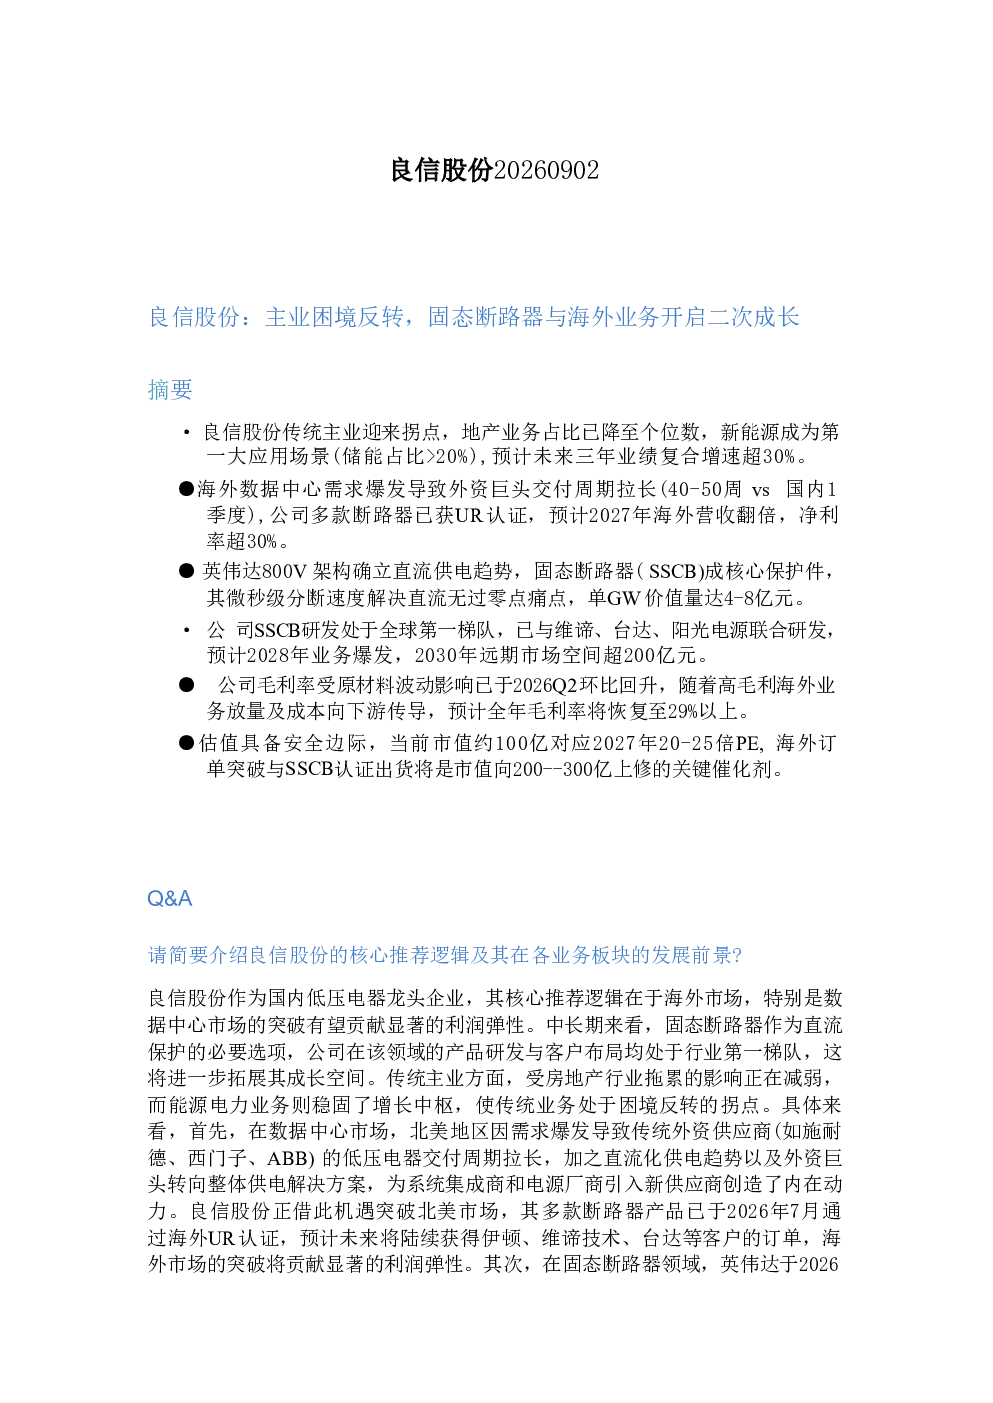
良信股份的核心推荐逻辑在于海外市场,特别是数据中心市场的突破,以及固态断路器业务的长期成长潜力。海外市场方面,北美数据中心需求爆发导致外资巨头交付周期拉长,良信多款断路器已获UR认证,预计2027年海外营收翻倍,净利率超30%。公司具备客户资源、技术能力、性价比等综合优势。固态断路器业务方面,英伟达800V架构确立直流供电趋势,公司研发处于全球第一梯队,预计2028年业务爆发,2030年远期市场空间超200亿元。传统主业方面,地产业务占比已降至个位数,新能源成为第一大应用场景,预计2026年增速超过50%。
固态断路器行业发展趋势如何?
固态断路器行业发展趋势向好。英伟达800V架构确立直流供电趋势,使得固态断路器(SSCB)成为数据中心等领域的核心保护件。SSCB的微秒级分断速度解决了直流无过零点痛点,单GW价值量达4-8亿元。目前,良信股份的SSCB研发处于全球第一梯队,已与维谛、台达、阳光电源联合研发,预计2028年业务爆发,2030年远期市场空间超200亿元。行业增长主要受益于数据中心、新能源汽车等领域的快速发展。
良信股份报告重点分析了哪些业务方向?
良信股份报告重点分析了海外业务和固态断路器业务。海外业务方面,公司聚焦北美数据中心市场,多款断路器已获UR认证,具备客户资源、技术能力等优势,预计2026年上半年海外营收同比增长75%。固态断路器业务方面,公司研发处于全球领先地位,已与多家龙头企业联合研发,预计2028年业务爆发,2030年远期市场空间超200亿元。此外,报告也分析了传统主业,新能源已成为第一大应用场景,预计2026年增速超过50%。
当前良信股份的市场现状如何?
当前良信股份的市场现状积极。公司已度过房地产行业拖累的影响,新能源成为第一大应用场景,储能占比超过20%,预计2026年增速超过50%。海外业务方面,北美数据中心需求爆发,良信多款断路器已获认证,预计2027年海外营收翻倍,净利率超30%。固态断路器业务方面,公司研发处于全球第一梯队,预计2028年业务爆发,2030年远期市场空间超200亿元。公司毛利率已于2026Q2环比回升,预计全年毛利率将恢复至29%以上。
良信股份研报是否存在风险提示?
良信股份研报存在一定风险提示。海外业务拓展面临国际市场竞争和客户关系维护的挑战,需持续提升产品竞争力和品牌影响力。固态断路器业务尚处于研发和推广阶段,市场接受度和产品认证存在不确定性。原材料价格波动可能影响公司毛利率水平,需加强供应链管理。此外,宏观经济环境变化可能影响下游行业需求,需密切关注市场动态。公司需持续提升技术创新能力和市场拓展能力以应对潜在风险。