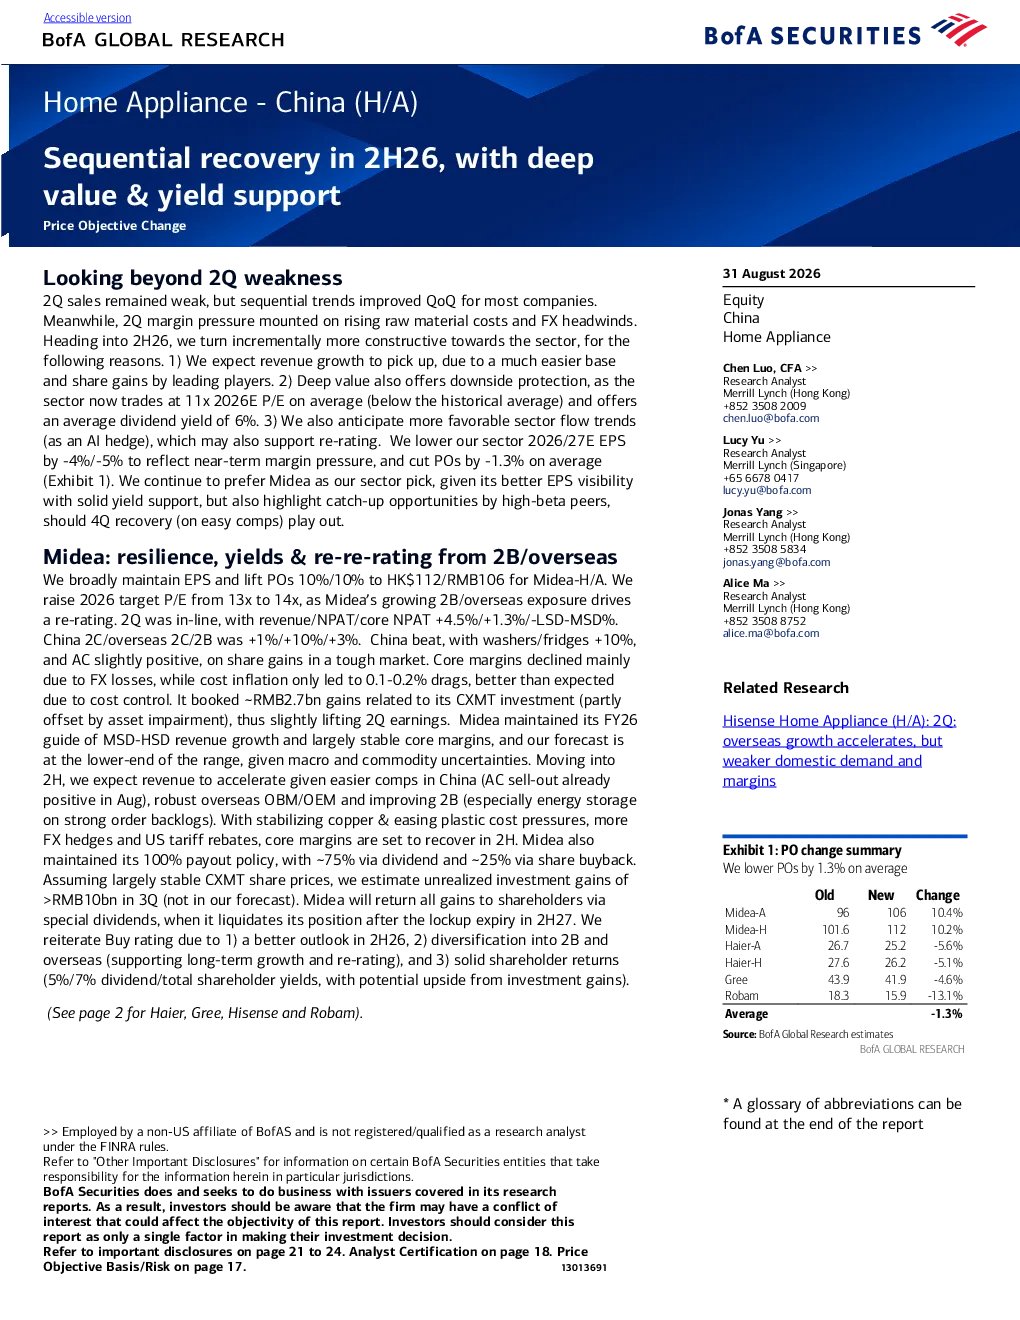
2026年第二季度,中国家电行业销售额保持疲软,但环比趋势多数公司有所改善。原材料成本上升和外汇不利因素导致利润率压力加剧。展望2026年下半年,行业前景逐渐乐观,主要得益于收入增长加速、深度价值提供下行保护、行业资金流趋势改善。预计收入增长将加速,主要得益于基数大幅改善以及领先企业的市场份额提升。深度价值也提供了下行保护,因为该行业目前平均交易价格为2026年预期市盈率的11倍(低于历史平均水平),并提供平均6%的股息收益率。预计行业资金流趋势将更加有利(作为人工智能的避险工具),这可能也会支持重新估值。
美的集团:韧性,收益及评级上调至2B/海外
美的集团维持了2026财年MSD-HSD营收增长和核心利润率基本稳定的指引,鉴于宏观经济和商品的不确定性,我们的预测处于该区间较低水平。进入下半年,预计营收将加速增长,因为中国(空调销售已在8月呈现积极势头)的比较基数有所缓解,海外OBM/OEM表现强劲,以及二线业务(尤其是储能业务)订单积压强劲。随着铜价稳定和塑料成本压力缓解,以及更多外汇套期保值和美加关税退税,核心利润率预计在下半年将恢复。美的集团还维持了100%的派息政策,其中约75%以股息形式,约25%以股票回购形式。美的集团将在2027年下半年锁定期满后,通过特别股息将所有收益返还给股东。重申买入评级,原因如下:1)2026年下半年前景更好;2)向二线和海外市场的多元化发展(支持长期增长和重新估值);3)稳健的股东回报(股息/总股东回报率分别为5%/7%,并有来自投资收益的潜在上行空间)。
海尔:持续改进,但进展不及预期
海尔2026年上半年的营收/净利润为-2.8%/-14.3%,或第二季度环比增长+1.4%/-13.5%,较第一季度-7%/-15%有所改善。国内/海外第二季度分别增长+0.3%/+2%,均加速于第一季度的-10%/-3.2%。按品类划分,全球暖通空调营收增长6%,得益于2025年底空调与水家电的整合,实现了销售、采购和研发方面的协同效应。2026年7月,海尔在暖通空调整合成功后,进一步将其白家电平台下的冰箱/冰柜、厨房电器和洗衣机整合。第二季度GPM增长60个基点,主要受暖通空调平台整合带来的采购效率提升、SKU优化、空调压缩机内部生产比例提高以及持续的成本控制举措推动,这些因素抵消了成本通胀。中国和海外市场均实现了GPM增长。销售、一般及行政费用/营收为+103个基点,反映了统一仓库直营分销平台的推广。虽然该平台提高了物流效率,但导致初始运营成本上升。因此,OPM下降42个基点至8.7%,OP下降3%,而第一季度为-5%。由于投资收益较低、净金融收入较低以及有效税率较高,NPM下降124个基点至7.2%,净利润为-14%。重申买入评级,理由包括其在洗衣机/冰箱的领先地位、空调市场份额的上升、平台整合带来的效率提升,以及估值合理(2026年预期市盈率9倍,约7%的股息收益率,以及不断增长的回购支持,预计每股收益将因股票注销而增长约2%以上)。
格力电器:下行风险与追赶机会
格力电器明显落后于同行,反映了其市场份额持续流失给其他领先企业,这一趋势近年来一直存在,且出口业务疲软(2026年上半年出口额下降22%,远低于美的向C端出口+MSD%),主要受中东冲突及低利润业务整合的影响。按业务板块划分,消费电子板块(主要为空调)持续下滑,2026年上半年营收下降3%,继2025年上半年下降5%后。工业产品和绿色能源营收下降10%,与行业及同行基本持平,占2026年上半年总营收的10%。智能设备营收增长19%,但其贡献率仍较小,为0.4%。毛利率扩张(2026年上半年提升33bp)与销售、一般及行政费用/营收优化(下降66bp)相结合,推动营业利润率扩张123bp,营业利润持平。净利润进一步受到线下项目压力,包括利息收入和非经营性收入下降。我们之所以持有中性评级,主要有以下原因:首先,我们看到了来自行业逆风以及Gree在长期迟缓的渠道改革方面进展缓慢所带来的基本不确定性。其次,连续两年的收入下降(因此基数较低)以及其在成本上升背景下的规模优势可能提供一定的下行缓冲。第三,我们看到了深层价值,该股票以2026年预期市盈率的7倍进行交易,而同业平均市盈率为10倍,并提供7.5%的股息收益率,同时其市场定位仍然相对不那么拥挤。
海信:出口复苏被国内疲软抵消
海信的营收/净利润为2026年上半年-5%/-20%(2026年第二季度为-3%/-34%,对比2026年第一季度为-7%/-8%)。剔除原材料批发收入转给第三方后的调整,核心营收在第二季度转为略为正增长,好于第一季度的持平。出口营收增长在第二季度转为DD%,从第一季度的-LSD%转为+MSD%,其中欧洲(20%+)、东盟(+20%)、北美(+高 teens%)和亚太(+HSD%)表现突出,但部分被中东和非洲(-20%)以及南美(-HSD%)所抵消。然而,国内营收增长减弱至第二季度为-LSD%,对比第一季度的持平,受集中式空调和分体式空调拖累,而洗衣机/冰箱营收环比略有改善。三星电机第二季度营收为LSD-MSD%。毛利率从第一季度的0.2ppt扩张转为第二季度的2ppt收缩(由于PET成本意外上涨)。销售、一般及行政费用/营收部分抵消了毛利率压力,但营业利润率收缩0.9ppt,营业利润下降。受有效税率提高和减值损失影响,一季度/二季度净利润分别下降8%/34%。住宅空调出口增长在低基数基础上,预计2026年下半年将加速增长,此前在2025年下半年经历了20%的降幅。报告增长预计也在2026年第四季度恢复正常,因为2025年第四季度包含了全年的采购调整,且同比2025年前三季度1%的增长下降了26%。然而,原材料成本上升和去库存可能继续对利润率造成压力。我们认为海信的评级应维持中性,因其利润率较同行更薄,且对中央空调的依赖程度更高,而中央空调在估值中已被折价(预计2026年市盈率8倍,股息率7%),我们认为其更容易受到房地产和成本通胀的影响。
罗姆:无补贴 + 房产下行
罗bam在2026年上半年的营收/净利润为-14%/-19%,或为2026年第二季度的-21%/-27%,较2026年第一季度的-5%/-10%持续恶化。该公司维持了每股人民币0.5元的中期分红(派息率为82%),为股价提供了一定的支撑。按渠道划分,2026年上半年零售和ToB渠道均录得两位数下滑,其中零售下滑18%,ToB下滑36%,分别占总营收的47%和11%。相比之下,线上销售表现更稳健,增长1%,贡献了总营收的40%。所有渠道的增长在2026年第二季度进一步恶化。毛利率(GPM)收窄140个基点,反映了为迎合变化的市场需求而推出更多高性价比产品。销售、一般及行政开支(SG&A/expense)增加210个基点,主要受新办公楼折旧及社保支出增加(+60个基点)的推动。因此,营业利润率(OPM)收窄349个基点,营业利润(OP)下降39%。表外项目,包括投资收益和非经营性收入,部分抵消了压力,导致净利润(NP)下降27%,好于营业利润的下降。今年政府补贴不包括厨电,在消费降级和渠道持续向线上转移的背景下,对营收增长构成压力。虽然ToB业务占营收比例较小,但仍显著下滑,并持续拖累整体增长。管理层预计ToB业务还将带来两年的压力。尽管2026年第二季度基数较低,但7-8月并未显示出太多环比改善。鉴于补贴缺失和持续的行业下行周期带来的双重压力,可见度仍然较低。我们重申对Robam的中性评级,该股票当前市盈率为2026年预期的13倍,股息收益率为6%。
价格目标变更
我们平均削减了采购订单 (PO) 的 1.3%。附件2:采购订单变更摘要
我们预计2026/27财年的每股收益(EPS)平均下调4.0%/5.1%。
这五家公司2026年第二季度平均收入/净利润录得-1%/-8%的降幅。
行业图表
第35号证据:2026年第二季度线下业务出现两位数百分比下滑中国白色家电:离线销售价值季度同比增长率
AVC,包括冰箱、洗衣机和空调
估值可比公司
该板块目前市盈率为2026年预期值的11.1倍。