猜你想问
金蝶国际2026年上半年的主要业绩表现如何?
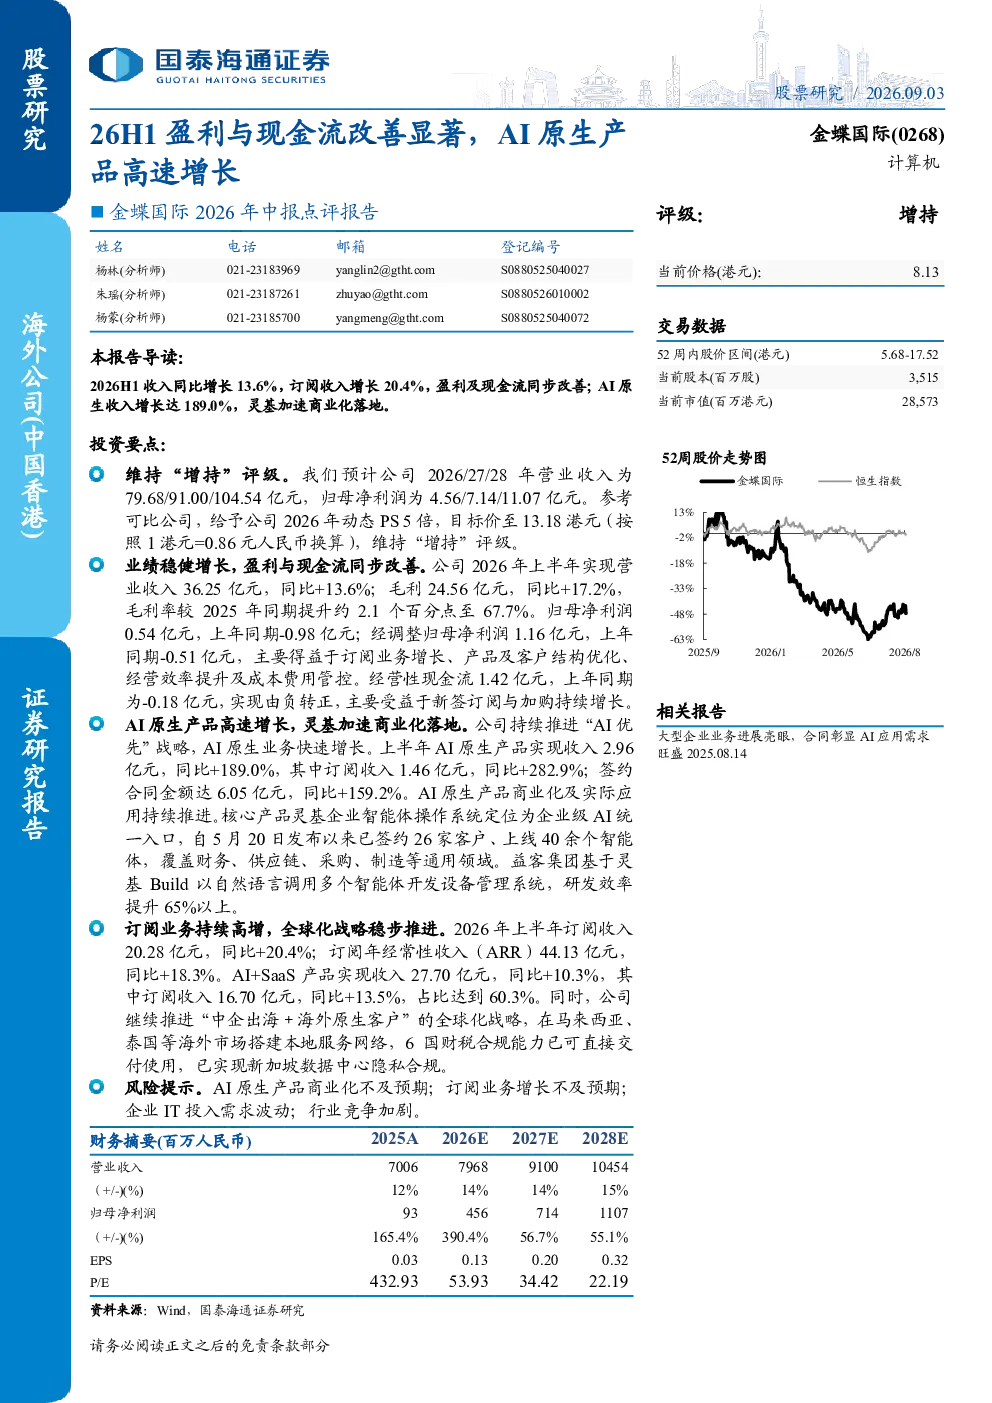
金蝶国际2026年上半年实现营业收入36.25亿元,同比增长13.6%;毛利24.56亿元,同比增长17.2%,毛利率提升至67.7%。归母净利润0.54亿元,上年同期为-0.98亿元;经调整归母净利润1.16亿元,上年同期为-0.51亿元,主要得益于订阅业务增长、产品及客户结构优化、经营效率提升及成本费用管控。经营性现金流1.42亿元,上年同期为-0.18亿元,实现由负转正。
金蝶国际AI原生产品的增长情况如何?
金蝶国际AI原生产品上半年实现收入2.96亿元,同比增长189.0%,其中订阅收入1.46亿元,同比增长282.9%;签约合同金额达6.05亿元,同比增长159.2%。核心产品灵基企业智能体操作系统自5月20日发布以来已签约26家客户、上线40余个智能体,覆盖财务、供应链、采购、制造等通用领域。公司持续推进“AI优先”战略,AI原生业务快速增长。
金蝶国际订阅业务的发展趋势如何?
金蝶国际2026年上半年订阅收入20.28亿元,同比增长20.4%;订阅年经常性收入(ARR)44.13亿元,同比增长18.3%。AI+SaaS产品实现收入27.70亿元,同比增长10.3%,其中订阅收入16.70亿元,同比增长13.5%,占比达到60.3%。公司持续推进订阅业务增长,订阅业务持续高增,全球化战略稳步推进。
金蝶国际当前的市场竞争情况如何?
金蝶国际在AI+SaaS领域表现亮眼,AI原生产品高速增长,订阅业务持续高增,全球化战略稳步推进。公司继续推进全球化战略,在马来西亚、泰国等海外市场搭建本地服务网络,6国财税合规能力已可直接交付使用,新加坡数据中心隐私合规已实现。但需关注行业竞争加剧,以及企业IT投入需求波动等因素。
金蝶国际研报中提示的主要风险有哪些?
金蝶国际研报提示的主要风险包括AI原生产品商业化不及预期、订阅业务增长不及预期、企业IT投入需求波动、行业竞争加剧。此外,公司需关注新签订阅与加购持续增长带来的经营性现金流改善能否持续。