猜你想问
中升控股最新研报核心内容是什么?
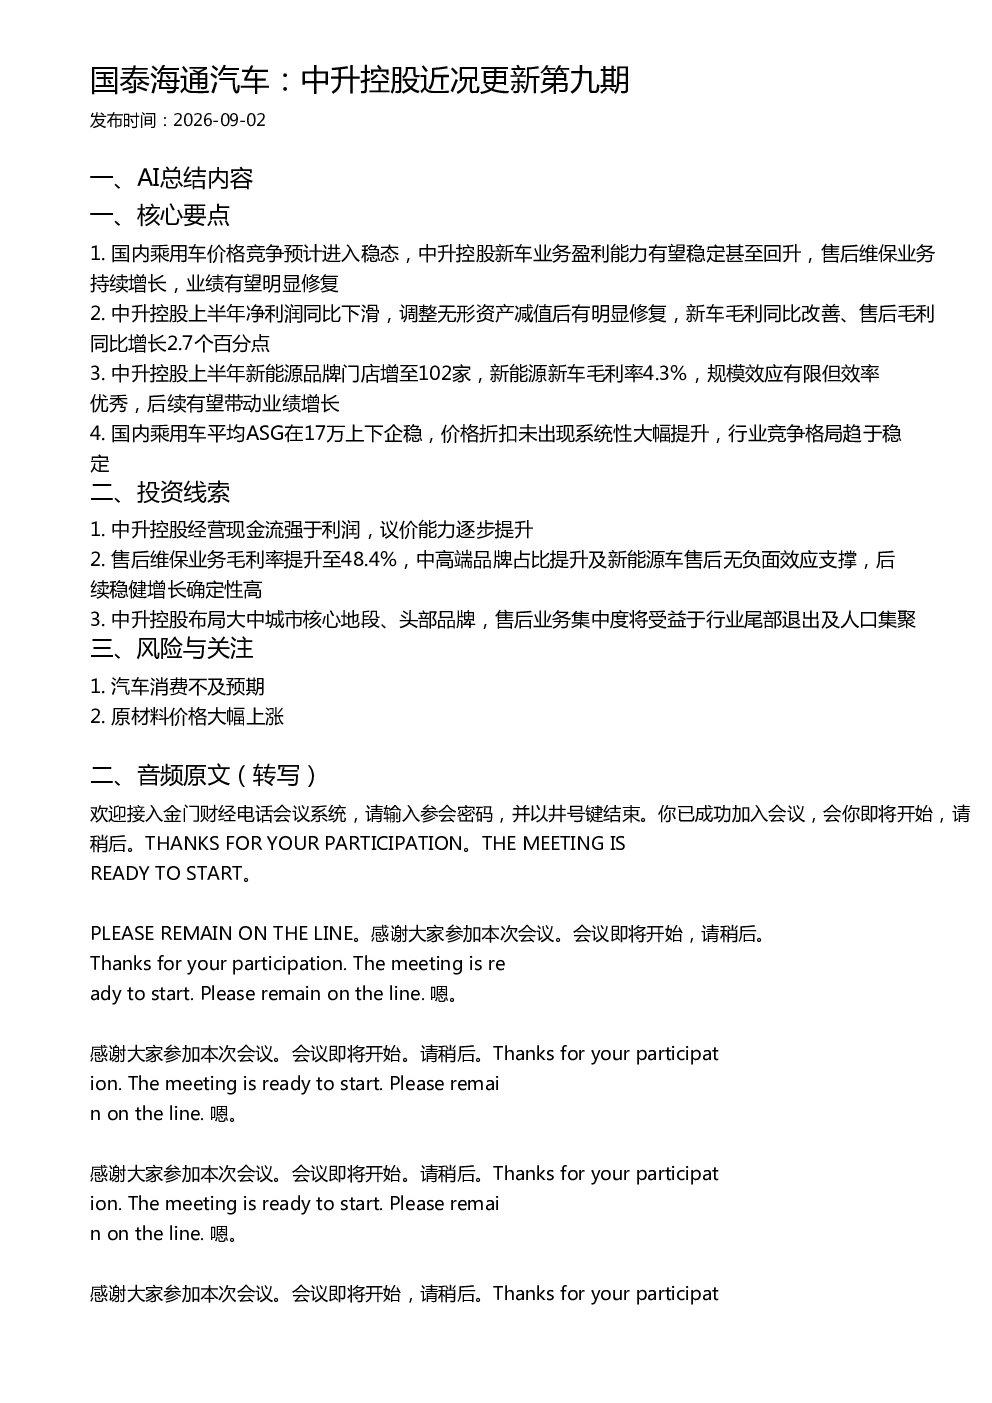
该研报指出国内乘用车价格竞争进入稳态,中升控股新车业务盈利能力有望稳定甚至回升,售后维保业务持续增长,业绩有望明显修复。上半年净利润同比下滑,但调整无形资产减值后明显修复,新车毛利同比改善,售后毛利同比增长2.7个百分点。新能源品牌布局完善,门店增至102家,新能源新车毛利率4.3%,规模效应有限但效率优秀,后续有望带动业绩增长。行业竞争格局稳定,乘用车平均ASG在17万上下企稳,价格折扣未出现系统性大幅提升。
汽车行业未来发展趋势如何?
研报显示国内乘用车价格竞争已进入稳定阶段,行业竞争格局趋于稳定,价格折扣未出现系统性大幅提升。各品牌已进行多轮价格战和策略调整,后续价格竞争将保持稳定。同时,新能源品牌布局逐步完善,中升控股上半年新能源品牌门店增至102家,新能源新车毛利率4.3%,规模效应有限但效率优秀,有望带动业绩增长。行业尾部退出及人口集聚将有利于头部品牌和核心地段的经销商,中升控股受益于此。
中升控股报告重点分析了哪些方面?
报告重点分析了中升控股的经营情况、行业竞争格局及投资逻辑。经营方面,上半年净利润同比下滑但调整后修复,新车销量同比下降17.6%但毛利改善,新能源品牌占比10.3%,售后毛利同比增长2.7个百分点至48.4%。行业格局方面,乘用车平均ASG企稳,价格折扣未大幅提升,竞争趋于稳定。投资逻辑方面,中升控股经营现金流强于利润,议价能力逐步提升,售后维保业务稳健增长,布局大中城市核心地段和头部品牌,看好其长期稳健发展。
当前汽车市场现状如何?
当前汽车市场现状显示国内乘用车价格竞争进入稳态,行业竞争格局趋于稳定,乘用车平均ASG在17万上下企稳,价格折扣未出现系统性大幅提升。各品牌已进行多轮价格战和策略调整,后续价格竞争将保持稳定。同时,新能源品牌布局逐步完善,中升控股上半年新能源品牌门店增至102家,新能源新车毛利率4.3%,规模效应有限但效率优秀,有望带动业绩增长。经销商品牌数量及销量基本稳定。
研报提示了哪些风险?
研报提示的主要风险包括汽车消费不及预期和原材料价格大幅上涨。汽车消费不及预期可能导致市场需求下降,影响新车和售后业务的增长。原材料价格大幅上涨可能增加企业成本压力,对盈利能力造成不利影响。此外,行业竞争加剧、政策变化等因素也可能带来不确定性,投资者需关注这些潜在风险。