猜你想问
药明康德2026年业绩表现如何?
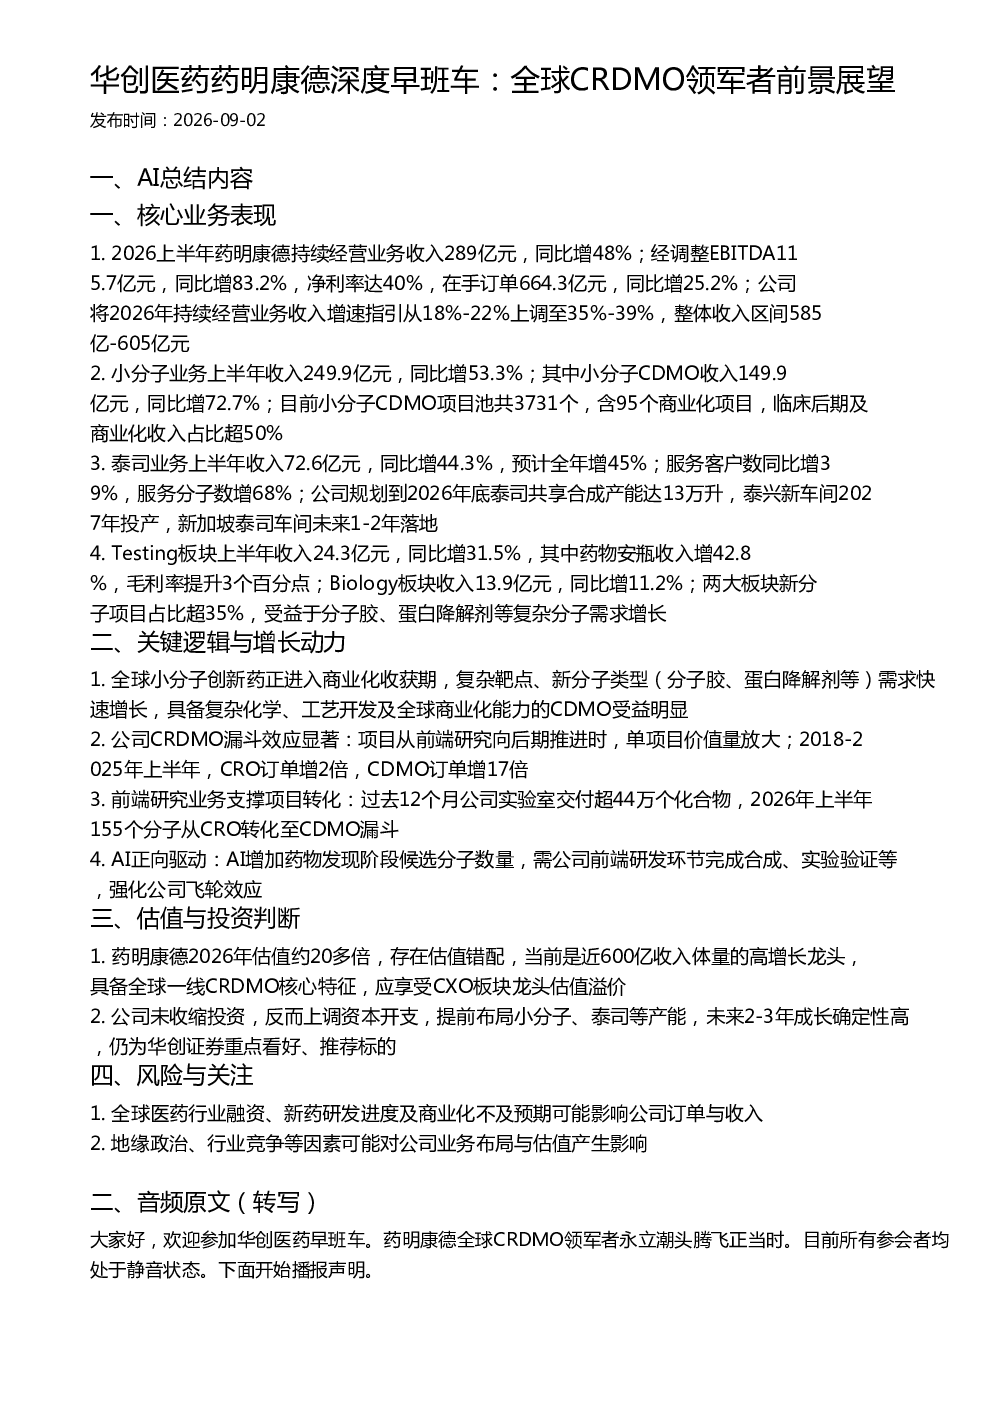
2026年上半年,药明康德持续经营业务收入289亿元,同比增长48%;经调整EBITDA 115.7亿元,同比增长83.2%,净利率达40%。在手订单664.3亿元,同比增长25.2%。公司上调2026年持续经营业务收入增速至35%-39%,整体收入区间585亿-605亿元。小分子业务收入249.9亿元,同比增长53.3%,其中小分子CDMO收入149.9亿元,同比增长72.7。泰司业务收入72.6亿元,同比增长44.3%,预计全年增45%。Testing板块收入24.3亿元,同比增长31.5%
CRDMO赛道发展趋势如何?
全球小分子创新药商业化进入收获期,复杂靶点、新分子类型如分子胶、蛋白降解剂等需求快速增长。具备复杂化学、工艺开发及全球商业化能力的CDMO受益明显。CRDMO漏斗效应显著,项目从前端研究向后期推进时,单项目价值量放大。2018-2025年上半年,CRO订单增2倍,CDMO订单增17倍。AI技术增加药物发现阶段候选分子数量,强化公司飞轮效应
报告重点分析了哪些方面?
报告重点分析了药明康德的核心业务表现,包括整体业绩、小分子业务、泰司业务及Testing板块的业绩增长情况。同时分析了CRDMO漏斗效应、前端研究业务对项目转化的支撑作用,以及AI技术对药物发现的正向驱动。此外,报告还探讨了药明康德的估值与投资判断,指出公司具备全球一线CRDMO核心特征,应享受CXO板块龙头估值溢价
当前CXO市场现状如何?
当前CXO市场,全球小分子创新药商业化进入收获期,复杂分子需求快速增长。具备全链条服务能力的CDMO企业受益明显,CRDMO订单增长远超CRO。药明康德作为全球CRDMO领军者,在小分子CDMO、泰司业务及Testing板块均表现强劲,前端研究能力突出,AI技术赋能持续强化其竞争优势。公司已上调资本开支,提前布局产能,未来成长确定性高
报告提示了哪些风险?
报告提示,全球医药行业融资、新药研发进度及商业化不及预期可能影响公司订单与收入。此外,地缘政治、行业竞争等因素可能对公司业务布局与估值产生影响。需要注意的是,医药研发周期长、投入大,市场环境变化可能对公司业绩造成波动