猜你想问
名創優品海外盈利壓力短期或持續研報核心內容是什麼?
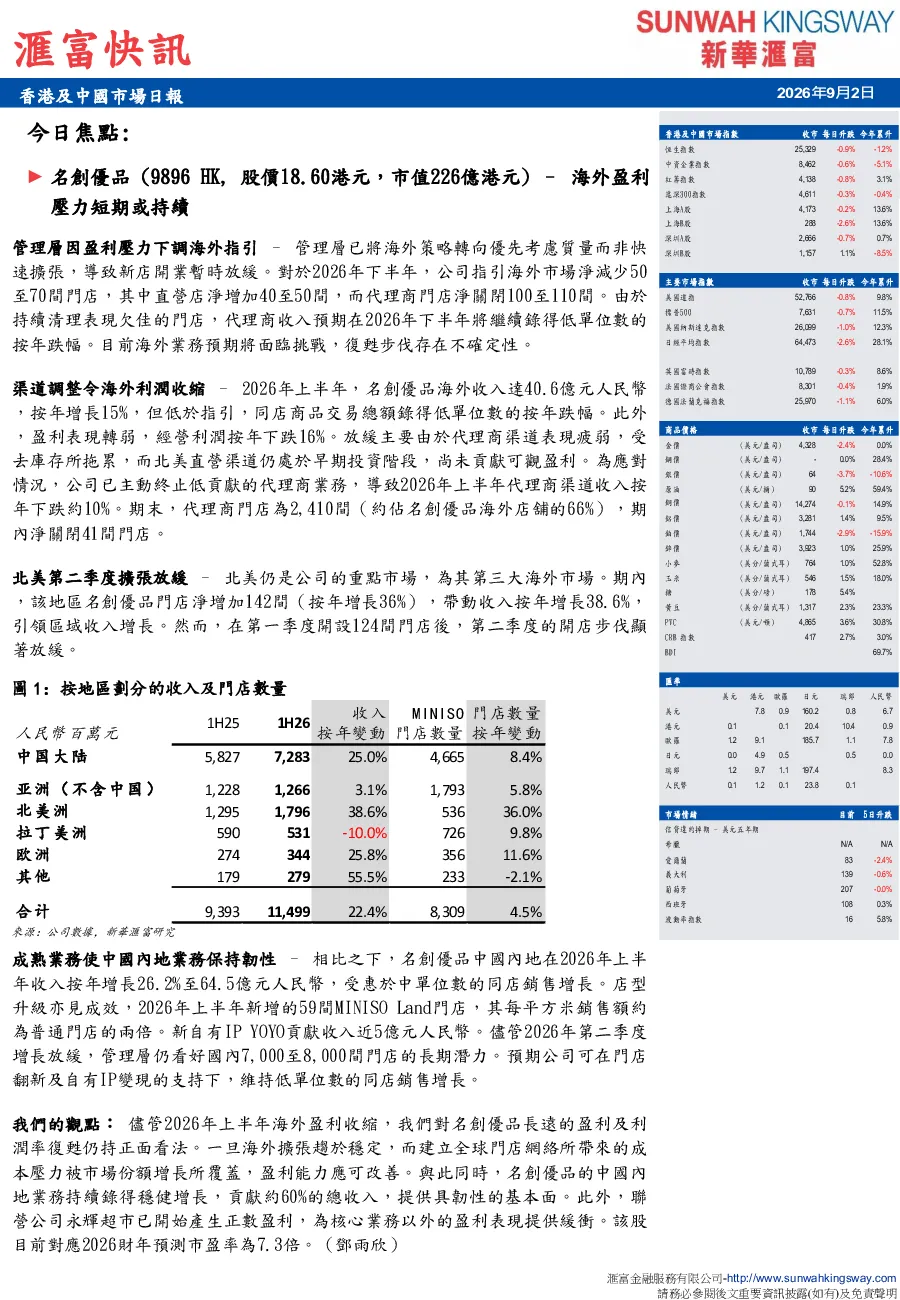
名創優品研報指出海外盈利壓力短期或持續,主要因管理層調整策略優先質量而非快速擴張,暫時放緩新店開業。2026年下半年預計海外市場淨減少50至70間門店,直營店淨增加40至50間,代理商門店淨關閉100至110間。代理商收入預計繼續錄得低單位數按年跌幅。海外業務預期面臨挑戰,復甦步伐存在不確定性。2026年上半年海外收入40.6億元人民幣,按年增長15%,但低於指引;同店商品交易總額錄得低單位數按年跌幅;經營利潤按年下跌16%。放緩主要由代理商渠道疲弱(受去庫存拖累)和北美直營渠道仍處早期投資階段所致。公司主動終止低貢獻代理商業務,導致2026年上半年代理商渠道收入按年下跌約10%。期末代理商門店為2,410間(約佔海外店舖的66%),期內淨關閉41間。北美仍是重點市場,期內門店淨增加142間(按年增長36%),帶動收入按年增長38.6%。然而,第二季度開店步伐顯著放緩。
商贸零售行業發展趨勢如何?
名創優品研報反映商贸零售行業趨勢,海外市場面臨挑戰,管理層調整策略優先質量而非快速擴張,暫時放緩新店開業。代理商渠道疲弱,北美直營渠道仍處早期投資階段。中國內地業務持續穩健增長,2026年上半年收入按年增長26.2%至64.5億元人民幣,受惠於中單位數同店銷售增長。新增59間MINISO Land門店,每平方米銷售額約為普通門店的兩倍;新自有IPYOYO貢獻收入近5億元人民幣。儘管第二季度增長放緩,管理層仍看好國內7,000至8,000間門店的長期潛力。預計公司可在門店翻新及自有IP變現的支持下,維持低單位數同店銷售增長。
研報重點分析方向是什麼?
研報重點分析名創優品海外盈利壓力及中國內地業務韌性。海外方面,管理層調整策略優先質量,暫時放緩新店開業,預計2026年下半年海外市場淨減少50至70間門店,直營店淨增加40至50間,代理商門店淨關閉100至110間。中國內地業務方面,2026年上半年收入按年增長26.2%至64.5億元人民幣,受惠於中單位數同店銷售增長。新增59間MINISO Land門店,每平方米銷售額約為普通門店的兩倍;新自有IPYOYO貢獻收入近5億元人民幣。預計公司可在門店翻新及自有IP變現的支持下,維持低單位數同店銷售增長。
市場現狀如何判斷?
市場現狀判斷為名創優品海外業務面臨挑戰,盈利壓力短期或持續。管理層調整策略優先質量而非快速擴張,暫時放緩新店開業。2026年上半年海外收入40.6億元人民幣,按年增長15%,但低於指引;同店商品交易總額錄得低單位數按年跌幅;經營利潤按年下跌16%。放緩主要由代理商渠道疲弱(受去庫存拖累)和北美直營渠道仍處早期投資階段所致。中國內地業務持續穩健增長,2026年上半年收入按年增長26.2%至64.5億元人民幣,受惠於中單位數同店銷售增長。新增59間MINISO Land門店,每平方米銷售額約為普通門店的兩倍;新自有IPYOYO貢獻收入近5億元人民幣。預計公司可在門店翻新及自有IP變現的支持下,維持低單位數同店銷售增長。
研報有哪些風險提示?
研報風險提示為名創優品海外業務面臨挑戰,盈利壓力短期或持續。管理層調整策略優先質量而非快速擴張,暫時放緩新店開業,預計2026年下半年海外市場淨減少50至70間門店,直營店淨增加40至50間,代理商門店淨關閉100至110間。代理商收入預計繼續錄得低單位數按年跌幅。海外業務預期面臨挑戰,復甦步伐存在不確定性。2026年上半年海外收入40.6億元人民幣,按年增長15%,但低於指引;同店商品交易總額錄得低單位數按年跌幅;經營利潤按年下跌16%。放緩主要由代理商渠道疲弱(受去庫存拖累)和北美直營渠道仍處早期投資階段所致。公司主動終止低貢獻代理商業務,導致2026年上半年代理商渠道收入按年下跌約10%。期末代理商門店為2,410間(約佔海外店舖的66%),期內淨關閉41間。北美直營渠道仍處早期投資階段,開店步伐顯著放緩。