猜你想问
这份研报的核心内容是什么?
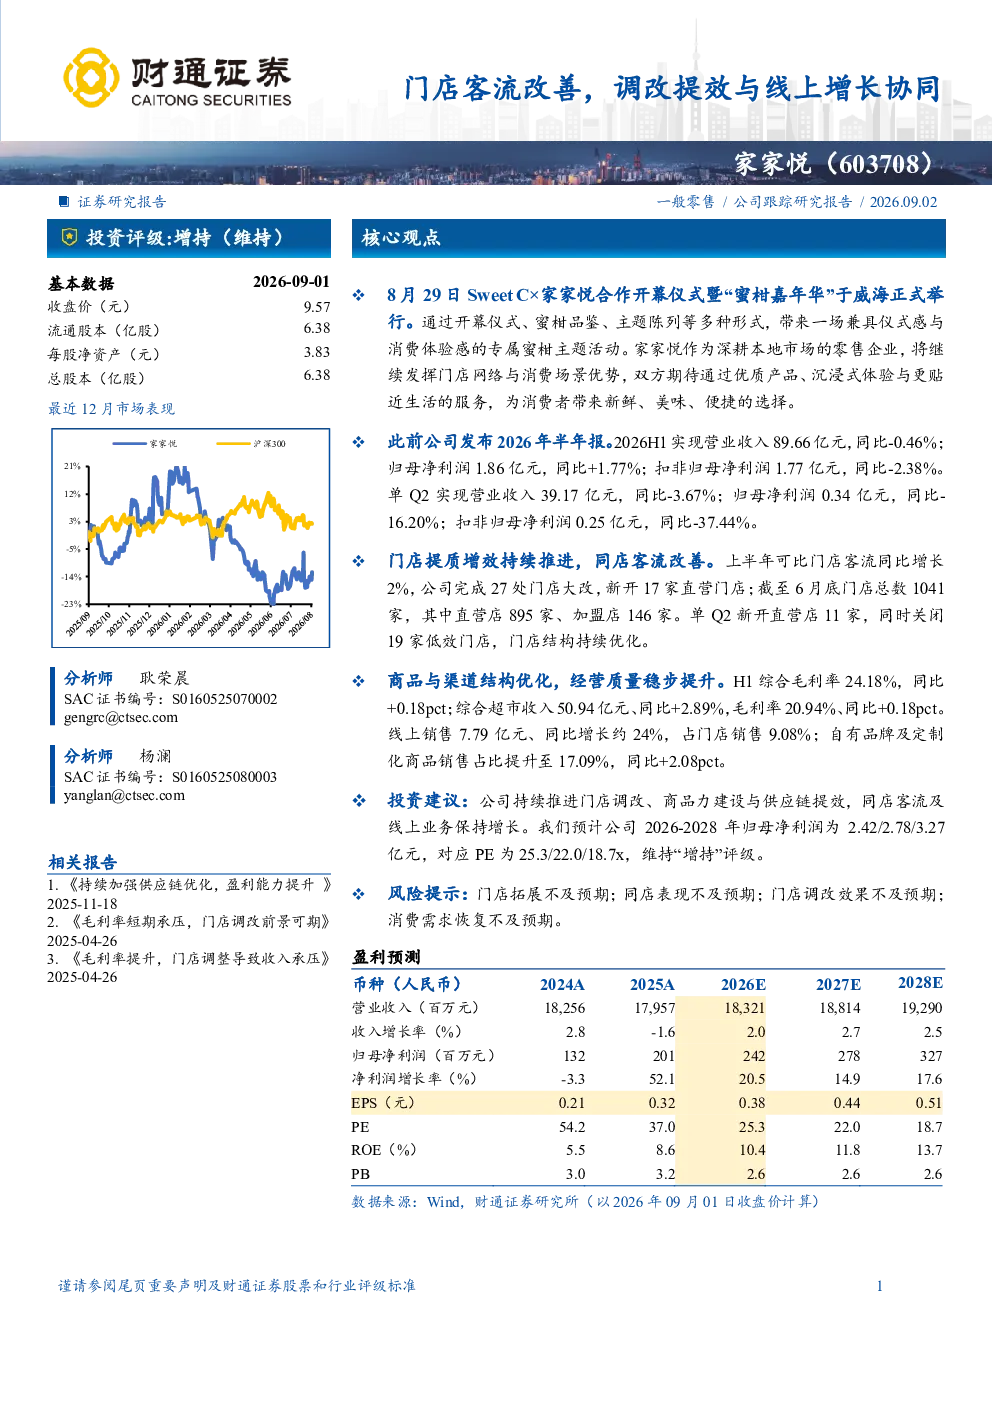
本报告分析家家悦通过门店调改、商品力建设与供应链提效,实现同店客流及线上业务增长。报告强调公司深耕本地市场的优势,结合Sweet C合作,为消费者提供新鲜、美味、便捷的选择,同时持续推进门店优化和经营质量提升。
零售行业的发展趋势如何?
零售行业正经历数字化转型和消费升级,线上线下融合成为主流趋势。企业通过优化门店网络、提升商品力、发展线上渠道等方式,满足消费者多元化需求。家家悦作为深耕本地市场的零售企业,通过持续调改和线上业务拓展,适应行业发展趋势。
报告重点分析了哪些方面?
报告重点分析了家家悦的门店提质增效、经营质量提升及投资建议。具体包括门店调改优化结构、同店客流改善、毛利率提升、线上业务增长等关键数据,并预测2026-2028年归母净利润及PE估值,维持“增持”评级。
当前市场对家家悦的判断是什么?
市场认为家家悦通过门店调改和线上业务拓展,实现经营质量提升。公司持续推进门店优化,同店客流同比增长2%,线上销售同比增长约24%。报告指出公司商品与渠道结构优化,毛利率稳步提升,展现稳健经营态势。
研报提示了哪些风险?
研报提示门店拓展不及预期、同店表现不及预期、门店调改效果不及预期及消费需求恢复不及预期等风险。这些风险可能影响公司门店网络扩张、同店客流增长及经营效益提升,需关注市场环境变化对公司经营的影响。
你可能感兴趣
餐饮再成长品牌升级经营提效与门店扩张20260825
未知机构2026-08-25
商社行业-餐饮再成长 品牌升级、经营提效与门店扩张
未知机构2026-08-26
主品牌改善趋势延续,期待线上运营提效
基础化工国联证券2024-04-29
主品牌改善趋势延续,期待线上运营提效
基础化工国联证券2024-01-22
优质门店贡献业绩增量,控费提效驱动利润增长
商贸零售财富证券2018-08-29
迪阿股份(301177)2025年中报点评:Q2利润大幅增长,门店提效成果显著
华创证券2025-09-20
1-3月零售额增长稳健,持续推进门店优化提效
国信证券2024-04-15
2025年盈喜预告点评:门店经营提效,流通助力增长
东吴证券2026-03-08
门店产能稳扩张,控费提效助增长
食品饮料国联证券2019-04-16
协同共生 赋能提效-数字化应用价值与实践分享
薇美姿2023-08-18