猜你想问
四川路桥中报核心数据有哪些?
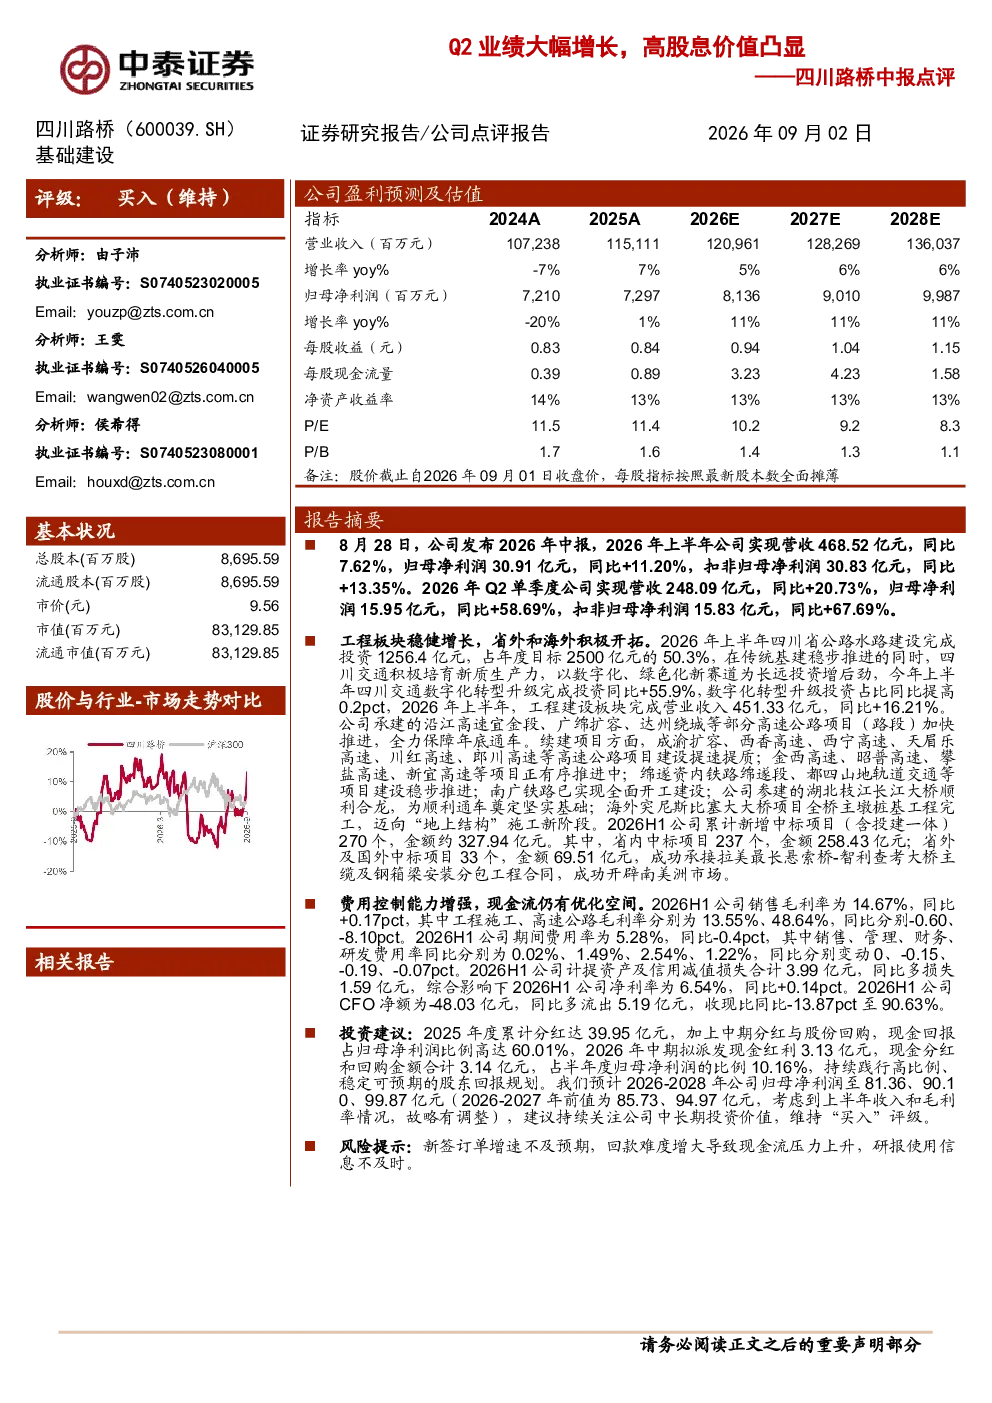
四川路桥2026年上半年实现营收468.52亿元,同比+7.62%;归母净利润30.91亿元,同比+11.20%。Q2单季度营收248.09亿元,同比+20.73%;归母净利润15.95亿元,同比+58.69%。扣非归母净利润30.83亿元,同比+13.35%。公司工程板块上半年营收451.33亿元,同比+16.21%,省内项目承建沿江高速宜金段等加快推进,省外及海外新增中标项目270个,金额约327.94亿元,成功进入南美洲市场。
四川路桥行业发展趋势如何?
四川路桥工程板块稳健增长,省内项目承建沿江高速宜金段等加快推进,省外及海外积极开拓,新增中标项目270个,金额约327.94亿元,成功进入南美洲市场。公司数字化、绿色化投资占比提升,上半年数字化转型升级投资同比+55.9%,显示行业向数字化、绿色化转型趋势明显,公司积极布局新质生产力。
四川路桥报告重点分析方向是什么?
报告重点分析了四川路桥工程板块的稳健增长,省内项目承建沿江高速宜金段等加快推进,省外及海外新增中标项目270个,金额约327.94亿元,成功进入南美洲市场。同时关注公司数字化、绿色化投资占比提升,上半年数字化转型升级投资同比+55.9%,显示公司积极布局新质生产力,推动业务转型升级。
四川路桥市场现状如何?
四川路桥市场现状表现为工程板块稳健增长,省内项目承建沿江高速宜金段等加快推进,省外及海外积极开拓,新增中标项目270个,金额约327.94亿元,成功进入南美洲市场。公司持续践行高比例股东回报,2025年分红39.95亿元,中期分红占比10.16%,显示公司经营稳健,重视股东回报。
四川路桥报告有哪些风险提示?
报告提示需关注四川路桥新签订单增速、回款难度及现金流压力。公司CFO净额-48.03亿元,同比多流出5.19亿元,收现比90.63%(同比-13.87pct),显示现金流存在一定压力。此外,毛利率整体14.67%(同比+0.17pct),工程施工13.55%(同比-0.60pct),高速公路48.64%(同比-8.10pct),需关注不同业务板块毛利率变化情况。