猜你想问
这份研报的核心内容是什么?
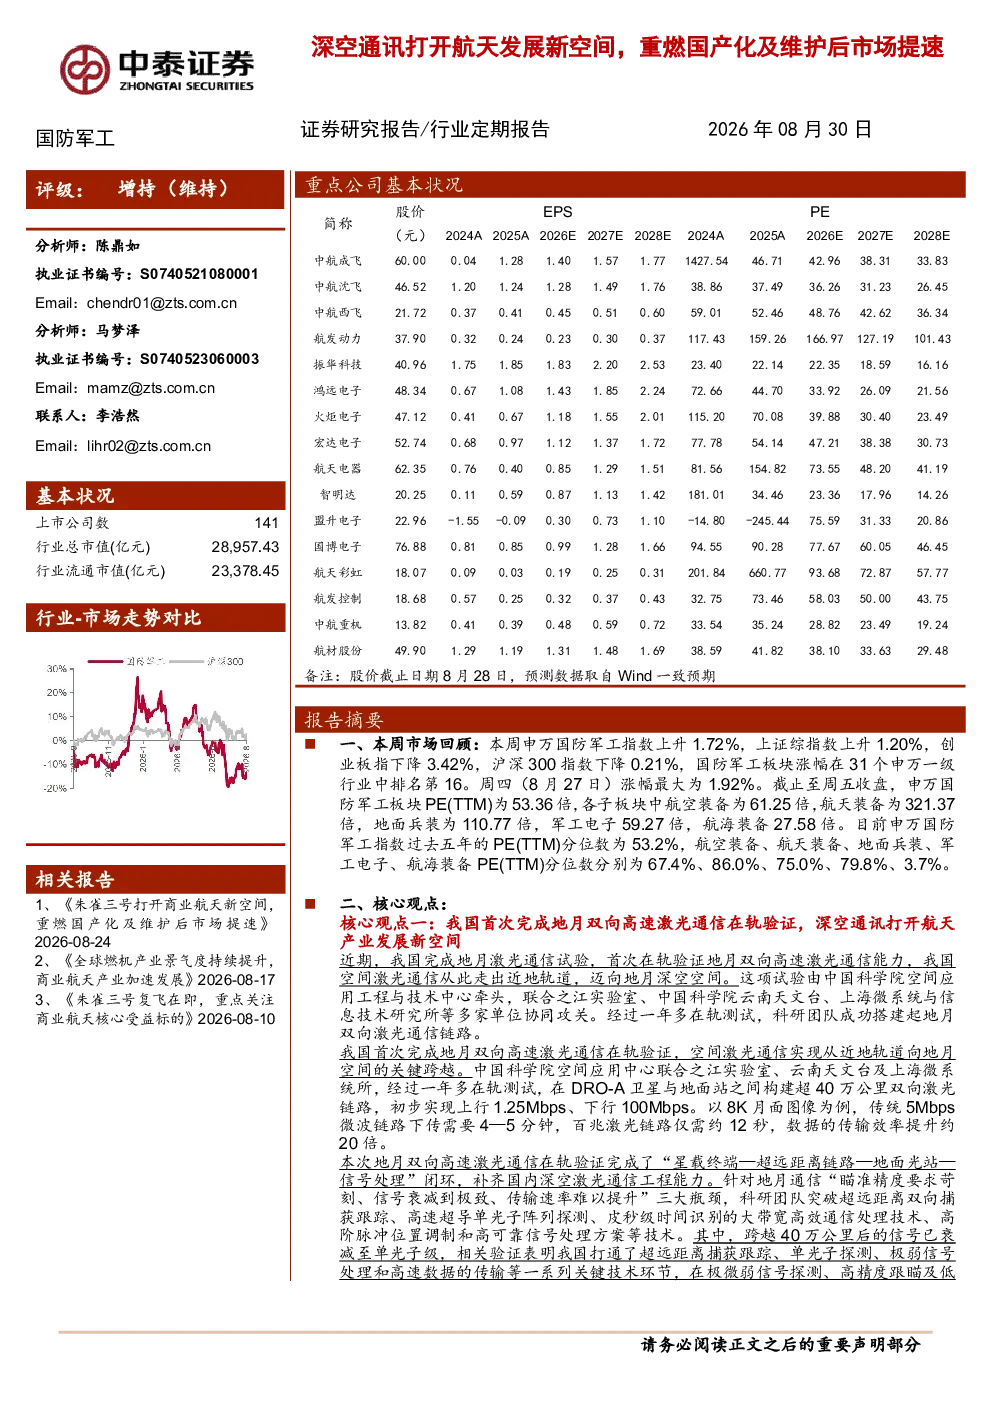
该研报核心内容为我国完成地月激光通信试验,首次在轨验证地月双向高速激光通信能力,实现从近地轨道向地月空间的关键跨越。试验由中国科学院空间应用工程与技术中心牵头,经过一年多在轨测试,在DRO-A卫星与地面站之间构建超40万公里双向激光链路,初步实现上行1.25Mbps、下行100Mbps的通信速率,数据传输效率提升约20倍。该试验突破超远距离双向捕获跟踪、高速超导单光子阵列探测、皮秒级时间识别的大带宽高效通信处理技术等关键技术,为未来探月任务提供高速数据传输新途径,打开航天产业发展新空间。同时,中国航发制造装试中心(二期)建设项目开工,将形成AGT110燃机主机装配生产能力以及AGT25燃机出场试车能力,强化重型燃机生产全链条控制水平,提升产品交付保障能力和产品质量,为国产燃气轮机技术迭代与规模化落地提供有力支撑。
报告关注的赛道/行业发展趋势如何?
报告关注航天装备和航空制造两大赛道的行业发展趋势。在航天装备领域,地月激光通信试验的成功标志着我国航天通信技术取得重大突破,为深空探测任务提供高速数据传输新途径,推动航天产业发展。在航空制造领域,中国航发制造装试中心(二期)建设将强化重型燃机生产全链条控制水平,提升产品交付保障能力和产品质量,促进国产燃气轮机技术迭代与规模化落地。此外,报告还关注军工信息化、低空经济和核工装备等领域的动态,如第二届中国(南京)军事智能技术装备博览会即将开幕,全国首个无人机林业机械服务中心运行,以及2026核聚变能大会暨核聚变活动周在上海开幕等,这些均体现了相关领域的发展趋势与机遇。
报告重点分析了哪些方向?
报告重点分析了航天装备和航空制造领域的国产化及维护后市场提速带来的投资机会。在航天装备领域,报告强调地月激光通信试验的技术突破为未来探月任务提供高速数据传输新途径,打开航天产业发展新空间,建议关注国内配套全球份额提升进展以及国产整机出海机遇。在航空制造领域,报告建议关注国产大飞机和航空发动机产业链,如中航西飞、广联航空、通达股份、航发动力、航发控制等企业的技术迭代与规模化落地进展。此外,报告还关注两机产业链景气持续及业绩高增带来的投资机会,建议关注国内配套全球份额提升进展以及国产整机出海机遇。
当前市场现状如何判断?
当前市场现状表现为国防军工板块整体估值较高,申万国防军工板块PE(TTM)为53.36倍,其中航天装备PE(TTM)高达321.37倍,显著高于其他子板块。申万国防军工指数过去五年的PE(TTM)分位数为53.2%,航空装备、航天装备、地面兵装、军工电子、航海装备PE(TTM)分位数分别为67.4%、86.0%、75.0%、79.8%、3.7%,显示航天装备板块估值处于历史高位。融资融券余额方面,申万国防军工板块融资余额为408.57亿元,占流动市值比例为1.76%,融资买入额为140.32亿元,较上周减少53.24亿元,较上周同比减少47.89%,融券余额为2.30亿元,占流动市值比例为0.01%,本周融券卖出额为0.99亿元,较上期减少0.44亿元,较上周同比减少30.49%,市场情绪较为谨慎。
研报提示哪些风险?
研报提示的主要风险包括技术迭代风险和市场竞争风险。在技术迭代方面,地月激光通信试验虽然取得突破,但未来仍需克服超远距离双向捕获跟踪、高速超导单光子阵列探测、皮秒级时间识别等技术挑战,技术路线的持续有效性存在不确定性。在航空制造领域,国产大飞机和航空发动机产业链尚处于发展初期,技术成熟度和市场竞争力仍需时间验证,面临国际竞争对手的挑战。此外,国防军工板块整体估值较高,航天装备板块PE(TTM)高达321.37倍,存在估值回调风险。政策变化、供应链稳定性以及国际环境等因素也可能对行业发展带来不确定性。