猜你想问
朱雀三号火箭陆地回收突破有何意义?
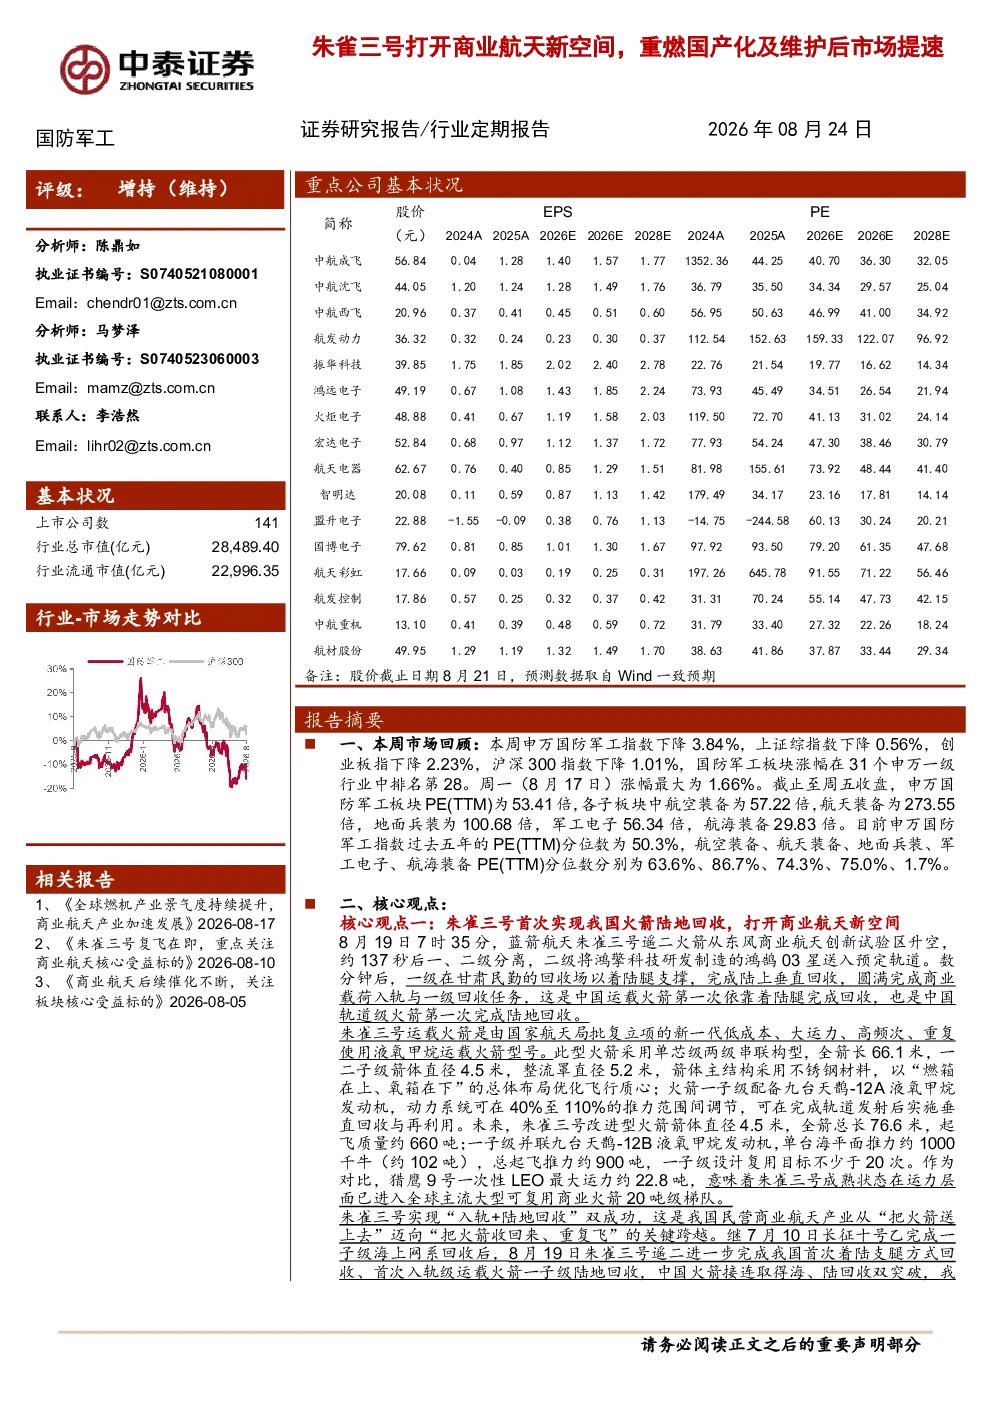
朱雀三号遥二火箭成功实现陆地回收,标志着中国商业航天进入“可回收、可重复使用”新阶段。该火箭采用液氧甲烷发动机,未来可复用次数目标不少于20次,运力进入全球主流大型可复用商业火箭20吨级梯队,这将显著降低商业发射成本,推动中国商业航天产业快速发展。
报告如何分析国产化及维护市场发展趋势?
《石油天然气发展“十五五”规划》发布,推动重型燃气轮机国产化及现役燃机服役维护技术攻关,建议关注高温合金、叶片、锻件、整机等产业链环节。这将加速国内相关产业的技术进步和市场拓展,为相关企业带来新的发展机遇。
报告重点分析了哪些赛道?
报告重点分析了航空装备、航天装备、军工信息化、低空经济、核工装备等赛道。其中,朱雀三号遥二成功回收成为航天装备领域的亮点,C919订单超1500架显示出航空装备的强劲需求,军工信息化和低空经济则代表着未来产业发展的新方向。
当前国防军工板块市场估值如何?
申万国防军工板块PE(TTM)53.41倍,航天装备PE(TTM)分位数86.7%,显示出较高的市场关注度。但航海装备PE(TTM)仅为1.7%,反映出不同细分赛道的估值差异。整体来看,国防军工板块估值较高,需关注市场情绪变化。
研报提示了哪些风险因素?
研报提示了技术研发进度不及预期、商业航天政策环境变化风险、关键技术验证不及预期、下游星座组网进度不及预期等风险。这些因素可能影响相关企业的经营和市场表现,投资者需密切关注行业动态。
你可能感兴趣
深空通讯打开航天发展新空间,重燃国产化及维护后市场提速
信息技术中泰证券2026-08-30
朱雀三号成功实现陆地回收事件点评:朱雀三号成功实现陆地回收,商业航天建设有望提速
国防军工国泰海通证券2026-08-19
商业航天新思考穿越分歧拥抱运力算力的新方向关于朱雀三号
未知机构2025-12-05
商业航天新突破 朱雀三号成功回收
未知机构2026-08-19
商业航天周周谈第十四期 科技回暖与朱雀三号回收催化布局机会
未知机构2026-08-02
国泰海通军工 商业航天观点更新 长十乙和朱雀三号同步冲刺 可回收火箭产业拐点有望实现突破
未知机构2026-07-02
商业航天朱雀三号发射任务跟踪
未知机构2026-08-18
军工:朱雀三号发射试验成功事件点评-我国低成本商业航天取得重大进展
国防军工国泰君安证券2024-01-21
通信行业周报:朱雀三号复飞倒计时,关注商业航天产业链机会
信息技术华龙证券2026-08-10
朱雀三号遥二明晨点火 回收二次验证 商业航天从主题走向排产 0818
未知机构2026-08-19