猜你想问
克明食品投资者关系活动记录表核心内容是什么?
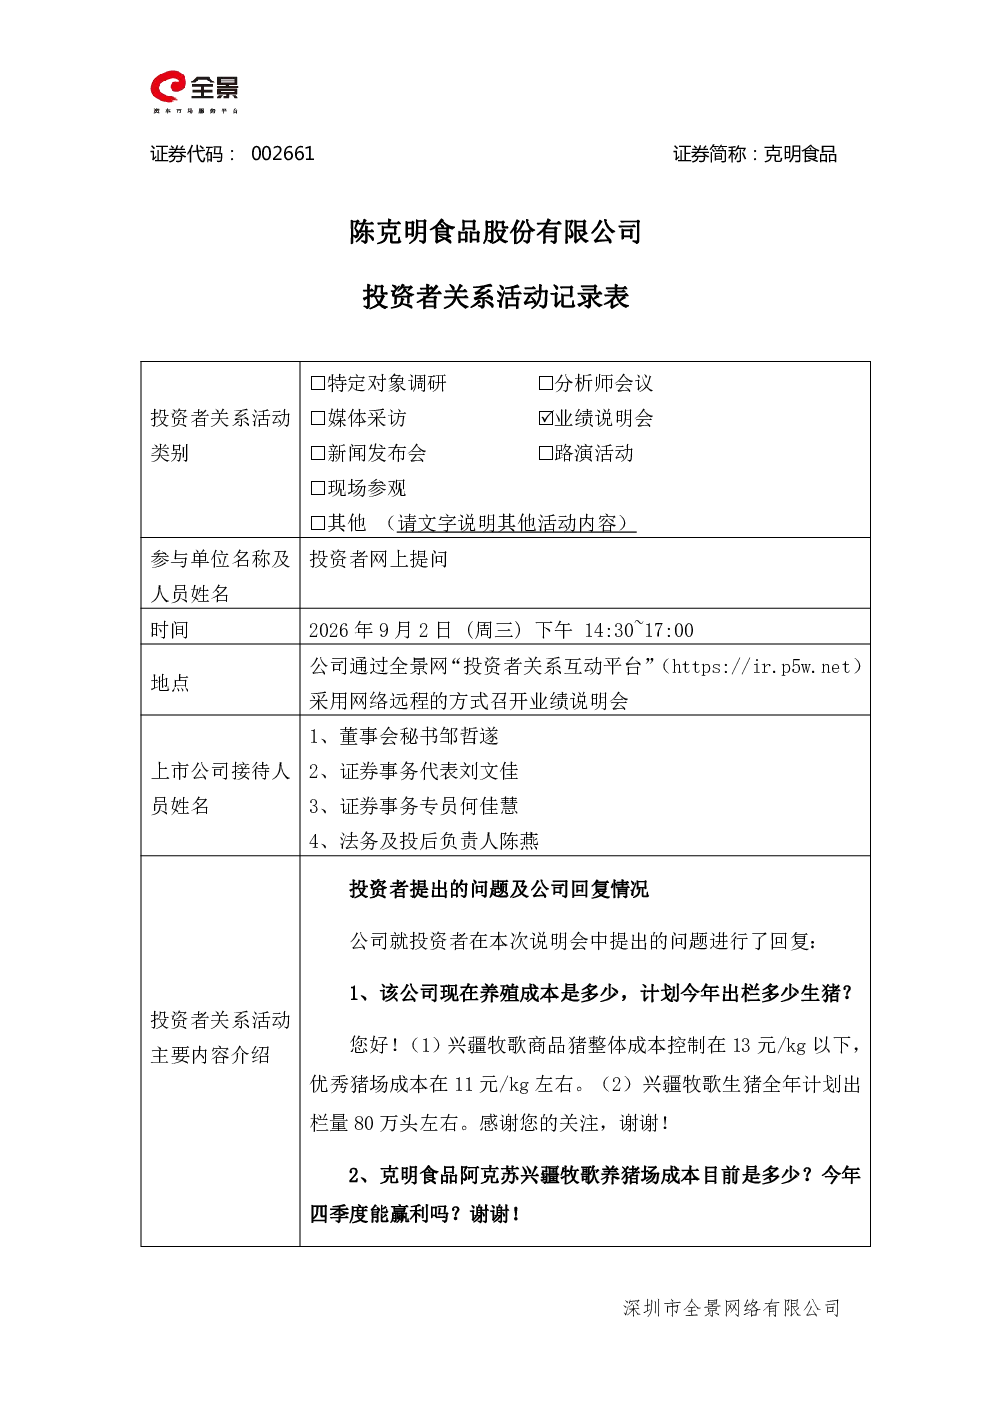
本次投资者关系活动记录表主要围绕兴疆牧歌的成本控制与经营策略展开,显示商品猪整体成本控制在13元/kg以下,优秀猪场达11元/kg左右。同时,公司通过加强育肥健康管理、优化饲料配方、育种管理及研发等手段持续降本,以应对生猪市场周期波动。此外,克明食品嘉兴项目主体工程完工,计划2025年底正式投产,但受客观因素影响,现有生产模式成本偏高,产能释放节奏放缓,后续将逐步提升。公司还强调市值管理与股东关系,计划通过现金分红、股份回购等方式提升价值,并重视中小股东群体。最后,公司作为面业龙头,通过收购青岛亚食加食品及嘉兴项目投产等动作体现价值,但股价仍被低估,大股东已增持,公司将持续以业绩改善为核心驱动价值提升。
当前生猪行业发展趋势如何?
当前生猪行业发展趋势显示,商品猪整体成本控制在13元/kg以下,优秀猪场达11元/kg左右,公司通过加强育肥健康管理、优化饲料配方、育种管理及研发等手段持续降本,以应对生猪市场周期波动。这表明行业正朝着精细化、科学化方向发展,企业通过技术创新和管理优化提升竞争力。同时,行业产能释放节奏受多种因素影响,需关注市场供需变化及政策调控,企业需灵活调整经营策略以适应市场波动。未来,行业整合将加剧,头部企业通过并购扩张、技术升级等手段巩固市场地位,但行业整体仍面临周期性风险,需持续关注成本控制和风险管理。
研报重点分析了克明食品的哪些方面?
研报重点分析了克明食品的成本控制与经营策略,显示公司通过加强育肥健康管理、优化饲料配方、育种管理及研发等手段持续降本,以应对生猪市场周期波动。此外,研报关注克明食品嘉兴项目的进展,项目主体工程完工,计划2025年底正式投产,但受客观因素影响,现有生产模式成本偏高,产能释放节奏放缓,后续将逐步提升。同时,研报强调公司市值管理与股东关系,计划通过现金分红、股份回购等方式提升价值,并重视中小股东群体。最后,研报分析了公司作为面业龙头的价值体现,通过收购青岛亚食加食品及嘉兴项目投产等动作,但股价仍被低估,大股东已增持,公司将持续以业绩改善为核心驱动价值提升。
当前克明食品的市场现状如何?
当前克明食品的市场现状显示,公司作为面业龙头,通过收购青岛亚食加食品及嘉兴项目投产等动作体现价值,但股价仍被低估。公司计划通过现金分红、股份回购等方式提升价值,并重视中小股东群体,强调市值管理。在生猪业务方面,公司商品猪整体成本控制在13元/kg以下,优秀猪场达11元/kg左右,通过加强育肥健康管理、优化饲料配方、育种管理及研发等手段持续降本,以应对生猪市场周期波动。此外,嘉兴项目主体工程完工,计划2025年底正式投产,但受客观因素影响,现有生产模式成本偏高,产能释放节奏放缓,后续将逐步提升。整体来看,公司经营稳健,但市场认可度仍需提升,需持续关注业绩改善及产能释放进展。
研报提示了哪些风险?
研报提示的风险主要集中在生猪市场周期波动和产能释放节奏放缓方面。生猪行业受供需关系、疫病等多重因素影响,存在周期性波动,公司经营业绩受此影响存在波动,需加强育肥健康管理、优化饲料配方、育种管理及研发等手段持续降本,以应对市场不确定性。此外,克明食品嘉兴项目虽主体工程完工,计划2025年底正式投产,但受客观因素影响,现有生产模式成本偏高,产能释放节奏放缓,后续将逐步提升,需关注项目投产进度及成本控制效果。同时,公司虽计划通过现金分红、股份回购等方式提升价值,但股价仍被低估,需持续关注市场情绪及估值修复情况。