猜你想问
这份研报主要讲了恒达新材的哪些核心内容?
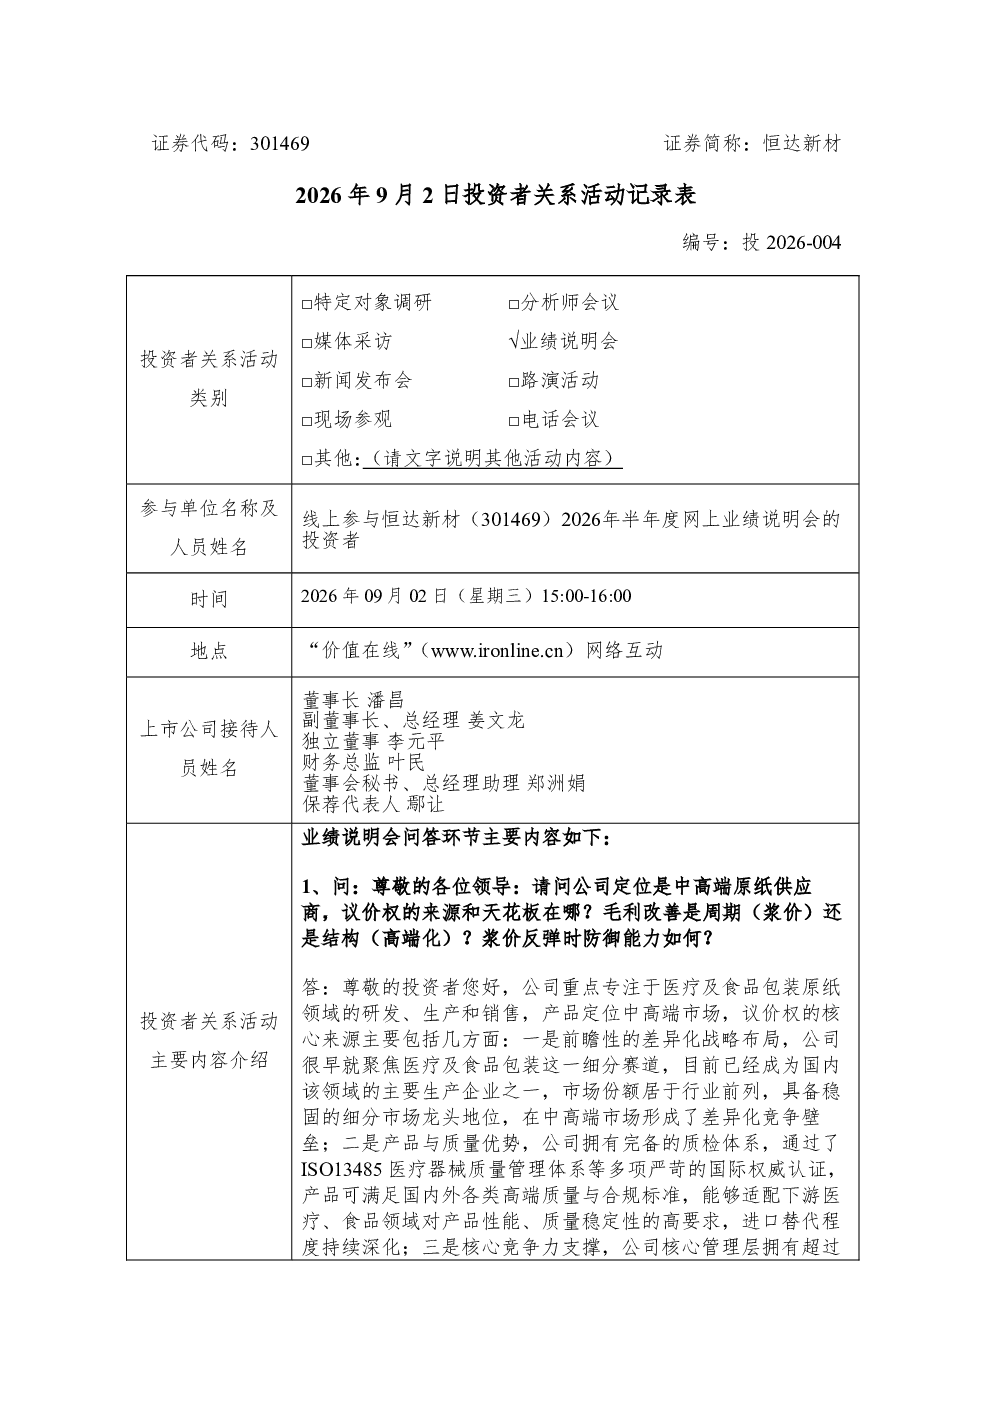
研报显示恒达新材拥有30年行业经验,具备前瞻性战略判断能力和持续研发创新能力,为客户提供定制化优质原纸解决方案。公司运营稳健,低负债结构带来长期稳定供应与服务,积累了优质直销客户资源。当前原纸行业产能快速扩张,竞争激烈,中高端市场议价权受限。毛利改善主要得益于产能释放带来的规模效应及节能降耗措施降低成本,人民币升值降低原材料进口成本,国际业务收入占比提升优化盈利水平。2026年上半年,公司营业收入同比增长5.16%,净利润同比增长约57.29%,综合毛利率为17.71%。公司通过完善采购策略、开展套期保值操作、保持低负债结构等多重机制应对原材料价格波动风险。新建5万吨生产线已投产,公司逐步提升装备和工艺水平以优化产能结构。EUDR合规要求带来机遇大于风险,公司已向欧盟市场提供合规产品。研发投入聚焦医疗包装和食品包装两大领域,公司认为特种纸行业虽扩产,但下游需求端消费升级趋势明确,高端原纸需求持续扩容,公司凭借创新驱动和核心技术体系将巩固领先地位,毛利率有望稳中有升。
原纸行业的发展趋势如何?
原纸行业当前面临产能快速扩张带来的竞争加剧,中高端市场议价权受限的挑战。但下游需求端消费升级趋势明确,高端原纸需求持续扩容。恒达新材凭借30年行业经验、前瞻性战略判断能力、持续研发创新能力以及定制化优质原纸解决方案,有望在行业竞争中巩固领先地位。公司通过产能释放、节能降耗、人民币升值效应、国际业务占比提升等措施改善盈利水平。同时,公司积极应对原材料价格波动风险,通过完善采购策略、套期保值操作、保持低负债结构等方式增强财务韧性。海外业务方面,公司逐步拓展医疗纸和食品纸市场,虽面临认证周期长、汇率风险、贸易壁垒等挑战,但通过套期保值策略持续优化。研发投入聚焦医疗包装和食品包装领域,推动进口替代、高端场景匹配、功能性提升以及无氟产品、绿色低碳、以纸代塑等创新,进一步巩固技术领先优势。
研报重点分析了恒达新材的哪些方面?
研报重点分析了恒达新材的核心竞争力与运营表现。公司凭借30年行业经验、前瞻性战略判断能力和持续研发创新能力,在定制化优质原纸解决方案方面表现突出。报告详细阐述了公司通过产能释放、节能降耗、人民币升值效应、国际业务占比提升等措施改善盈利水平的具体路径,2026年上半年营业收入同比增长5.16%,净利润同比增长约57.29%,综合毛利率为17.71%。在风险应对方面,公司通过完善采购策略、开展套期保值操作、保持低负债结构(17.80%)等方式有效管理原材料价格波动风险。海外业务拓展方面,报告分析了新加坡子公司负责食品纸业务、杭州子公司负责医疗纸业务的情况,以及医疗纸出海认证进展、无氟包装纸的海外认可情况,并指出汇率、贸易壁垒风险敞口及公司应对策略。产能优化方面,新建5万吨生产线已投产,公司逐步提升装备和工艺水平。研发投入聚焦医疗包装和食品包装两大领域,推动进口替代、高端场景匹配、功能性提升以及无氟产品、绿色低碳、以纸代塑等创新,以巩固技术领先地位,实现毛利率稳中有升。
当前原纸市场的现状如何?
当前原纸市场呈现产能快速扩张但竞争激烈的态势,中高端市场议价权受限。恒达新材作为行业资深企业,凭借30年经验、持续研发创新和定制化服务,在高端原纸领域具备一定竞争优势。报告显示,行业扩产背景下,下游需求端消费升级趋势明显,高端原纸需求持续扩容,为公司提供了发展机遇。恒达新材通过产能释放、成本控制、国际业务占比提升等措施改善盈利水平,2026年上半年净利润同比增长约57.29%,综合毛利率为17.71%。公司在原材料价格波动风险应对方面表现稳健,通过完善采购策略、套期保值操作、保持低负债结构等方式增强财务韧性。海外市场拓展方面,公司逐步推进医疗纸和食品纸业务出海,虽面临认证周期长、汇率风险、贸易壁垒等挑战,但通过套期保值策略持续优化。研发投入聚焦医疗包装和食品包装领域,推动进口替代、高端场景匹配、功能性提升以及无氟产品、绿色低碳、以纸代塑等创新,以巩固技术领先地位。总体而言,原纸市场虽竞争加剧,但高端需求明确,创新驱动下龙头企业有望保持领先。
研报中提示了哪些风险?
研报中提示了原纸行业及恒达新材面临的多重风险。行业层面,产能快速扩张导致竞争加剧,中高端市场议价权受限。公司层面,原材料价格波动风险需持续关注,尽管公司通过完善采购策略、开展套期保值操作、保持低负债结构(17.80%)等方式进行管理,但价格波动仍可能影响盈利稳定性。海外业务拓展方面,医疗纸出海面临较长的认证周期,已获部分市场准入但仍有拓展空间;无氟包装纸虽获海外认可,但未通过欧盟/北美食品接触材料认证,存在市场准入风险。此外,汇率波动和贸易壁垒也可能对海外业务收入产生影响,公司虽采用套期保值策略,但风险敞口仍需持续监控。研发投入方面,虽然聚焦医疗包装和食品包装领域具有前瞻性,但新产品的市场接受度和盈利能力仍存在不确定性。总体而言,公司需在行业竞争、原材料价格波动、海外市场拓展及研发投入等方面保持警惕,持续优化风险管理策略。