猜你想问
崇德科技最新研报核心内容有哪些?
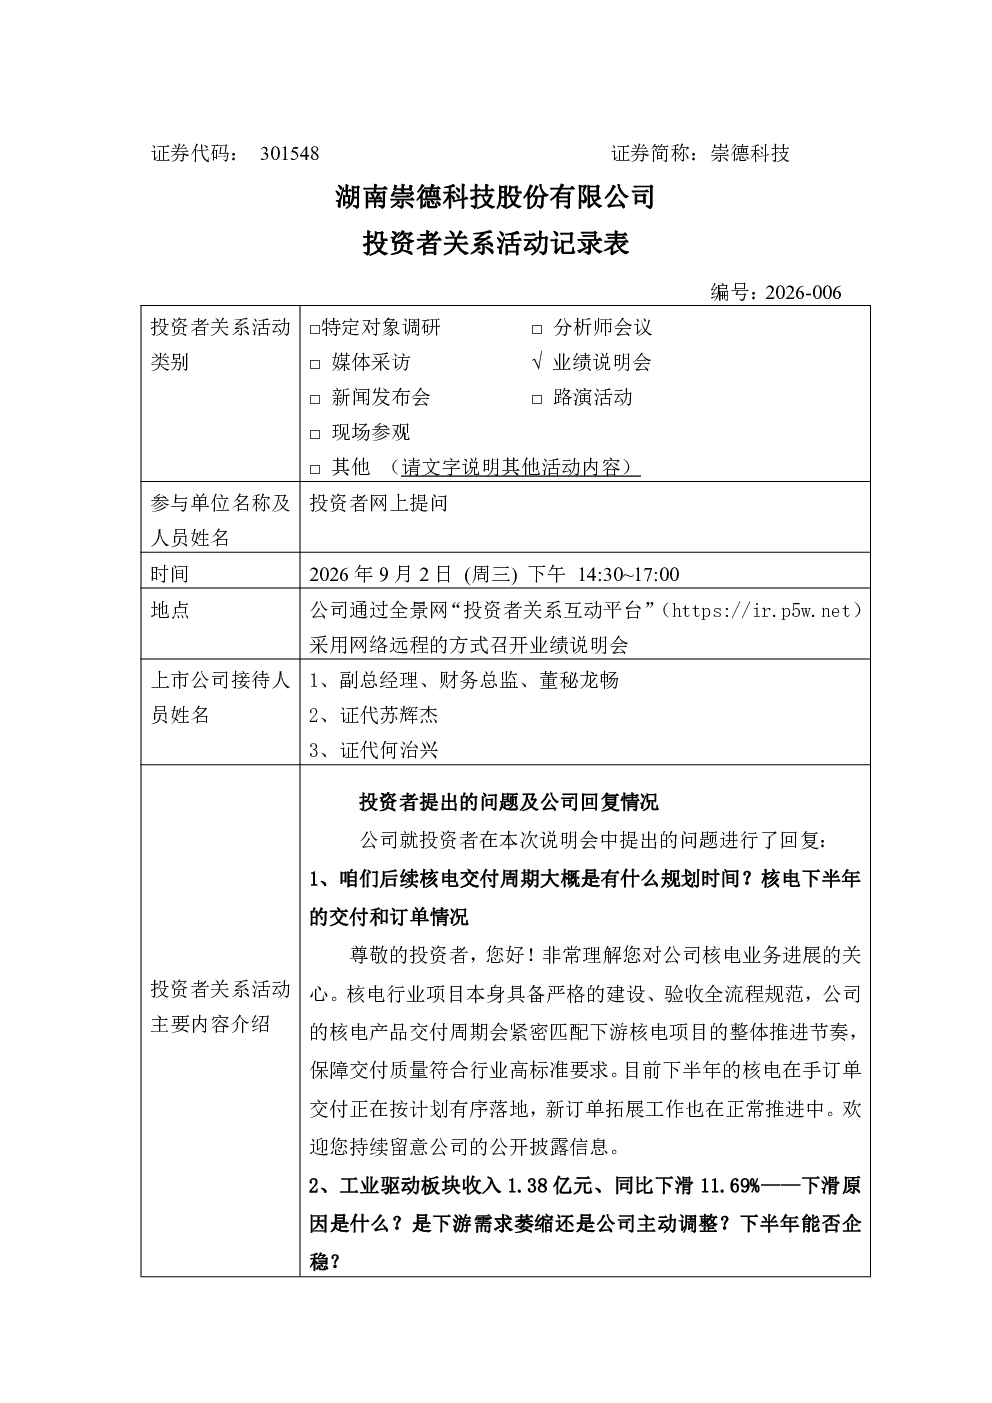
工业驱动板块收入下滑主要系公司主动调整产品结构,战略性放弃部分低毛利订单,预计下半年将逐步企稳。能源发电板块收入1.39亿元,同比大增101.68%,成为第一大收入来源,其增长具备较强可持续性,主要受AI算力扩张、数据中心电力消耗增加、燃气轮机自备供电及柴油发电机组需求增长等因素驱动。公司已具备覆盖全功率段燃机轴承配套能力,核电主泵轴承亦已批量交付。国际客户增长呈现新客户导入与老客户份额提升及复购双轮驱动,其中老客户复购贡献显著。公司存货增长主要来自订单增加和备库,整体产线排产饱和度处于较高水平,在手订单储备充足,未来6-12个月产能利用率将维持在合理区间。Q2盈利能力下降主要因一季度核电等高毛利产品集中交付拉高基数、汇兑损失增加、股权激励费用摊销等因素,与国际大客户放量后价格毛利率变化无关。下半年能源发电业务毛利率有望维持40%左右水平,整体毛利率预计将较Q2低点回升。公司生产产线保持满负荷运行,在手订单充足,主营业务经营正常。目前公司股东人数为一万余户,股价未跌破发行价(除权除息后)。营收增长23%但净利润仅增7%,主要受汇兑损失、股权激励费用等因素影响。德国公司收购终止不会对公司现有主营业务的正常开展及新产品的研发造成重大不利影响。预计2026年10月招标开建新厂房,2027年一季度前后验收投产。Q2净利润环比下降主要受一季度核电等高毛利产品集中交付、汇兑损失、股权激励费用等因素影响。关于下半年汇兑损益的预期,由于汇率走势受多重宏观因素影响,公司目前尚无法给出精准的定量预测。
能源发电板块未来发展趋势如何?
能源发电板块收入1.39亿元,同比大增101.68%,成为第一大收入来源,其增长具备较强可持续性。主要驱动因素包括AI算力扩张带来的电力需求增长、数据中心电力消耗增加、燃气轮机自备供电及柴油发电机组需求增长。公司已具备覆盖全功率段燃机轴承配套能力,核电主泵轴承亦已批量交付。这些因素共同推动能源发电业务持续增长,预计下半年能源发电业务毛利率有望维持40%左右水平,整体毛利率预计将较Q2低点回升。公司生产产线保持满负荷运行,在手订单充足,主营业务经营正常。未来6-12个月产能利用率将维持在合理区间,显示出该板块的强劲发展势头。
报告重点分析了哪些方面?
报告重点分析了公司产品结构调整对工业驱动板块收入的影响,战略性放弃部分低毛利订单预计将逐步企稳。同时,详细分析了能源发电板块收入的大幅增长,其可持续性主要受AI算力扩张、数据中心电力消耗增加、燃气轮机自备供电及柴油发电机组需求增长等因素驱动。报告还关注了公司国际客户的增长情况,呈现新客户导入与老客户份额提升及复购双轮驱动,老客户复购贡献显著。此外,报告分析了公司存货增长主要来自订单增加和备库,整体产线排产饱和度处于较高水平,在手订单储备充足。Q2盈利能力下降主要因一季度核电等高毛利产品集中交付拉高基数、汇兑损失增加、股权激励费用摊销等因素,与国际大客户放量后价格毛利率变化无关。下半年能源发电业务毛利率有望维持40%左右水平,整体毛利率预计将较Q2低点回升。公司生产产线保持满负荷运行,主营业务经营正常。目前公司股东人数为一万余户,股价未跌破发行价(除权除息后)。营收增长23%但净利润仅增7%,主要受汇兑损失、股权激励费用等因素影响。德国公司收购终止不会对公司现有主营业务的正常开展及新产品的研发造成重大不利影响。预计2026年10月招标开建新厂房,2027年一季度前后验收投产。Q2净利润环比下降主要受一季度核电等高毛利产品集中交付、汇兑损失、股权激励费用等因素影响。关于下半年汇兑损益的预期,由于汇率走势受多重宏观因素影响,公司目前尚无法给出精准的定量预测。
当前市场对崇德科技的整体判断是什么?
当前市场对崇德科技的整体判断显示公司主营业务经营正常,生产产线保持满负荷运行,在手订单充足。工业驱动板块收入下滑主要系公司主动调整产品结构,战略性放弃部分低毛利订单,预计下半年将逐步企稳。能源发电板块收入大幅增长,成为公司主要收入来源,其增长具备较强可持续性。国际客户增长呈现新客户导入与老客户份额提升及复购双轮驱动,老客户复购贡献显著。公司存货增长主要来自订单增加和备库,整体产线排产饱和度处于较高水平。Q2盈利能力下降主要因一季度核电等高毛利产品集中交付拉高基数、汇兑损失增加、股权激励费用摊销等因素,与国际大客户放量后价格毛利率变化无关。下半年能源发电业务毛利率有望维持40%左右水平,整体毛利率预计将较Q2低点回升。公司股东人数为一万余户,股价未跌破发行价(除权除息后)。营收增长23%但净利润仅增7%,主要受汇兑损失、股权激励费用等因素影响。德国公司收购终止不会对公司现有主营业务的正常开展及新产品的研发造成重大不利影响。预计2026年10月招标开建新厂房,2027年一季度前后验收投产。Q2净利润环比下降主要受一季度核电等高毛利产品集中交付、汇兑损失、股权激励费用等因素影响。关于下半年汇兑损益的预期,由于汇率走势受多重宏观因素影响,公司目前尚无法给出精准的定量预测。
研报中提示了哪些风险?
研报中提示的风险主要包括:工业驱动板块收入下滑,主要系公司主动调整产品结构,战略性放弃部分低毛利订单,短期内可能影响收入表现,但预计下半年将逐步企稳。Q2盈利能力下降主要因一季度核电等高毛利产品集中交付拉高基数、汇兑损失增加、股权激励费用摊销等因素,与国际大客户放量后价格毛利率变化无关,这些因素可能影响短期盈利水平。此外,汇率波动可能带来的汇兑损益,由于汇率走势受多重宏观因素影响,公司目前尚无法给出精准的定量预测,可能对财务表现造成不确定性。德国公司收购终止虽然不会对公司现有主营业务的正常开展及新产品的研发造成重大不利影响,但收购终止本身仍可能带来一定的战略和财务风险。总体而言,公司需关注短期业绩波动和汇率风险,同时保持战略定力,推动长期可持续发展。