猜你想问
爱仕达最新研报核心内容是什么?
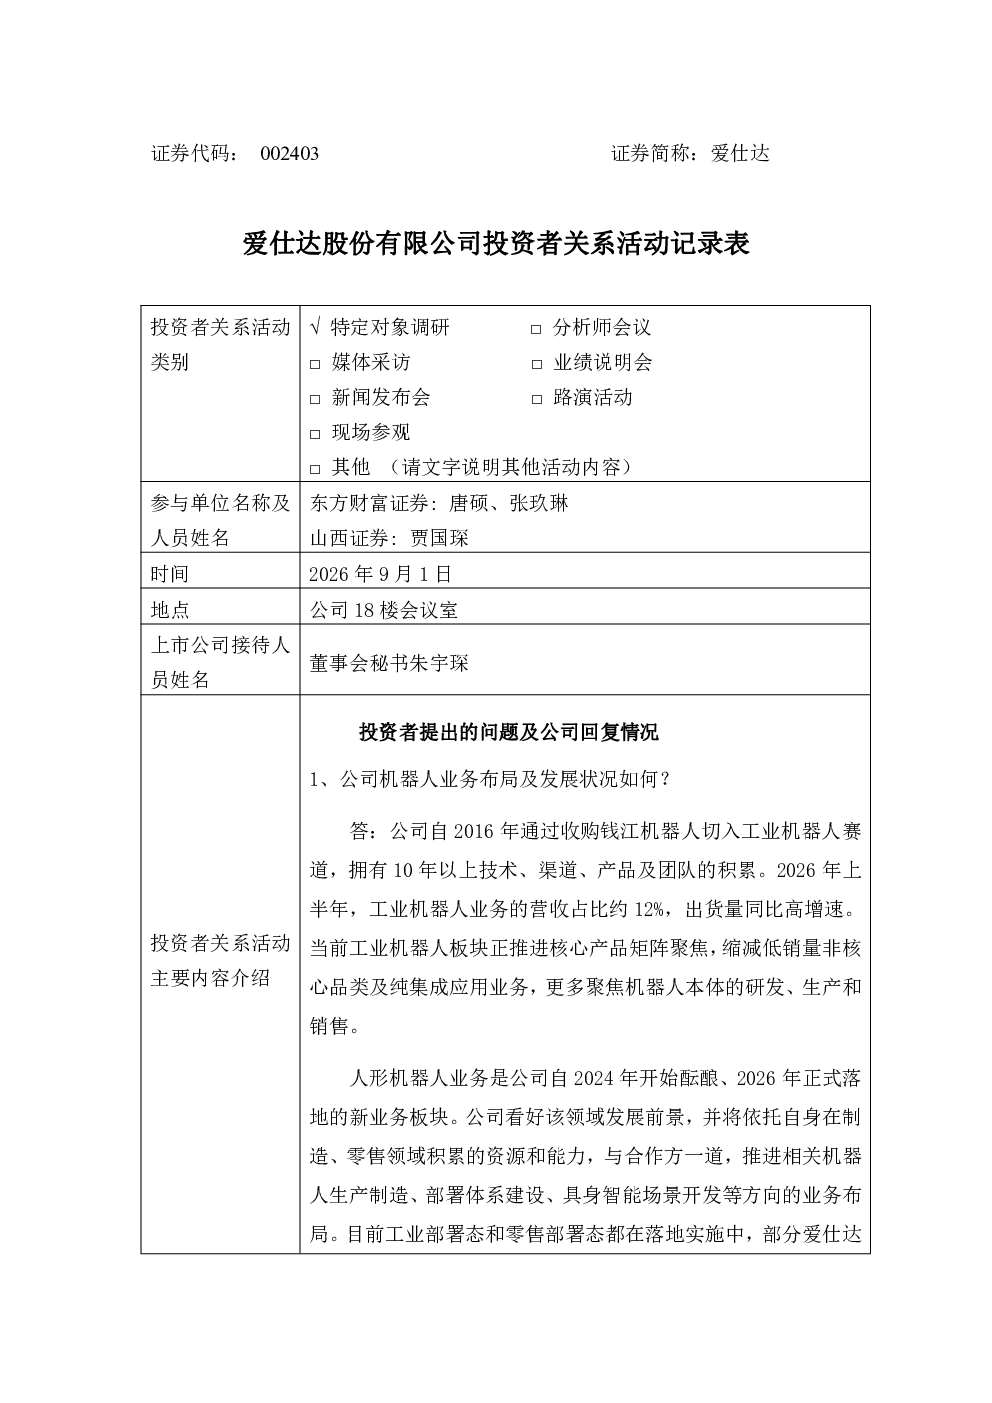
爱仕达最新研报显示,公司已开始尝试使用人形机器人进行销售业务,但处于早期阶段,存在技术迭代、项目落地及商业化不确定性。同时,爱仕达与智元机器人合作打造机器人生态,目前以四足机器狗委托制造为核心,计划今年第四季度下线并批量生产,后续将拓展人形和四足机器人零部件供应链。此外,2026年上半年爱仕达炊具及小家电业务收入同比增长4.14%,但外销毛利率下降明显,主要受原材料成本上升、美国关税政策、客户结构变化及汇兑损失等因素影响。
机器人行业发展趋势如何?
从研报来看,爱仕达与智元机器人的合作体现了机器人行业“研发-制造-应用”全链条协同的趋势。目前四足机器人已进入量产阶段,未来将逐步拓展至人形机器人,并布局工业和零售场景。这表明机器人行业正从特定领域向更广泛场景渗透,技术迭代加速,商业化路径逐渐清晰,但整体仍处于发展初期,存在技术成熟度、市场接受度等挑战。
研报重点分析了哪些方向?
研报重点分析了爱仕达在机器人领域的早期布局与合作进展,特别是与智元机器人的全链条协同模式,涵盖采购、制造、供应链、技术支持、场景化赋能及股权投资。同时,报告也关注了公司传统炊具及小家电业务的市场表现,指出内销增长稳健,外销面临成本上升、关税、客户结构变化及汇率等多重压力,毛利率出现下滑。
当前市场对爱仕达的判断是什么?
市场需关注爱仕达在机器人领域的战略布局进展。虽然公司已开始尝试机器人销售业务,但该业务尚处早期,技术迭代、项目落地及商业化存在不确定性。同时,传统业务外销面临成本上升、关税、客户结构变化及汇率等多重压力,毛利率下滑值得关注。整体来看,爱仕达正积极拓展新赛道,但新旧业务均存在挑战,需关注风险并稳步推进。
研报提示了哪些风险?
研报提示的风险主要集中在机器人业务的早期布局阶段,包括技术迭代的不确定性、项目落地进度的不确定性以及商业化路径的不确定性。此外,传统业务外销面临原材料成本上升、美国关税政策、客户结构变化及人民币升值导致汇兑损失等多重压力,外销毛利率下降明显。这些因素可能影响公司短期业绩表现,需关注风险并谨慎评估。