猜你想问
卫光生物研报核心内容有哪些?
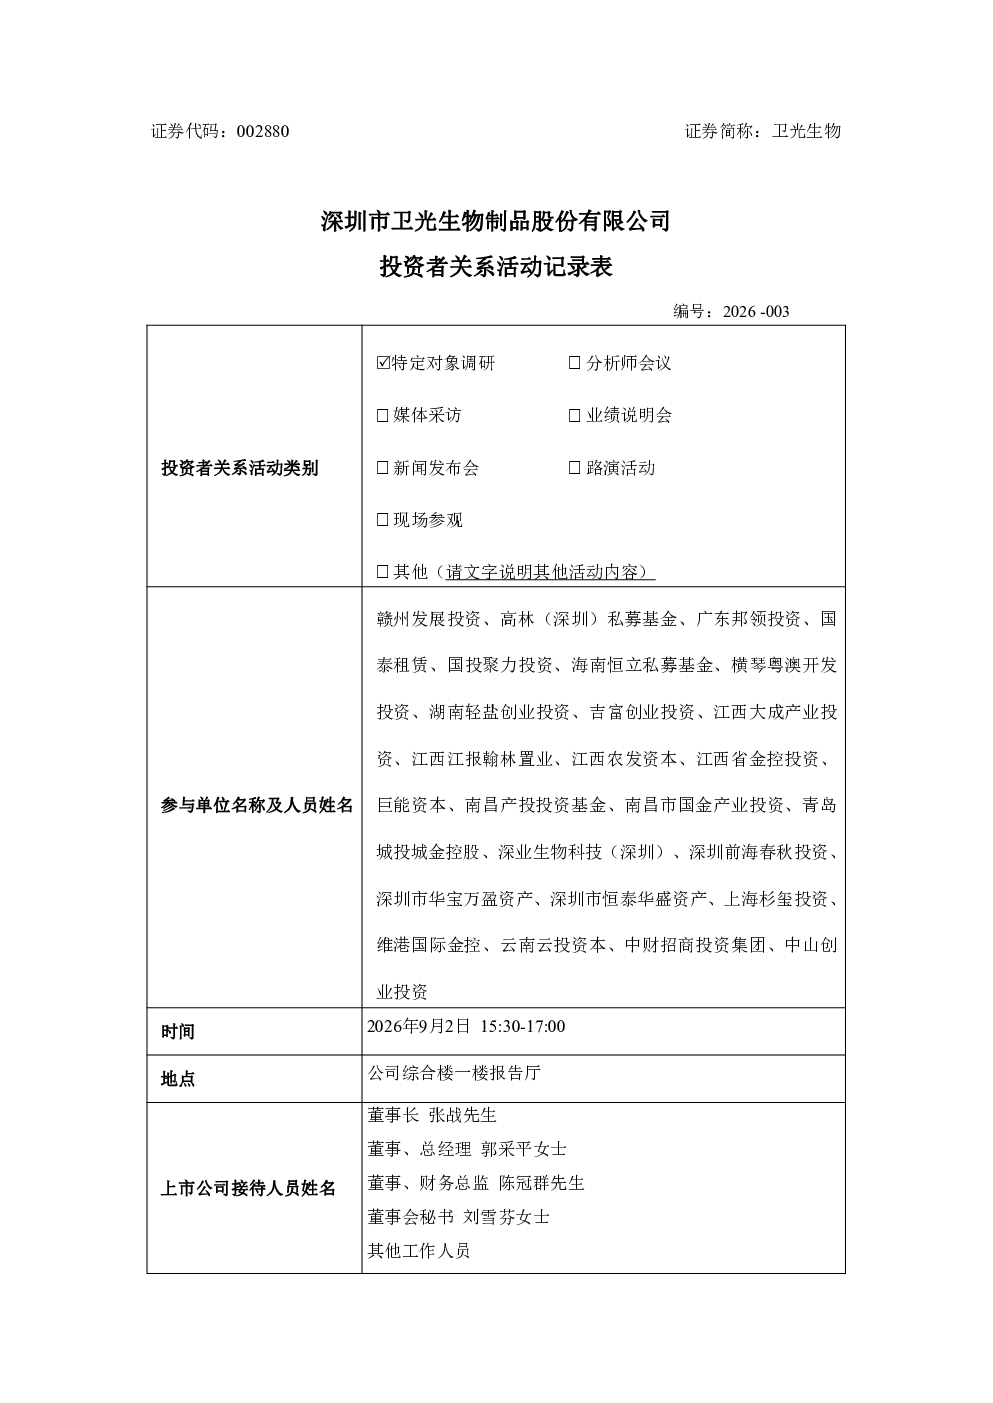
研报显示,卫光生物为满足未来产能需求及新产品研发,计划新建智能产业基地。现有产线建于2013年,产能650吨/年,空间有限。新基地需支持6种在研产品上市,包括新型静注人免疫球蛋白、人纤维蛋白粘合剂等,并提升安全生产冗余。同时,公司将在广西、安徽等地开展浆站采浆业务,并推进并购中小血液制品企业及CGT/诊断领域。
血液制品赛道行业发展趋势如何?
血液制品行业短期受供需影响承压,但产品认知深化、适应症拓展及新品种上市将提升中长期市场空间。行业正经历产能扩张与技术出海阶段,头部企业通过新建基地、并购整合提升竞争力。政策方面,增值税新政对行业利润率产生一定影响,企业通过供应链优化和产品差异化应对。
本报告重点分析了哪些方向?
本报告重点分析了卫光生物的新基地建设、在研项目进展、浆站布局及并购策略。公司计划新建智能产业基地以支持未来产能需求,并在广西、安徽等地开展浆站采浆业务。在研项目方面,新型静注人免疫球蛋白、人纤维蛋白粘合剂等预计分别于2027年、2028年获批。此外,公司聚焦浆站资源、中小血液制品企业及CGT/诊断领域的并购方向,按标的质地有序推进。
当前血液制品市场现状如何?
当前血液制品市场呈现头部企业集中、产能扩张加速的特点。广东地区销售占比约70%,同时公司正开拓浙江、四川等市场。行业面临增值税新政带来的成本压力,但产品创新与国际化步伐加快。卫光生物通过新建基地、技术出海及产品差异化应对挑战,短期业绩受行业周期波动影响,但中长期发展潜力较大。
研报提示哪些风险?
研报提示的主要风险包括:新基地建设进度不及预期可能影响产能扩张计划;在研产品审批存在不确定性,可能影响未来业绩增长;增值税新政短期内增加成本压力;市场竞争加剧可能影响市场份额;并购整合效果存在不确定性;行业政策变化可能带来经营风险。此外,公司因建设投入较大,当前现金分红比例未提高,需关注未来现金流与资本开支平衡。
你可能感兴趣
300358 楚天科技 楚天科技投资者关系管理信息20260902
未知机构2026-09-02
300338 ST开元 300338 ST开元投资者关系管理信息20260902
未知机构2026-09-02
300651 金陵体育 300651金陵体育投资者关系管理信息20260902
未知机构2026-09-02
300662 科锐国际 300662科锐国际投资者关系管理信息20260902
未知机构2026-09-02
301259 艾布鲁 301259艾布鲁投资者关系管理信息20260902
未知机构2026-09-02
300597 吉大通信 300597吉大通信投资者关系管理信息20260902
未知机构2026-09-02
300474 景嘉微 300474景嘉微投资者关系管理信息20260902
未知机构2026-09-02
000900 现代投资 000900现代投资投资者关系管理信息20260902
未知机构2026-09-02
000565 渝三峡A 000565渝三峡A投资者关系管理信息20260902
未知机构2026-09-02
000722 湖南发展 000722湖南发展投资者关系管理信息20260902
未知机构2026-09-02