猜你想问
这份研报主要讲了什么内容?
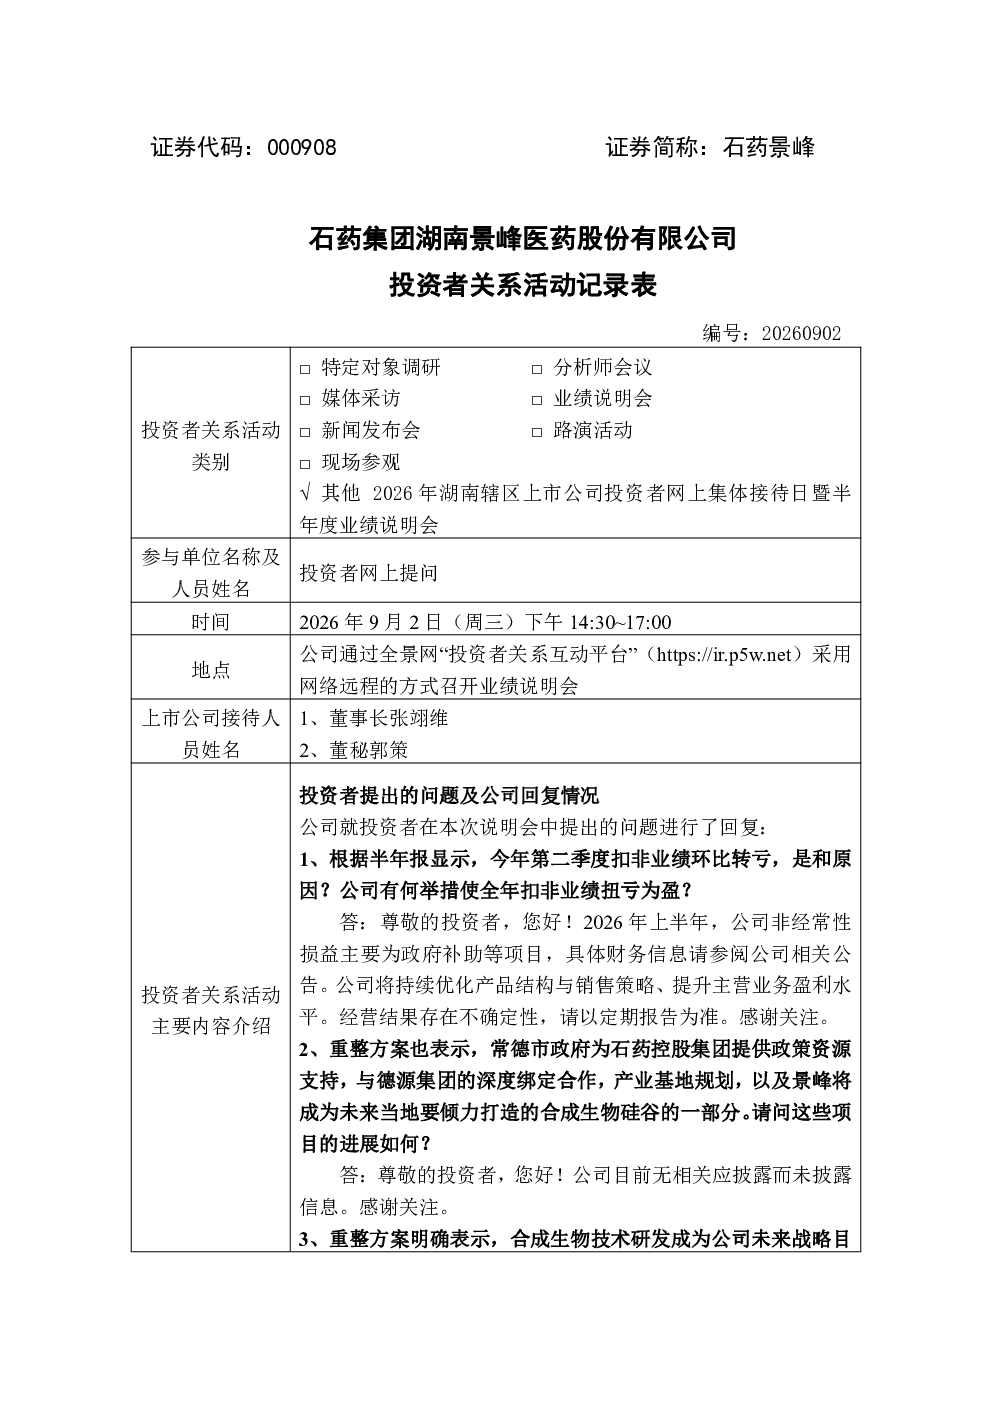
该研报记录了石药景峰2026年9月2日的投资者关系活动,核心内容涉及公司战略与发展、业务与产品、财务与资金、整合与协同等方面。公司重整后将聚焦中成药与生物医药业务,避免同业竞争;现有产品管线覆盖心脑血管、骨科疼痛等疾病领域,核心产品包括心脑宁胶囊、玻璃酸钠注射液等。公司上半年扣非净利润仍亏损,计划通过优化产品结构、提升销售策略实现扭亏为盈。重整后公司拥有约16亿资金存放银行,将按监管要求合理使用。石药入主后实施多元化销售模式,提升市场竞争力。
报告中的赛道/行业发展趋势如何?
报告显示,石药景峰重整后将基于“优化存量,培育增量”思路发展,存量业务以中成药为主、化药为辅,增量业务聚焦生物医药领域,并积极拓展合成生物产业。现有产品管线主要分布在心脑血管、骨科疼痛、肿瘤、消化系统与抗感染等疾病领域,体现了医药行业对创新药和特色疗法的持续需求。公司独立运营后,将避免与石药集团体系内同业竞争,更专注自身核心业务发展,符合医药行业专业化分工趋势。
这份报告重点分析了哪些方向?
报告重点分析了石药景峰重整后的战略布局、业务结构优化、财务状况改善及市场协同效应。在战略层面,公司明确将聚焦中成药与生物医药两大板块,积极拓展合成生物产业;业务层面,核心产品如心脑宁胶囊、玻璃酸钠注射液等持续发挥支撑作用,长效玻璃酸钠注射液处于临床关键阶段;财务层面,公司计划通过优化产品结构、提升销售策略等措施实现扭亏为盈;市场协同层面,石药入主后实施多元化销售模式,提升市场竞争力。
当前市场对石药景峰的判断是什么?
当前市场关注石药景峰重整后的运营表现与发展潜力。公司已完成重整,拥有约16亿资金储备,计划聚焦主营业务发展。产品方面,核心产品管线覆盖多个治疗领域,长效玻璃酸钠注射液等创新产品有望成为增长点。财务方面,上半年仍亏损但已有改善计划,显示公司正逐步调整。石药集团入主带来协同效应,但公司独立运营后需避免同业竞争风险。整体看,市场期待公司通过战略聚焦与业务优化实现盈利改善。
研报提示了哪些风险?
研报提示的风险主要集中在财务亏损改善不确定性、关联交易持续影响以及市场环境变化。公司上半年扣非净利润仍亏损,虽计划通过优化产品结构、提升销售策略等措施改善,但经营结果存在不确定性,需关注其执行效果。此外,榄香烯原料药制剂端仍属石药关联方,造成大额关联交易,可能影响利润表现。同时,医药行业政策变化、市场竞争加剧等因素也可能对公司经营产生影响,建议投资者关注定期报告披露的详细情况。