猜你想问
银轮股份2026年中报核心数据表现如何?
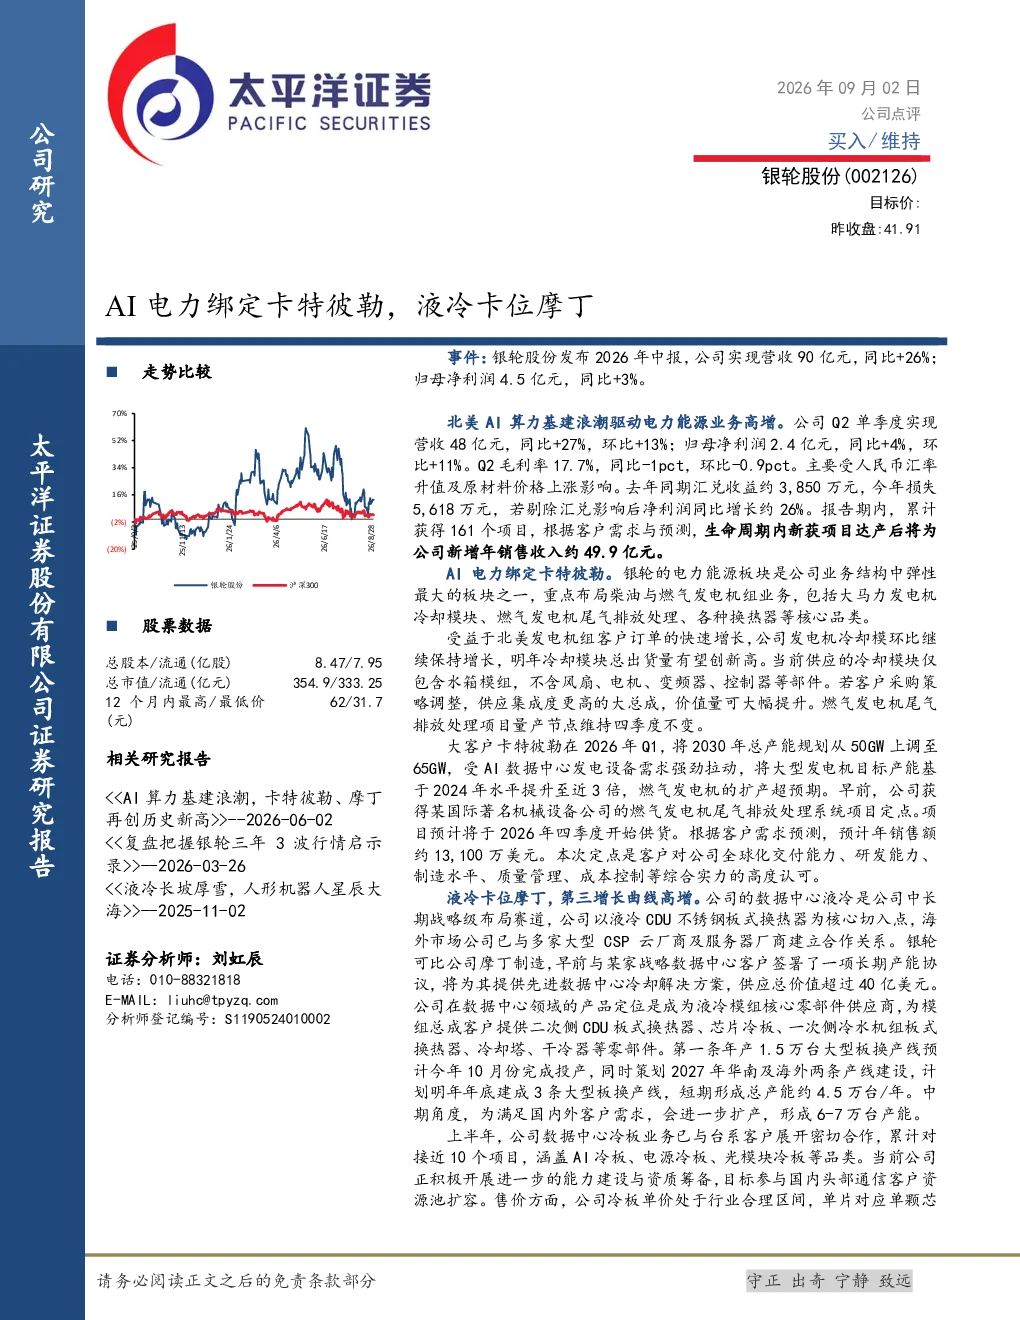
银轮股份2026年中报显示,公司实现营收90亿元,同比增长26%;归母净利润4.5亿元,同比增长3%。北美AI算力基建浪潮驱动电力能源业务高增,Q2单季度营收48亿元,同比增长27%,归母净利润2.4亿元,同比增长4%。毛利率受汇率及原材料上涨影响,同比和环比均有所下降,但剔除汇兑影响后净利润同比增长约26%。报告期内累计获得161个项目,预计生命周期内新获项目将为公司新增年销售收入约49.9亿元。
电力能源业务板块发展情况及未来展望?
电力能源业务板块方面,银轮股份绑定卡特彼勒,重点布局柴油与燃气发电机组业务,包括大马力发电机冷却模块、燃气发电机尾气排放处理等。发电机冷却模继续保持增长,明年总出货量有望创新高。若客户采购策略调整,供应集成度更高的总成,价值量可大幅提升。燃气发电机尾气排放处理项目量产节点维持四季度不变。公司获得某国际著名机械设备公司的燃气发电机尾气排放处理系统项目定点,预计年销售额约13,100万美元,体现公司全球化交付能力及综合实力。
数据中心液冷业务板块布局及竞争优势?
数据中心液冷业务板块是银轮股份中长期战略级布局赛道,以液冷CDU不锈钢板式换热器为核心切入点,已与多家大型CSP云厂商及服务器厂商建立合作关系。公司定位为液冷模组核心零部件供应商,第一条年产1.5万台大型板换产线预计今年10月投产,计划明年年底建成3条大型板换产线,短期总产能约4.5万台/年。中期将进一步扩产至6-7万台产能。已与台系客户展开密切合作,累计对接近10个项目,涵盖AI冷板、电源冷板等品类。
当前液冷市场发展现状及行业趋势?
当前液冷市场正处于快速发展阶段,随着AI算力、高性能计算等场景需求持续增长,液冷技术替代传统风冷成为趋势。银轮股份通过聚焦液冷CDU不锈钢板式换热器等核心部件,切入数据中心液冷供应链。公司已与多家头部云厂商及服务器厂商建立合作,并计划持续扩产,短期产能约4.5万台/年,中期目标6-7万台/年。液冷市场技术壁垒较高,头部企业凭借技术积累和客户资源优势占据领先地位,未来市场竞争将更加激烈。
研报提示的主要风险因素有哪些?
研报提示的主要风险因素包括:新业务拓展不及预期,特别是数据中心液冷和人形机器人业务板块面临市场竞争和技术迭代风险;新能源乘用车销量波动可能影响相关零部件需求;原材料价格波动对盈利能力造成压力。此外,国际贸易环境变化、汇率波动等也可能对公司经营产生影响。公司需持续提升技术壁垒和客户粘性,以应对潜在风险。