猜你想问
菲菱科思2026年半年报核心数据有哪些?
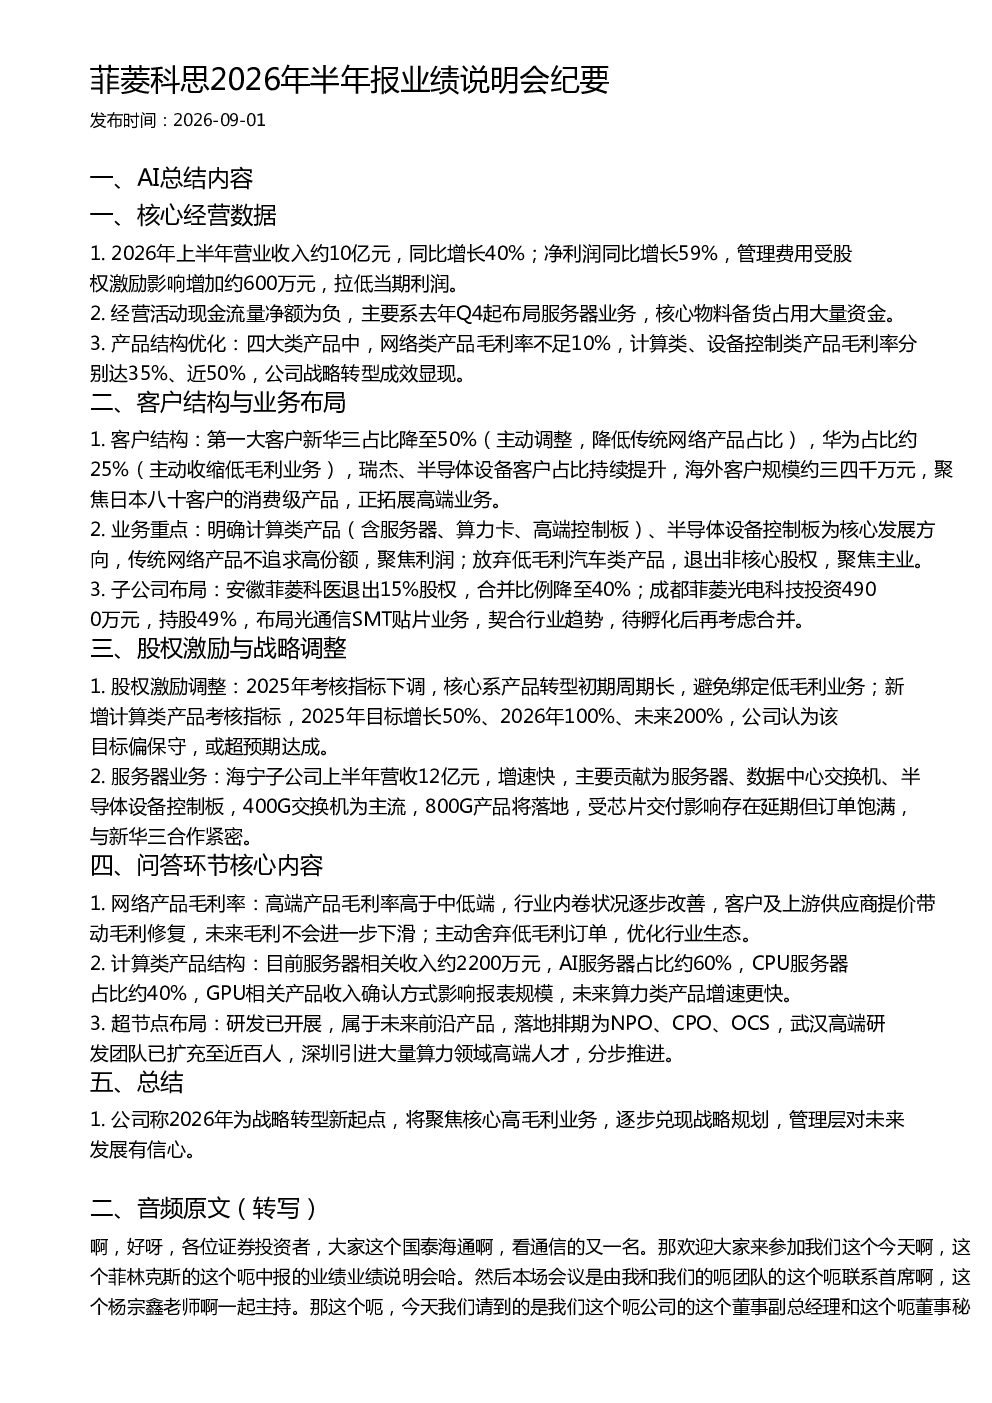
菲菱科思2026年上半年营业收入约10亿元,同比增长40%;净利润同比增长59%,但管理费用因股权激励增加约600万元。经营活动现金流量净额为负,主要由于服务器业务布局和核心物料备货占用大量资金。产品结构优化显著,网络类产品毛利率不足10%,而计算类和设备控制类产品毛利率分别达35%和近50%
菲菱科思未来赛道/行业发展趋势如何?
菲菱科思明确将计算类产品(含服务器、算力卡、高端控制板)和半导体设备控制板作为核心发展方向,逐步放弃低毛利汽车类产品并退出非核心股权。公司聚焦日本八十客户的消费级产品,同时拓展高端业务。服务器业务布局加速,海宁子公司上半年营收12亿元,400G交换机为主流,800G产品将落地
菲菱科思报告重点分析了哪些方向?
报告重点分析计算类产品结构优化,目前服务器相关收入约2200万元,AI服务器占比约60%,CPU服务器占比约40%。GPU相关产品收入确认方式影响报表规模。同时关注超节点布局研发进展,武汉高端研发团队已扩充至近百人,深圳引进大量算力领域高端人才
菲菱科思当前市场现状如何?
菲菱科思网络产品毛利率改善,高端产品毛利率高于中低端,行业内卷状况逐步缓解,客户及上游供应商提价带动毛利修复。公司客户结构优化,新华三占比降至50%,华为占比约25%,瑞杰、半导体设备客户占比持续提升,海外客户规模约三四千万元
菲菱科思研报存在哪些风险提示?
公司经营活动现金流量净额为负,主要系服务器业务布局和核心物料备货占用大量资金。股权激励调整后,2025年考核指标下调,未来增长目标达200%,短期业绩压力较大。同时,GPU相关产品收入确认方式可能影响报表规模,需关注其合规性及市场接受度
你可能感兴趣
菲菱科思:2026年半年度报告
财报2026-08-28
科思科技2026年半年度业绩说明会
未知机构2026-08-27
菲菱科思:2025年半年度报告
财报2025-08-20
菲菱科思:2023年半年度报告
财报2023-08-24
菲菱科思:2022年半年度报告
财报2022-08-25
菲菱科思机构调研纪要
发现报告2024-04-26
菲菱科思机构调研纪要
发现报告2026-04-28
菲菱科思机构调研纪要
发现报告2025-04-29
菲菱科思机构调研纪要
发现报告2025-05-12
菲菱科思机构调研纪要
发现报告2024-05-10