猜你想问
这份研报的核心内容是什么?
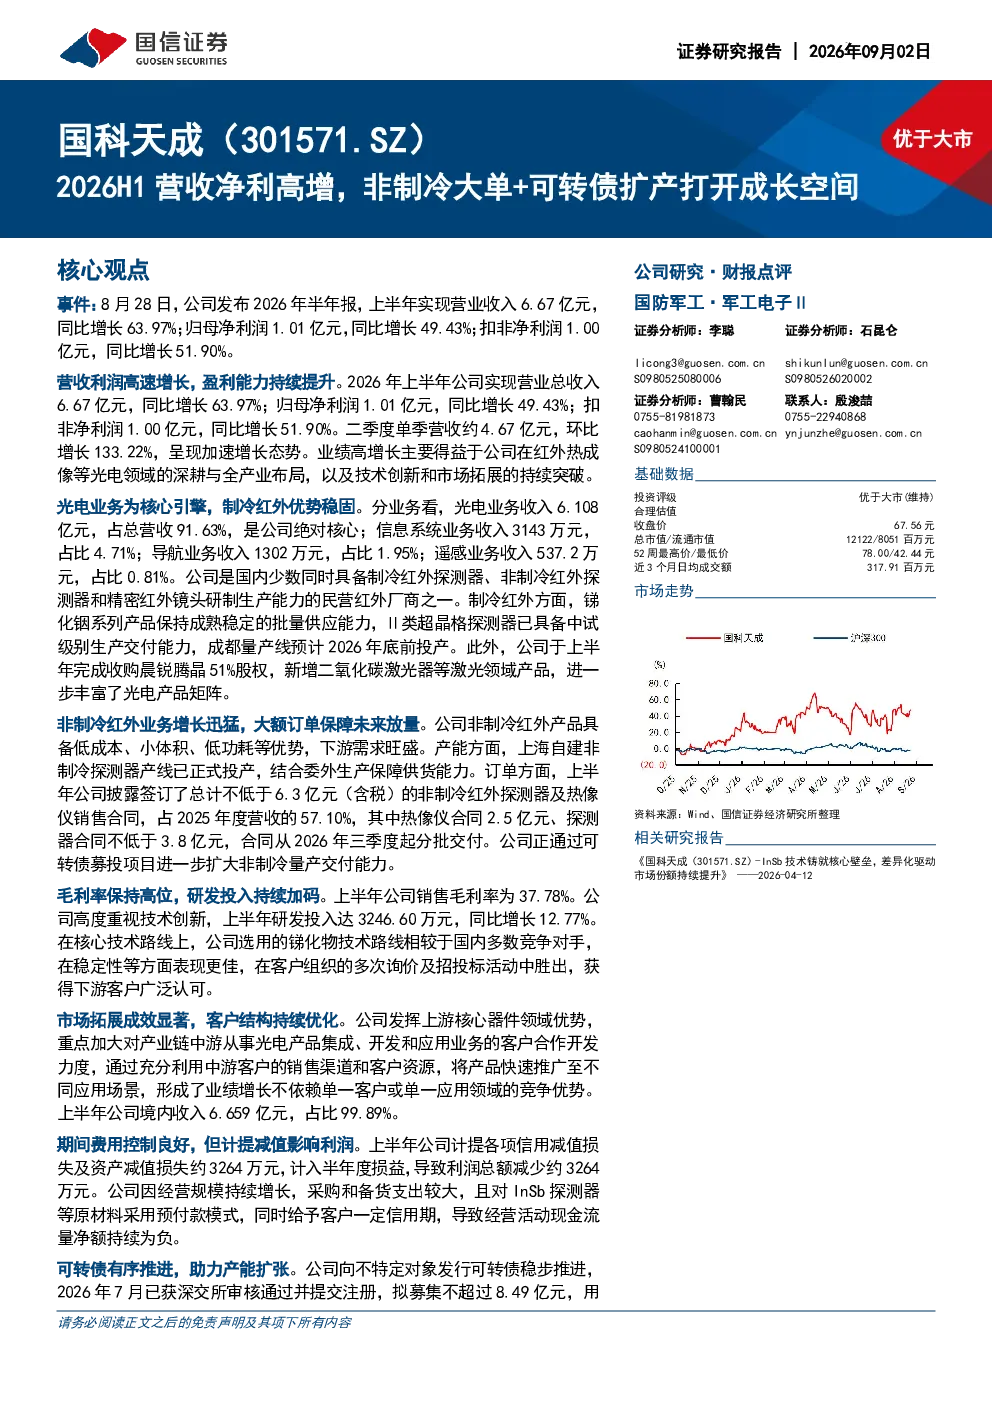
研报显示公司2026年上半年营收6.67亿元,同比增长63.97%,归母净利润1.01亿元,同比增长49.43%。主要增长动力来自红外热成像等光电领域的深耕,技术创新和市场拓展。二季度单季营收环比增长133.22%,非制冷红外业务签订合同总额不低于6.3亿元,占2025年度营收的57.10%。公司是国内少数同时具备制冷红外探测器、非制冷红外探测器和精密红外镜头研制生产能力的民营红外厂商。
红外探测器的行业发展趋势如何?
红外探测器行业正朝着非制冷技术方向发展,市场对高灵敏度、低功耗、小型化产品的需求持续增长。随着人工智能、安防监控、无人驾驶等领域的快速发展,红外探测器应用场景不断拓宽。国内厂商在非制冷红外探测器领域的技术积累和产能扩张,正逐步缩小与国际品牌的差距,国产替代趋势明显。未来几年,行业将呈现技术迭代加速、市场竞争加剧、应用领域深化的特点。
研报重点分析了哪些方向?
研报重点分析了公司非制冷红外业务的增长潜力,指出其上半年签订合同总额不低于6.3亿元,占2025年度营收的57.10%,大额订单保障未来放量。同时关注公司通过可转债募投项目扩大非制冷量产交付能力,以及毛利率保持高位、研发投入持续加码的积极信号。此外,研报还分析了公司光电业务收入占比高达91.63%,以及信息系统、导航、遥感等业务的布局情况。
当前红外探测器市场的现状如何?
当前红外探测器市场呈现国产厂商加速崛起的态势,尤其在非制冷红外探测器领域,国内企业凭借技术进步和成本优势,市场份额逐步提升。市场竞争方面,虽然国际品牌仍占据高端市场,但国内厂商在中低端市场的竞争力已显著增强。应用端需求旺盛,尤其在安防、消防、工业检测等领域,为红外探测器行业提供了广阔的市场空间。但行业也存在技术壁垒高、研发投入大、产能扩张慢等问题。
研报是否存在风险提示?
研报指出公司毛利率同比下降0.55个百分点至37.78%,期间费用率同比大幅下降1.11个百分点至14.04%,这可能与市场竞争加剧、原材料成本波动等因素有关。此外,公司资产负债率虽为23.43%,但仍在合理范围。研报未提及具体财务风险,但提示投资者关注行业竞争格局变化、技术迭代风险以及宏观经济波动对公司经营的影响。