猜你想问
稀美资源最新业绩表现如何?
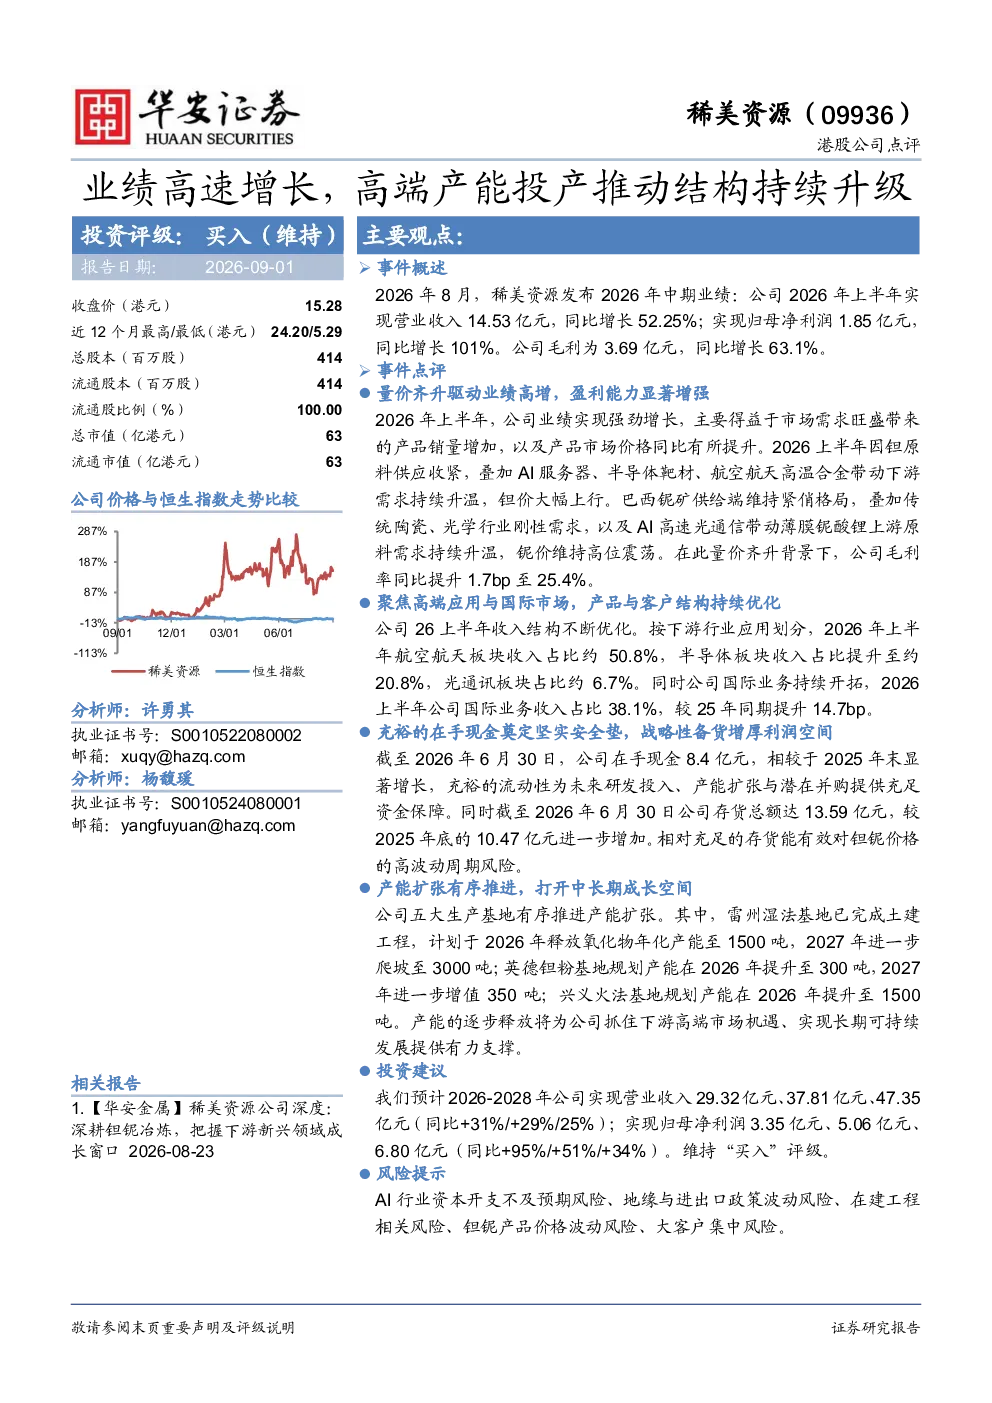
2026年上半年,稀美资源实现营业收入14.53亿元,同比增长52.25%;归母净利润1.85亿元,同比增长101%;毛利3.69亿元,同比增长63.1%。主要得益于市场需求旺盛及产品价格上涨,特别是钽、铌等关键原材料价格大幅上行,推动公司业绩显著增长。
稀美资源所处赛道发展趋势如何?
稀美资源所处的钽铌赛道,受益于下游应用需求持续扩张。钽主要用于AI服务器、半导体靶材、航空航天高温合金等领域,铌则应用于传统陶瓷、光学、AI高速光通信等。随着这些高端产业的快速发展,钽铌需求保持强劲,价格维持高位,为行业公司带来良好发展机遇。
研报重点分析了稀美资源的哪些方面?
研报重点分析了稀美资源的产品与客户结构优化、产能扩张计划及财务状况。公司正通过聚焦高端应用与国际市场提升盈利能力,其雷州湿法基地、英德钽粉基地、兴义火法基地等产能项目逐步释放,为中长期成长打开空间。同时,公司财务状况稳健,现金储备和存货增长为未来发展提供保障。
当前稀美资源市场现状如何?
当前稀美资源市场现状表现为供需关系紧张推动产品价格上涨。钽原料供应收紧,下游需求旺盛,钽价大幅上行;巴西铌矿供给紧俏,传统及新兴需求支撑铌价高位。公司收入结构持续优化,航空航天、半导体等高端板块收入占比提升,国际业务收入占比增加,市场竞争力增强。
研报提示了哪些风险因素?
研报提示的风险因素包括:AI行业资本开支不及预期可能影响下游需求;地缘政治与进出口政策波动可能带来经营不确定性;在建工程进度存在风险;钽铌产品价格波动可能影响盈利稳定性;大客户集中度较高需关注客户流失风险。这些因素需持续关注,以评估投资风险。
你可能感兴趣
公司信息更新报告:2023Q4业绩同环比改善,结构升级持续,博锐子品牌高速增长
家用电器开源证券2024-03-13
2022Q1业绩高速增长,持续扩大高端锻件产能
中泰证券2022-04-29
公司事件点评报告:高端产品持续放量,结构升级推动盈利能力持续向好
食品饮料华鑫证券2023-10-18
稀美资源:截至二零二四年十二月三十一日止年度之年度业绩公告
港股财报2025-03-26
稀美资源09936HK2026年半年度业绩交流会
未知机构2026-08-28
稀美资源:截至二零二五年六月三十日止六个月的中期业绩公告
港股财报2025-08-25
2024年年报点评:铜合金业绩高速增长,期待美国光伏产能投产
有色金属民生证券2025-04-16
公司信息更新报告:2022Q1高速增长,结构升级持续进行
电子设备开源证券2022-04-20
年报点评:产能扩张推动增长,内蒙项目逐步投产保障未来业绩
基础化工中原证券2025-03-24